Drawdown en el trading: qué mide y qué no muestra
Quien abre una evaluación de backtest en StrategyQuant X por primera vez casi siempre se topa con una cifra que domina la pantalla: el drawdown. Para los principiantes a menudo queda poco claro qué describe realmente esa cifra, cómo la calcula StrategyQuant X y qué dice sobre una estrategia de trading, y qué no dice. Este artículo aclara exactamente eso. Vas a ver qué mide el drawdown, cómo aparece como Max DD % en los resultados, cómo se relaciona con el tamaño de la posición y dónde están los límites de esta métrica.
Qué mide el drawdown: la caída desde un máximo previo
En StrategyQuant X, drawdown designa la caída de la curva de ganancias corriente y acumulada, es decir, de la curva de equity, respecto a su máximo histórico previo. Si la cuenta en un backtest sube a un nuevo máximo y después vuelve a caer, la diferencia entre ese máximo y el estado actual es el drawdown en ese momento. Así usa StrategyQuant X el término en los backtests y en la evaluación de resultados.
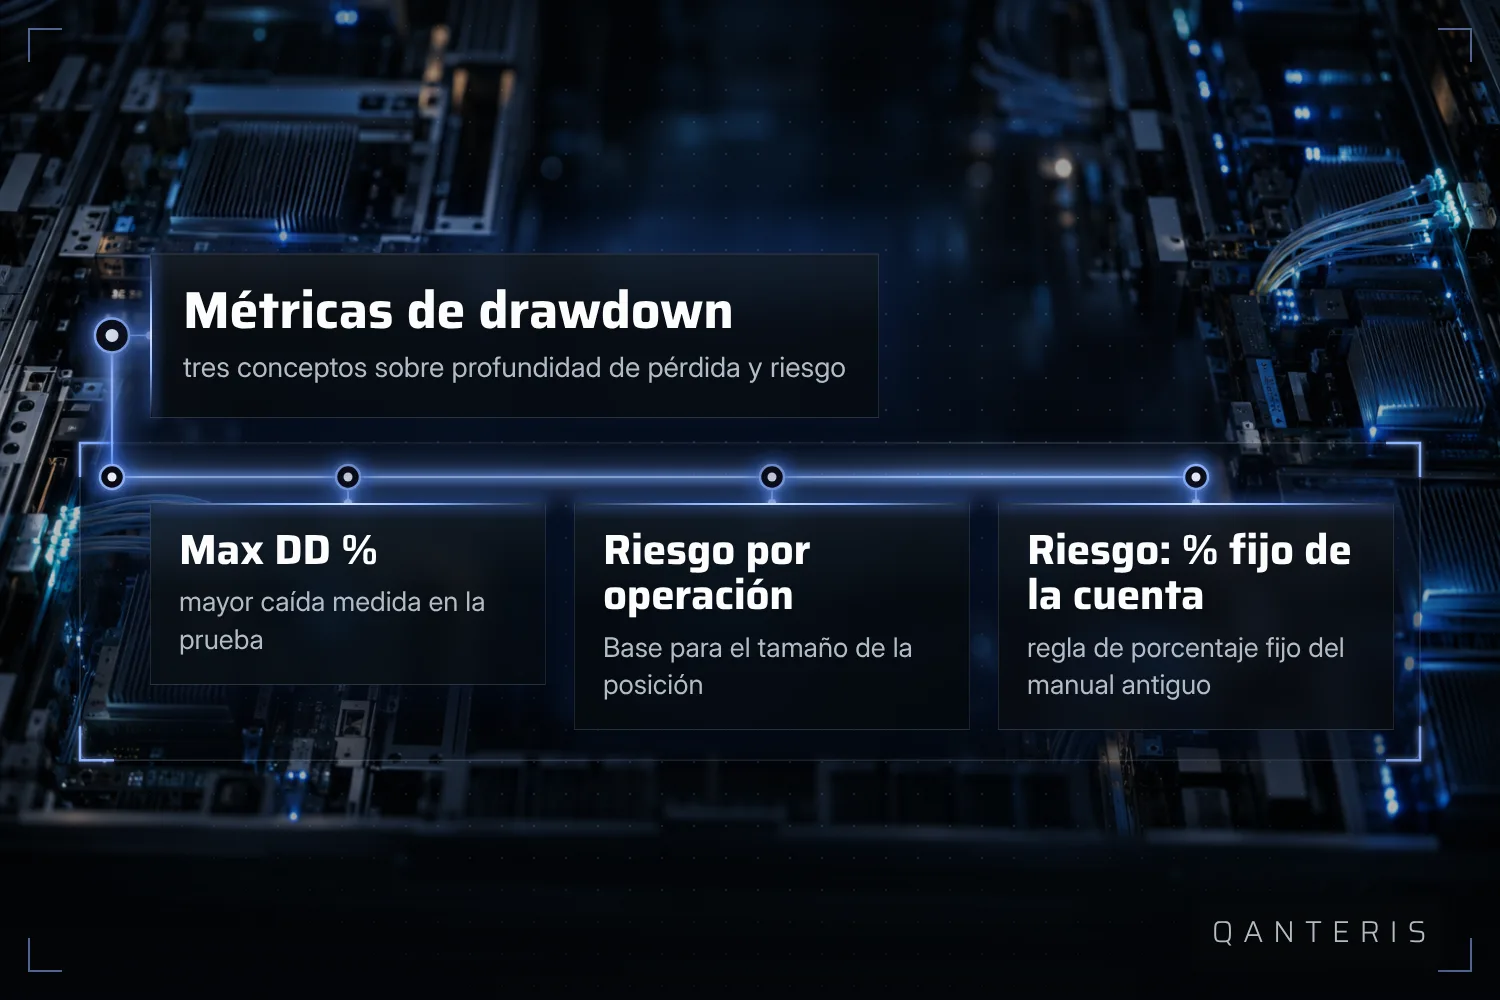
Max DD %: la mayor caída medida en el test
Además del drawdown corriente, StrategyQuant X muestra una métrica resumen: Max DD %, a veces también denominada % Draw Down. Indica la mayor caída porcentual del capital o del equity que se produjo a lo largo de todo el periodo probado. Importante aquí: este valor se refiere siempre a un periodo histórico de test concreto y ya pasado. Describe lo que pasó en esos datos exactos, no lo que pasará en el futuro.
Riesgo por trade: la base para el tamaño de la posición
Las consideraciones sobre el drawdown están estrechamente ligadas al tamaño de la posición, y para eso hace falta el término riesgo por trade. Designa cuánto arriesga una posición individual, y métodos de money management como "Risk fixed % of account" usan exactamente este valor para calcular el tamaño de la posición. El riesgo por trade se deriva habitualmente del stop loss o, si no hay stop loss, de la pérdida máxima o media.
Riesgo fixed % of account: una regla empírica más antigua del manual
El método de gestión del dinero "Risk fixed % of account" te permite establecer qué porcentaje de tu saldo de cuenta arriesgas por cada operación. El material de manual más antiguo sobre StrategyQuant, que estuvo vigente hasta la versión 3.6.1, describe este método como una recomendación para el trading real y menciona un rango propuesto de aproximadamente 2 a 5 por ciento por operación. Es una propuesta documentada en ese material más antiguo. No es una regla que el software imponga, ni una afirmación de que exactamente ese rango sea correcto o seguro para tu trading.
Qué muestra una cifra de drawdown y qué no muestra
Max DD % y otros valores de drawdown en StrategyQuant X describen exclusivamente lo que ocurrió en un backtest histórico determinado, en una optimización o en una simulación. Tales valores son miradas retrospectivas a datos pasados. No determinan ni predicen qué tan grande será un drawdown en el trading real posterior de la misma estrategia. Por eso, usa una cifra de drawdown para entender cómo se comportó una estrategia en el pasado, no como una promesa de lo que viene.
Este artículo tiene fines educativos y no es asesoramiento de inversión. Los resultados pasados, incluidos los de backtests, no garantizan resultados futuros. Operar con instrumentos financieros conlleva riesgos y puedes perder dinero.
Este artículo tiene fines educativos y no constituye asesoramiento de inversión. Los resultados pasados no garantizan resultados futuros.
¿Cómo lo haces tú? Cuéntalo en la comunidad. Gratis, en tu idioma.
Regístrate gratis