Correlación de estrategias en el Portfolio: reduce tu riesgo
Dos estrategias se ven sólidas por separado en el backtest: buenas métricas, una curva decente, ningún drawdown llamativo. Si metes ambas en el mismo Portfolio, aun así puede salir una curva conjunta que cae igual que la de una sola estrategia, solo que con más posiciones abiertas al mismo tiempo. La razón se llama correlación: si ambas estrategias ganan al mismo tiempo y pierden al mismo tiempo, en esencia solo sumas su riesgo en lugar de repartirlo.
En este artículo ves qué mide realmente la correlación de Portfolio en StrategyQuant X, dónde puedes consultarla y cómo la usas en la construcción automática y manual de Portfolios. Esto no afecta solo a quienes ya tienen experiencia construyendo Portfolios: en cuanto dejas más de una estrategia corriendo a la vez, surge la pregunta de si son dos o veinte.
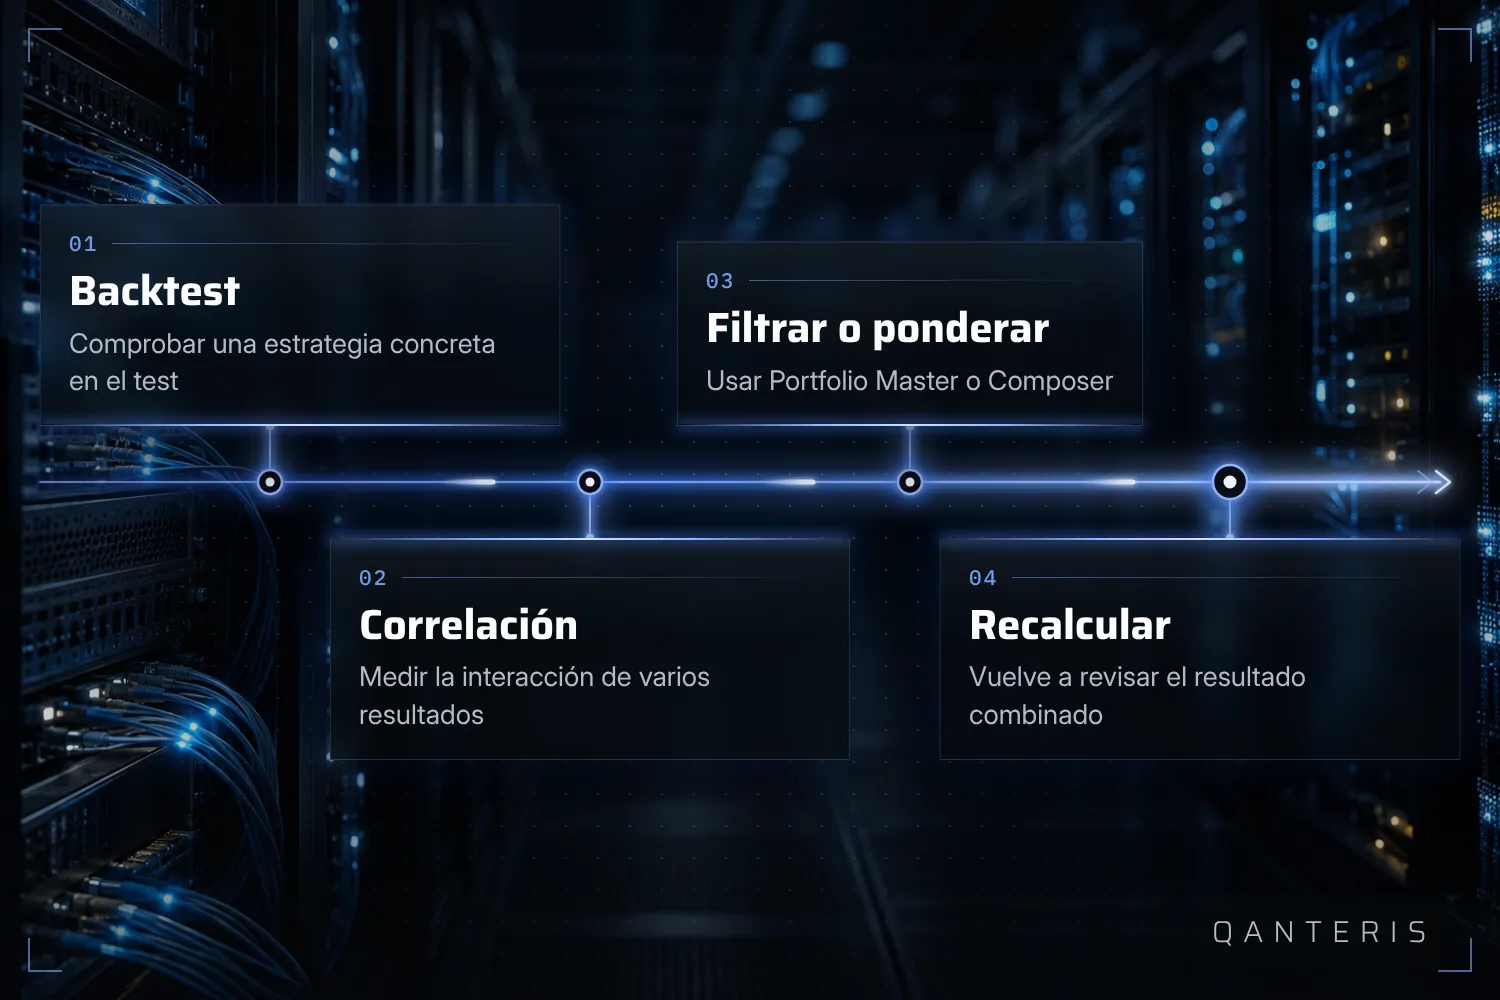
El camino desde la estrategia individual hasta el Portfolio terminado pasa siempre por las mismas estaciones:
Qué muestra realmente la correlación de Portfolio
La correlación de Portfolio es una métrica que describe cuánto se parecen entre sí las estrategias dentro de un Portfolio. Se calcula sobre un periodo elegido y un parámetro de estrategia elegido. La encuentras en dos sitios: en la pestaña Analyze, donde examinas estrategias individuales con más detalle, y en Portfolio Master, donde sirve para filtrar Portfolios candidatos cuyas estrategias correlacionan demasiado entre sí.
La idea detrás es simple: dos estrategias que registran ganancias y pérdidas al mismo tiempo se comportan dentro del Portfolio como una única posición más grande. Dos estrategias cuyos resultados apenas se parecen pueden amortiguarse mutuamente. Importante aquí: el número describe lo que ocurrió en el pasado, para exactamente el periodo y la configuración que hayas elegido. No es una mirada al futuro, a eso volvemos al final.
Encontrar la matriz de correlación en los resultados
Para que veas una matriz de correlación, necesitas un backtest con varios resultados a la vez, no solo el resultado de una estrategia individual. Lo consigues de dos maneras: o reúnes varias estrategias en la Databank, o usas la función cross-check Backtest on additional markets, que calcula además una estrategia en otros mercados.
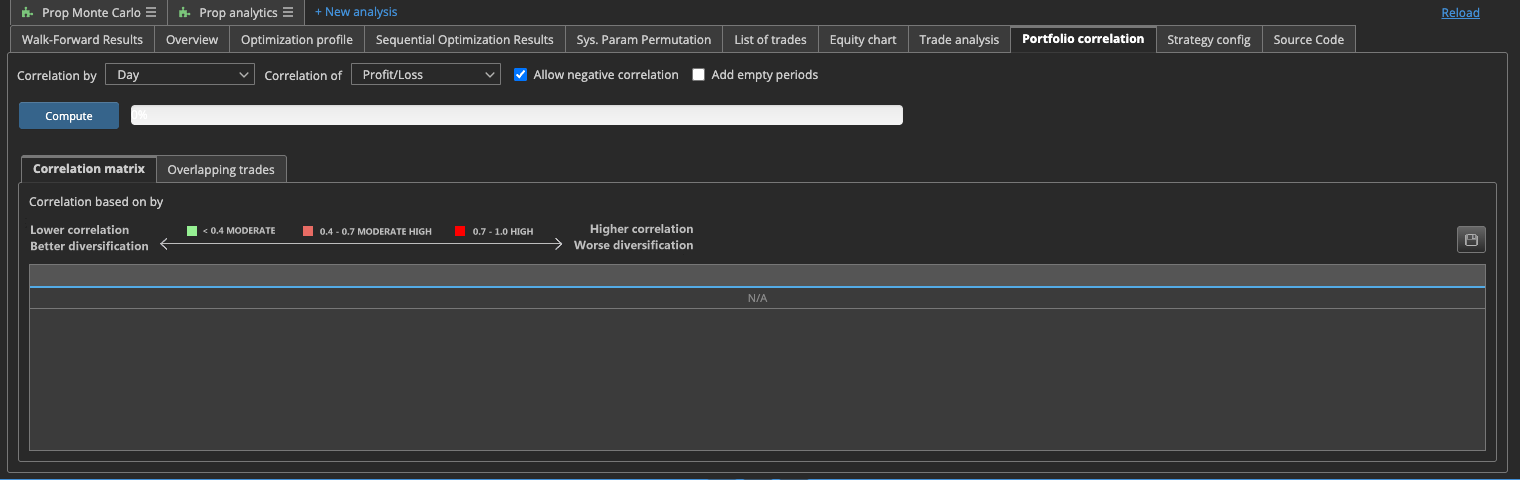
Solo cuando existe un resultado combinado de este tipo, el área Results muestra la pestaña Portfolio correlation, a la que llegas por Results > Portfolio correlation, aunque la ruta exacta puede variar ligeramente según cómo esté estructurado el programa. Allí hay una matriz que compara varios resultados de backtest por pares entre sí. Tú eliges la unidad temporal, hora, día, semana o mes, y si se compara por ganancia y pérdida o por número de trades. Un punto que se pasa por alto con facilidad: la matriz no se actualiza sola. Tienes que calcularla antes de que se muestre, cada vez que cambien los resultados subyacentes.
Portfolio Master: filtrar la correlación automáticamente
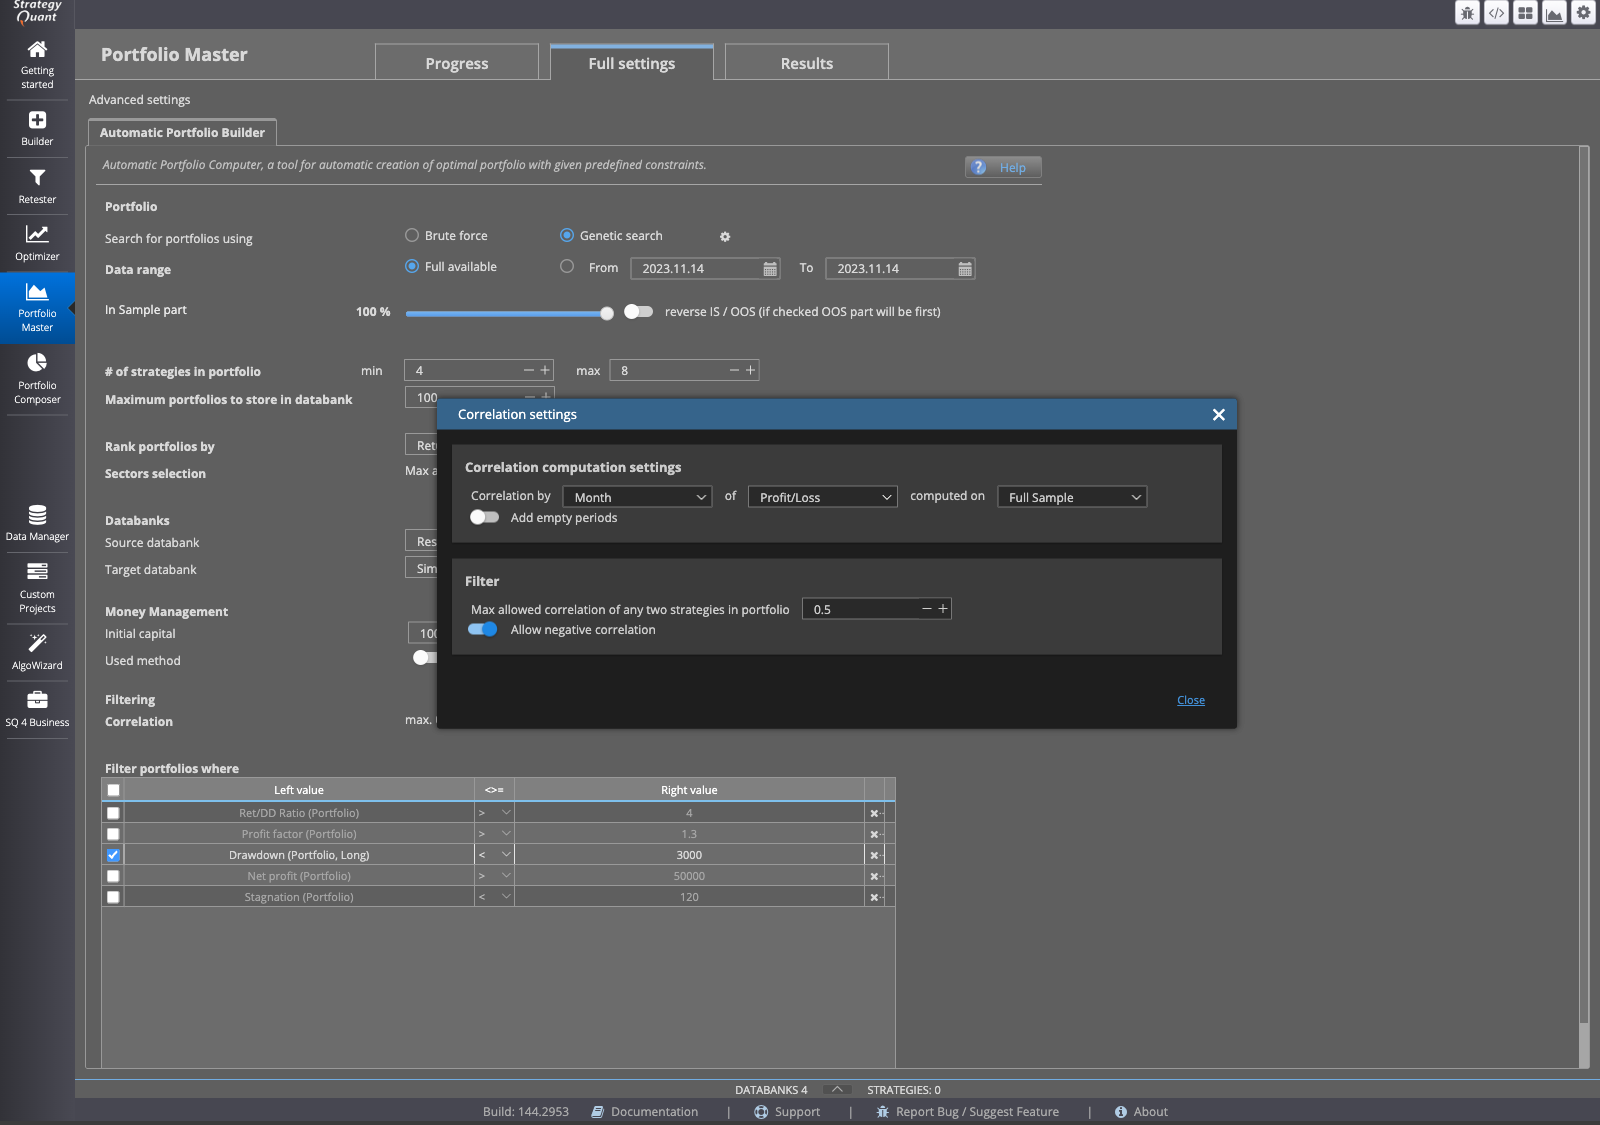
Si no quieres armar Portfolios estrategia por estrategia a mano, el Portfolio Master se encarga. El módulo puede filtrar automáticamente Portfolios candidatos según la correlación de sus estrategias y, al hacerlo, intenta mantener esa correlación baja mientras forma posibles combinaciones a partir de un grupo más grande de estrategias.
Eso te quita el trabajo de revisar una por una cada combinación posible. Pero no sustituye una mirada más al resultado: un filtro que apunta a una correlación baja no dice nada sobre el tamaño de posición o el límite de drawdown de tu Portfolio. Una correlación baja no reemplaza otros controles de riesgo, es una pieza entre varias.
Portfolio Composer: ajustar los pesos a mano
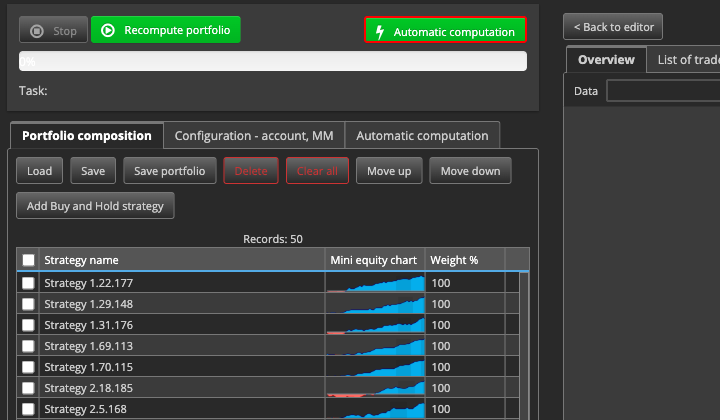
Si quieres decidir tú mismo cuánto peso tiene cada estrategia en el Portfolio, Portfolio Composer es la herramienta adecuada. Con ella simulas la composición y la ponderación de un Portfolio a partir de una selección de estrategias para una cuenta determinada: cargas las estrategias que quieres combinar, les asignas pesos, ajustas el saldo de la cuenta y el apalancamiento y dejas que se ejecute el cálculo.
Para una simulación manual eliges las estrategias que quieres probar, fijas sus pesos y haces clic en Recompute portfolio para ver el resultado combinado. Así puedes, por ejemplo, dar más peso a una estrategia que en la matriz de correlación tiene poco en común con las demás, y observar cómo cambia el resultado combinado. Aquí también vale lo siguiente: lo que ves es la combinación sobre los datos ya probados, no una predicción de lo que hará ese mismo Portfolio en vivo mañana.
Qué te dice este número, y qué no
Cada cifra de correlación que ves en StrategyQuant X, ya sea en la pestaña Analyze, en Portfolio Master o en la matriz de resultados, viene de un backtest sobre un periodo concreto y una configuración concreta. Describe cómo se comportaron las estrategias entre sí en ese fragmento exacto del pasado, ni más ni menos.
Una correlación baja en este único test es un buen punto de partida para construir un portfolio. Pero no es prueba de que las estrategias tengan poco que ver entre sí en otro periodo o bajo otras condiciones de mercado. Igual que cualquier resultado de backtest, la correlación también describe solo lo que fue en el pasado, no lo que viene. Un valor bajo hoy es, por eso, un punto de partida para más comprobaciones, no un punto final en el que declares el trabajo terminado.
Este artículo tiene fines educativos y no es asesoramiento de inversión. Los resultados pasados, incluidos los de backtests, no garantizan resultados futuros. Operar con instrumentos financieros conlleva riesgos y puedes perder dinero.
Este artículo tiene fines educativos y no constituye asesoramiento de inversión. Los resultados pasados no garantizan resultados futuros.
¿Cómo lo haces tú? Cuéntalo en la comunidad. Gratis, en tu idioma.
Regístrate gratis