Calcular el tamaño de posición más allá de la rentabilidad
Quien busca una fórmula para calcular el tamaño de la posición se topa rápidamente con porcentajes sueltos o tamaños de lote fijos. Así se pasa por alto fácilmente lo más importante: el modelo que eliges para el tamaño de la posición puede cambiar más que solo el resultado final de una estrategia. Puede cambiar la forma de toda la curva de capital, desplazar la relación entre potencial de ganancia y de pérdida, y un backtest siempre te muestra únicamente cómo habría afectado un modelo a los datos históricos, no cómo se comportará en el futuro bajo condiciones reales de trading. Este artículo muestra qué significa el tamaño de la posición como ajuste, qué modelos están documentados, cómo un solo control como el Size Multiplier desplaza varias cosas a la vez y cómo las decisiones sobre el tamaño de la posición también actúan a nivel de Portfolio.
Qué significa realmente el tamaño de la posición
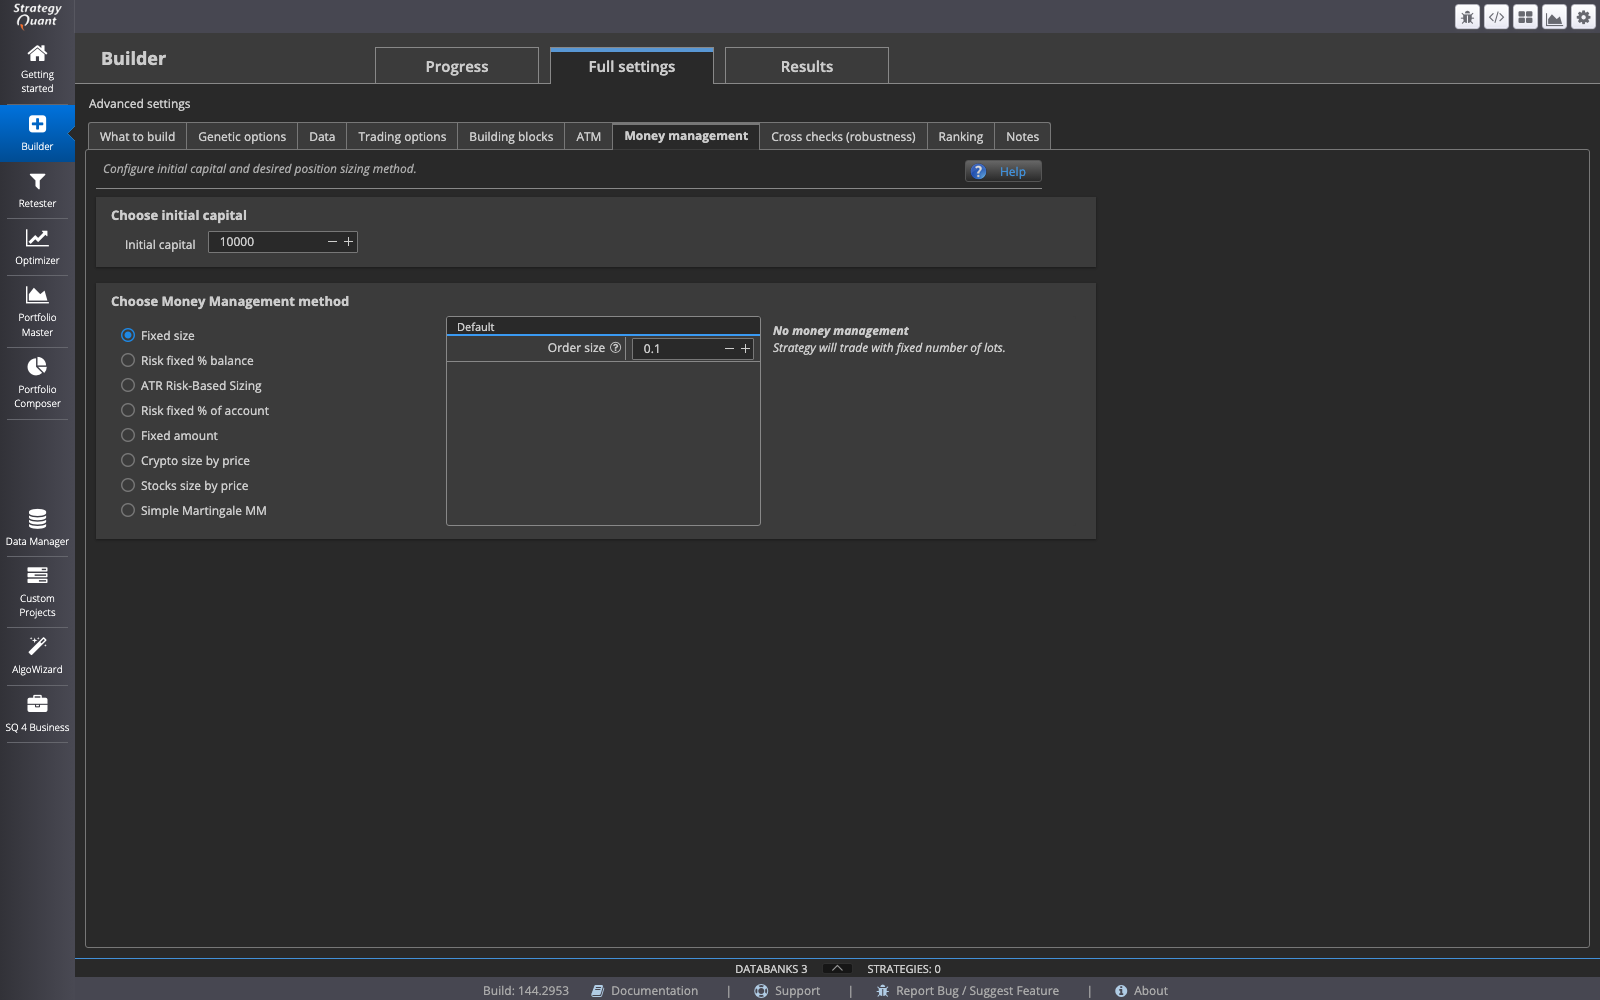
El money management, también llamado tamaño de la posición, es el ajuste que determina cuántos lotes o participaciones se negocian en cada operación individual. Al principio suena a una mera cuestión de número de unidades, pero no lo es: a través de la cantidad negociada controlas al mismo tiempo cuánto capital se arriesga realmente por operación. El tamaño de la posición es, por tanto, un ajuste de riesgo, no una simple indicación de cantidad.
Tres modelos documentados, y la lista crece
Para el money management están documentados, entre otros, tres modelos: Fixed size, en el que cada operación utiliza el mismo tamaño de lote fijo, Fixed amount, en el que se deposita un importe fijo de dinero por operación, y Risk fixed percent of account, en el que el tamaño de la posición se orienta a un porcentaje fijo del saldo actual de la cuenta. Estos tres modelos se diferencian de forma fundamental en aquello a lo que reaccionan: un número fijo, un importe fijo o una cuenta que cambia. Como el software se sigue desarrollando de forma continua, la lista actual puede contener métodos adicionales que vayan más allá de estos tres.
Fixed proportional: un modelo forma toda la curva, no solo el punto final
Un ejemplo ilustrativo de cuánto influye un modelo es Fixed proportional. En él, un tamaño fijo de lote o de contrato se acopla a un porcentaje determinado del saldo de la cuenta. Si el saldo de la cuenta cambia durante un backtest, el tamaño de la posición crece o se encoge con él. Por eso, al final no solo hay una rentabilidad distinta que con un tamaño de lote fijo, sino una curva de capital distinta durante todo el periodo: las fases de ganancia se apalancan más con un capital creciente, y las fases de pérdida se frenan automáticamente con un capital que se encoge. Ese es un efecto dentro de una única ejecución de backtest con saldo de cuenta variable, no un nivel de evidencia de que el mismo comportamiento se continúe igual de proporcionalmente en el trading en vivo.
El Size Multiplier: una cifra mueve varias cosas a la vez
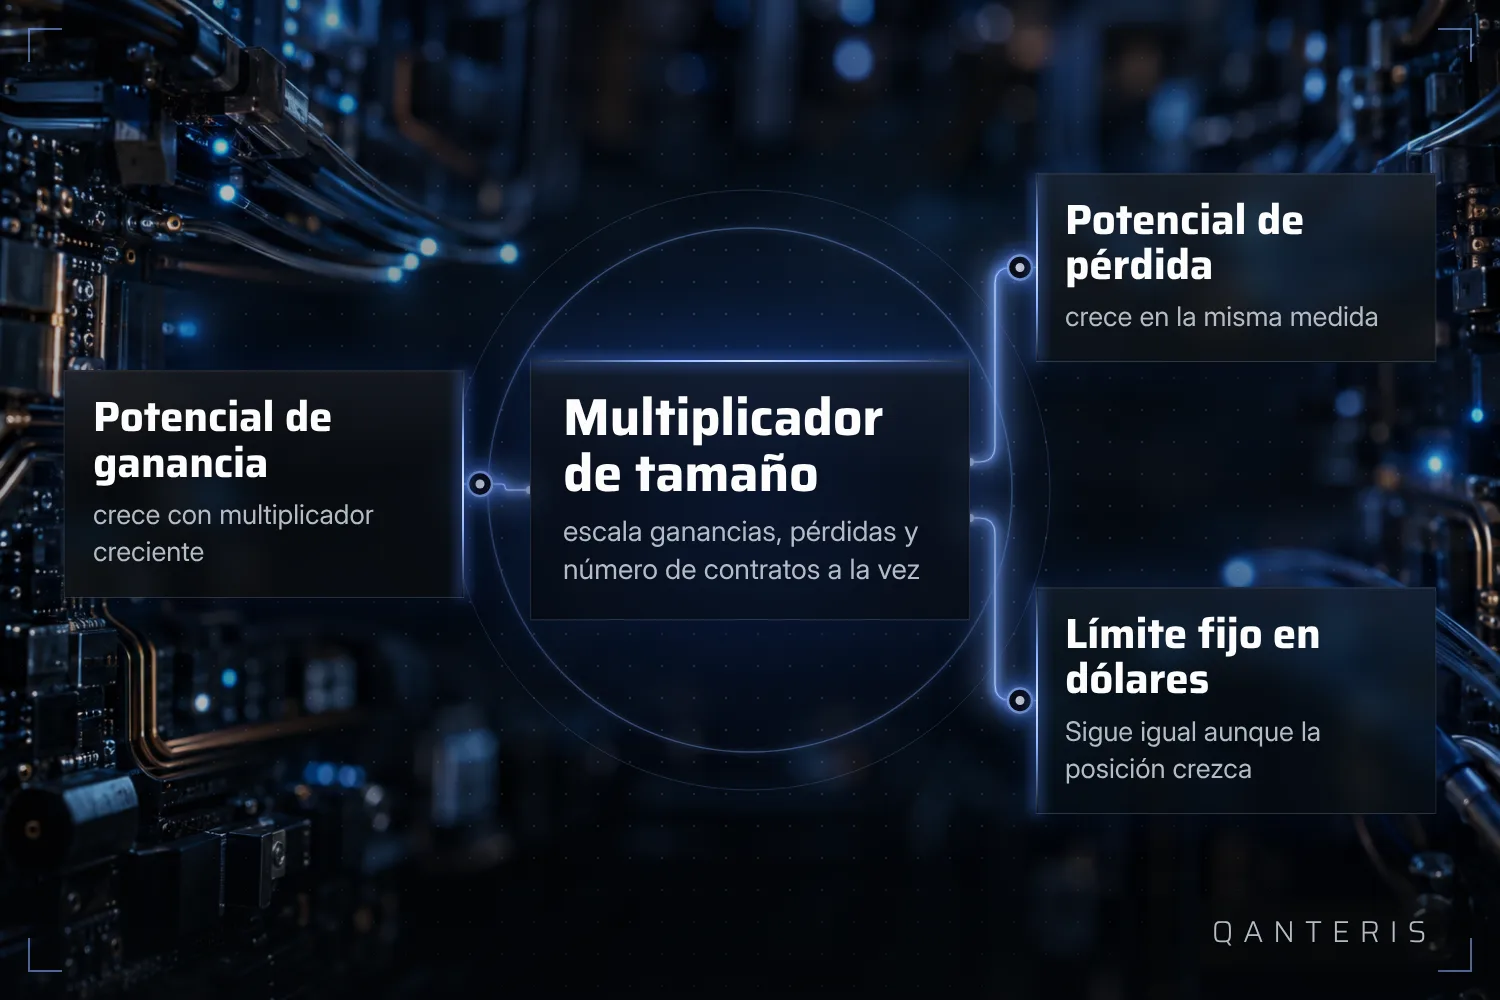
El Size Multiplier es un control que escala en la misma proporción la ganancia y la pérdida, así como el número de contratos de cada trade. El valor 1 deja el backtest sin cambios, 2 duplica el tamaño de la posición, 0,5 lo reduce a la mitad. A primera vista parece un mero escalado de la rentabilidad. En realidad no lo es en cuanto una cuenta o un programa de evaluación impone límites fijos en dólares, por ejemplo un límite máximo de pérdida: como ese límite está definido en un importe fijo de dinero, mientras el tamaño de la posición crece, con un multiplicador más alto aumentan a la vez el posible potencial de ganancia y el posible potencial de pérdida frente a ese límite fijo concreto. Por tanto, un multiplicador más alto no mejora automáticamente la relación entre oportunidad y riesgo, ni reduce automáticamente el peligro de rebasar un límite fijo de ese tipo.
Tamaño de posición a nivel de Portfolio: el Portfolio Composer
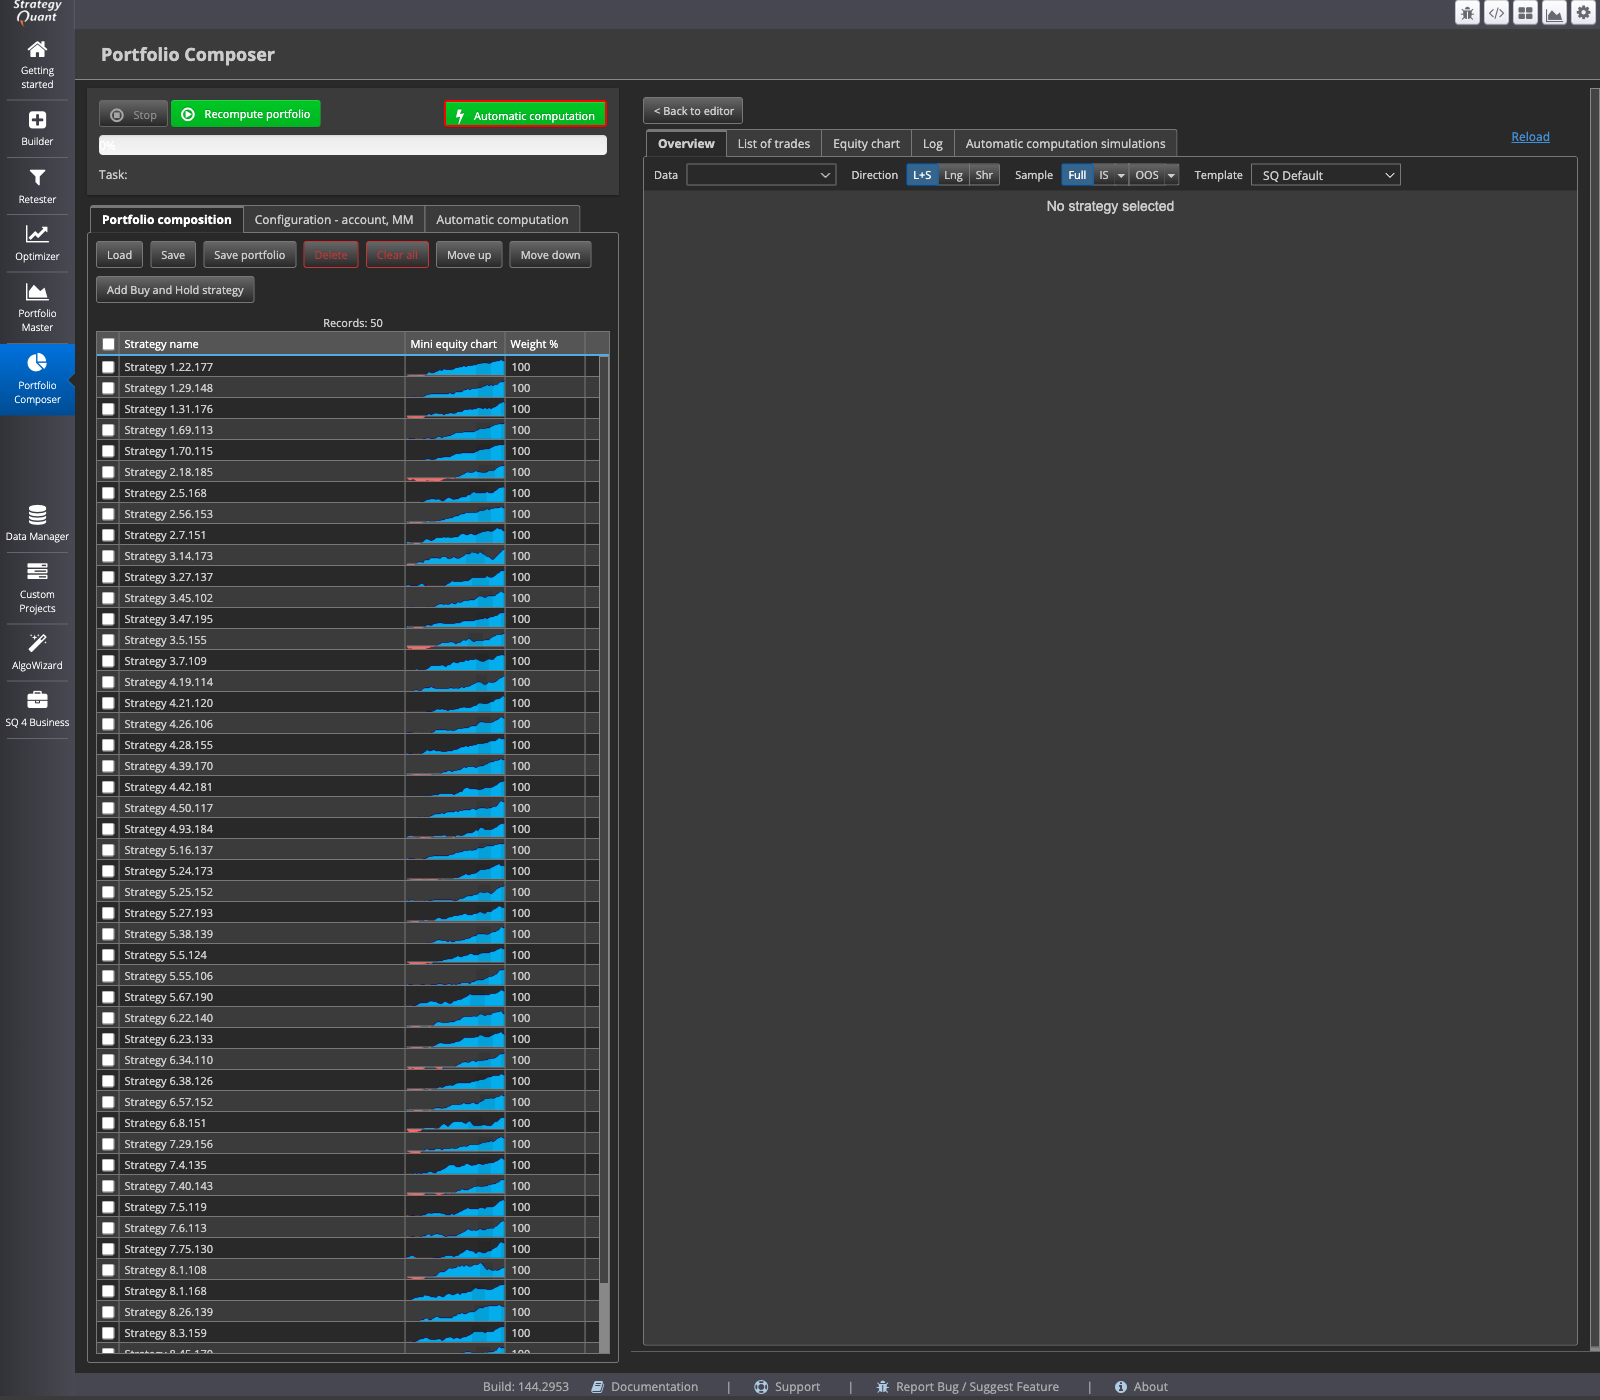
Las decisiones de tamaño de posición no solo se toman por estrategia, sino también cuando varias estrategias se combinan en un Portfolio. En el Portfolio Composer se puede componer manualmente un Portfolio a partir de estrategias ya construidas: las estrategias se cargan, a cada una se le asigna una ponderación y con la función Recompute portfolio se calcula el resultado combinado. Qué ponderación tiene sentido en cada caso depende de la situación concreta, y un resultado de Portfolio calculado una vez es una evaluación de datos pasados, no una predicción.
Qué muestra un backtest y qué no muestra
Cada uno de los métodos de tamaño de posición mencionados se comprueba en el backtest con datos históricos. Los resultados de un backtest, incluido el efecto del modelo de money management elegido, pueden diferir de los resultados en una plataforma de trading. Las causas frecuentes de ello son datos históricos distintos, zonas horarias y sesiones de trading diferentes, otras configuraciones de spread, comisión y slippage, una ejecución de órdenes distinta o parámetros de estrategia diferentes entre los dos entornos. Un backtest te muestra, por tanto, cómo habría afectado un determinado modelo de tamaño de posición a un determinado conjunto de datos históricos, bajo los supuestos allí almacenados. No te muestra cómo se comportará ese mismo modelo en el futuro bajo las condiciones reales de una plataforma de trading. Este límite se aplica independientemente de lo cuidadosamente que se haya elegido un modelo o revisado una curva.
La elección de un modelo de tamaño de posición no es, por tanto, una fórmula única que aplicas y luego olvidas. Es una decisión continua sobre cómo sopesas el crecimiento del capital, la protección del capital y los límites fijos de la cuenta, para cada estrategia individual y para el Portfolio en su conjunto.
Este artículo tiene fines educativos y no es asesoramiento de inversión. Los resultados pasados, incluidos los de backtests, no garantizan resultados futuros. Operar con instrumentos financieros conlleva riesgos y puedes perder dinero.
Este artículo tiene fines educativos y no constituye asesoramiento de inversión. Los resultados pasados no garantizan resultados futuros.
¿Cómo lo haces tú? Cuéntalo en la comunidad. Gratis, en tu idioma.
Regístrate gratis