Backtesting de acciones: límites del motor Stockpicker
Quien quiera probar una idea de trading no solo para una sola acción, sino para todo un grupo de acciones, se da cuenta rápido: un backtest así se comporta de forma distinta al test de una sola acción. En StrategyQuant X se encarga de ello la llamada Stockpicker-Engine, un entorno de prueba que hace correr una estrategia simultáneamente sobre muchas acciones. Eso trae consigo dos particularidades que deberías conocer antes de testear tú mismo una estrategia de acciones: más carga de cálculo y una base de datos distinta a la del test de un solo símbolo. Este artículo te muestra a qué se debe y qué significa eso para tus expectativas respecto a un backtest así.
Cuando de un símbolo salen cientos
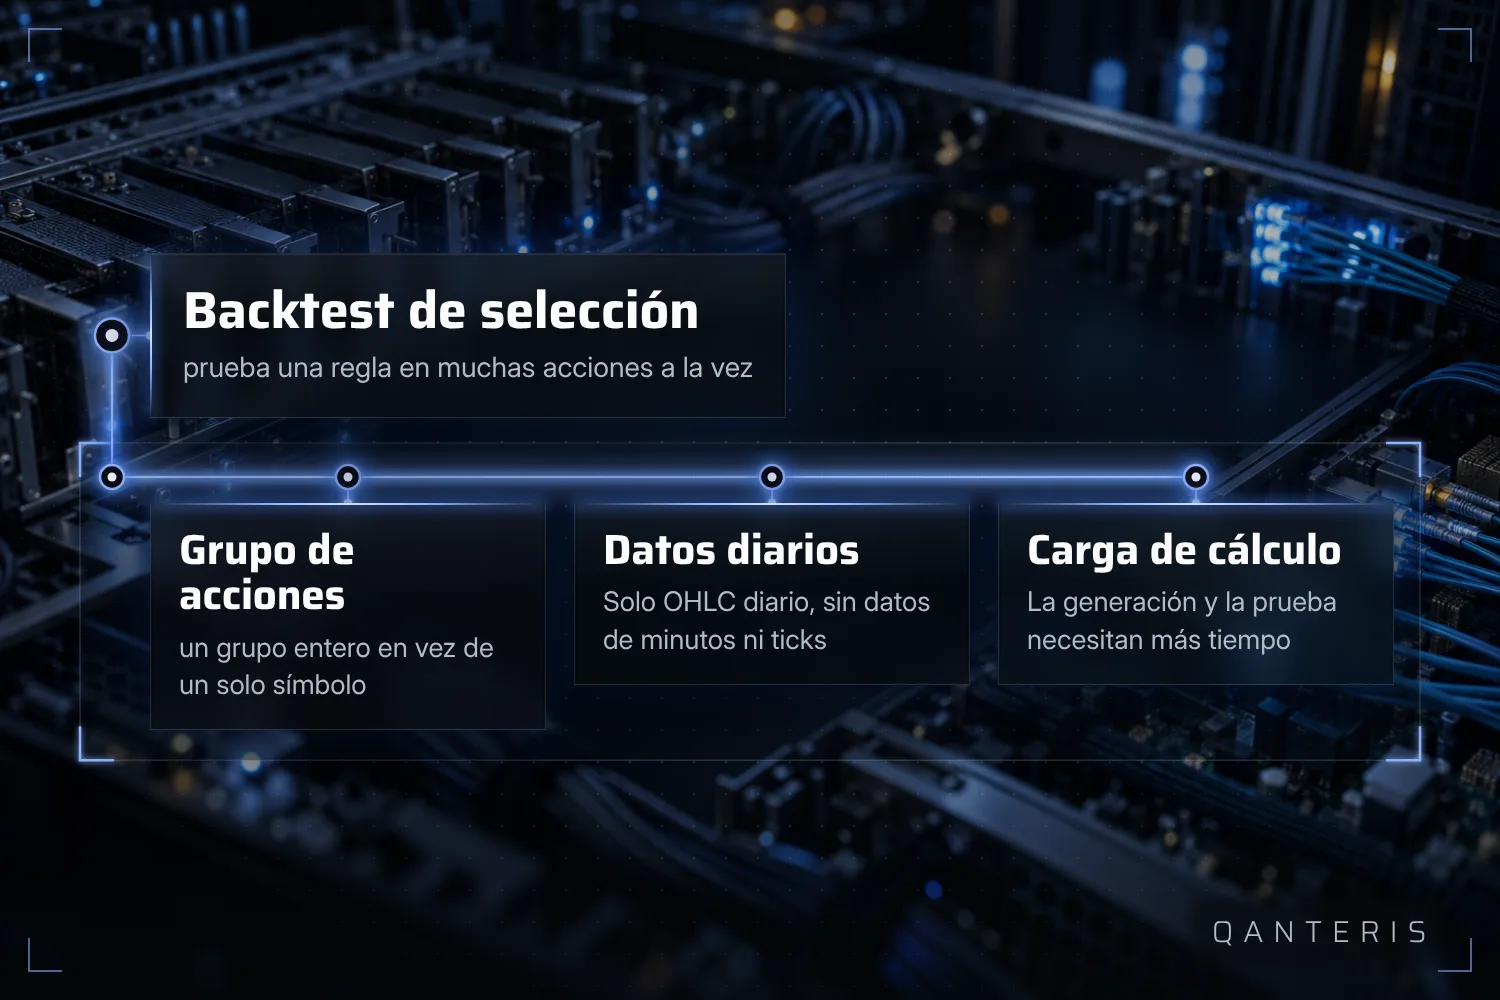
Un backtest para una sola acción prueba una estrategia contra la serie de precios de exactamente un símbolo. Si, en cambio, pruebas la misma estrategia con el motor Stockpicker, esta se ejecuta al mismo tiempo sobre todas las acciones del grupo elegido, a menudo cientos a la vez. En la práctica, esto significa que la generación y el backtest necesitan bastante más tiempo para una estrategia de Stockpicker que para una estrategia sobre un único símbolo.
El fabricante también señaló que el motor Stockpicker todavía estaba en desarrollo en el momento de la fuente subyacente. Por lo tanto, las propiedades mencionadas valían para ese estado de desarrollo, no como una afirmación definitiva sobre cualquier versión futura.
Así que si pasas de una estrategia para un único símbolo a una estrategia para todo un grupo de acciones, puedes planificar correspondientemente más tiempo para la generación y la prueba. Eso no es solo una cuestión del software, sino una consecuencia de que cada regla ahora se comprueba contra muchas series de precios en lugar de contra una sola.
Solo precios diarios: la base de datos del motor Stockpicker
Además del mayor esfuerzo de cálculo, el motor Stockpicker tiene otra particularidad: trabaja exclusivamente con precios OHLC diarios, es decir, el precio de apertura, el máximo, el mínimo y el cierre de un día. En este modo no puedes utilizar datos de minutos o de ticks.
La razón es la enorme cantidad de símbolos: el motor tiene que evaluar cientos o miles de acciones en un tiempo razonable, y eso es prácticamente imposible de lograr con resoluciones temporales más finas. Esta limitación se aplica específicamente al motor Stockpicker y no a un backtest sobre un único símbolo, en el que los datos más finos son posibles en principio.
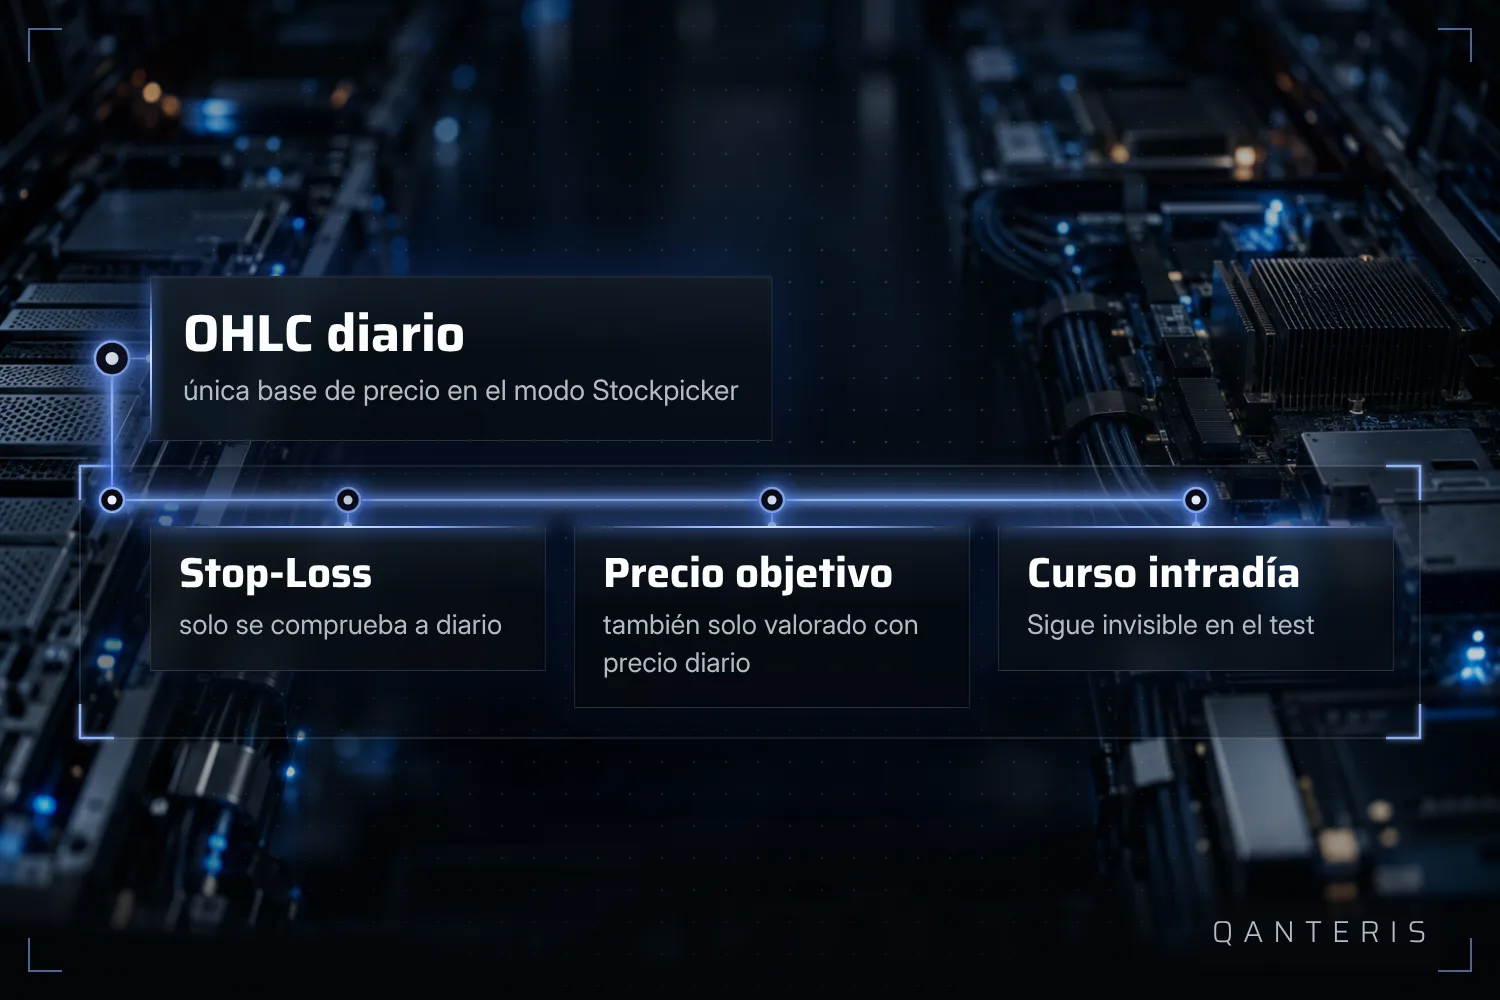
Para tu estrategia eso significa: las reglas de stop-loss y de objetivo de precio se evalúan sobre la base de precios diarios, no a partir del comportamiento real del precio dentro de un día. Una salida que encaja en el backtest sobre base diaria puede comportarse de otra manera en la realidad, porque el momento exacto dentro del día no se representa en el test. Esto hay que tenerlo en cuenta al construir reglas de salida para estrategias de acciones.
Qué muestra un backtest así y qué no muestra
Tanto si testeas una sola acción como todo un grupo: un backtest siempre solo te muestra cómo se habría comportado una estrategia en el pasado sobre los datos históricos. No te muestra cómo se comportará en el futuro.
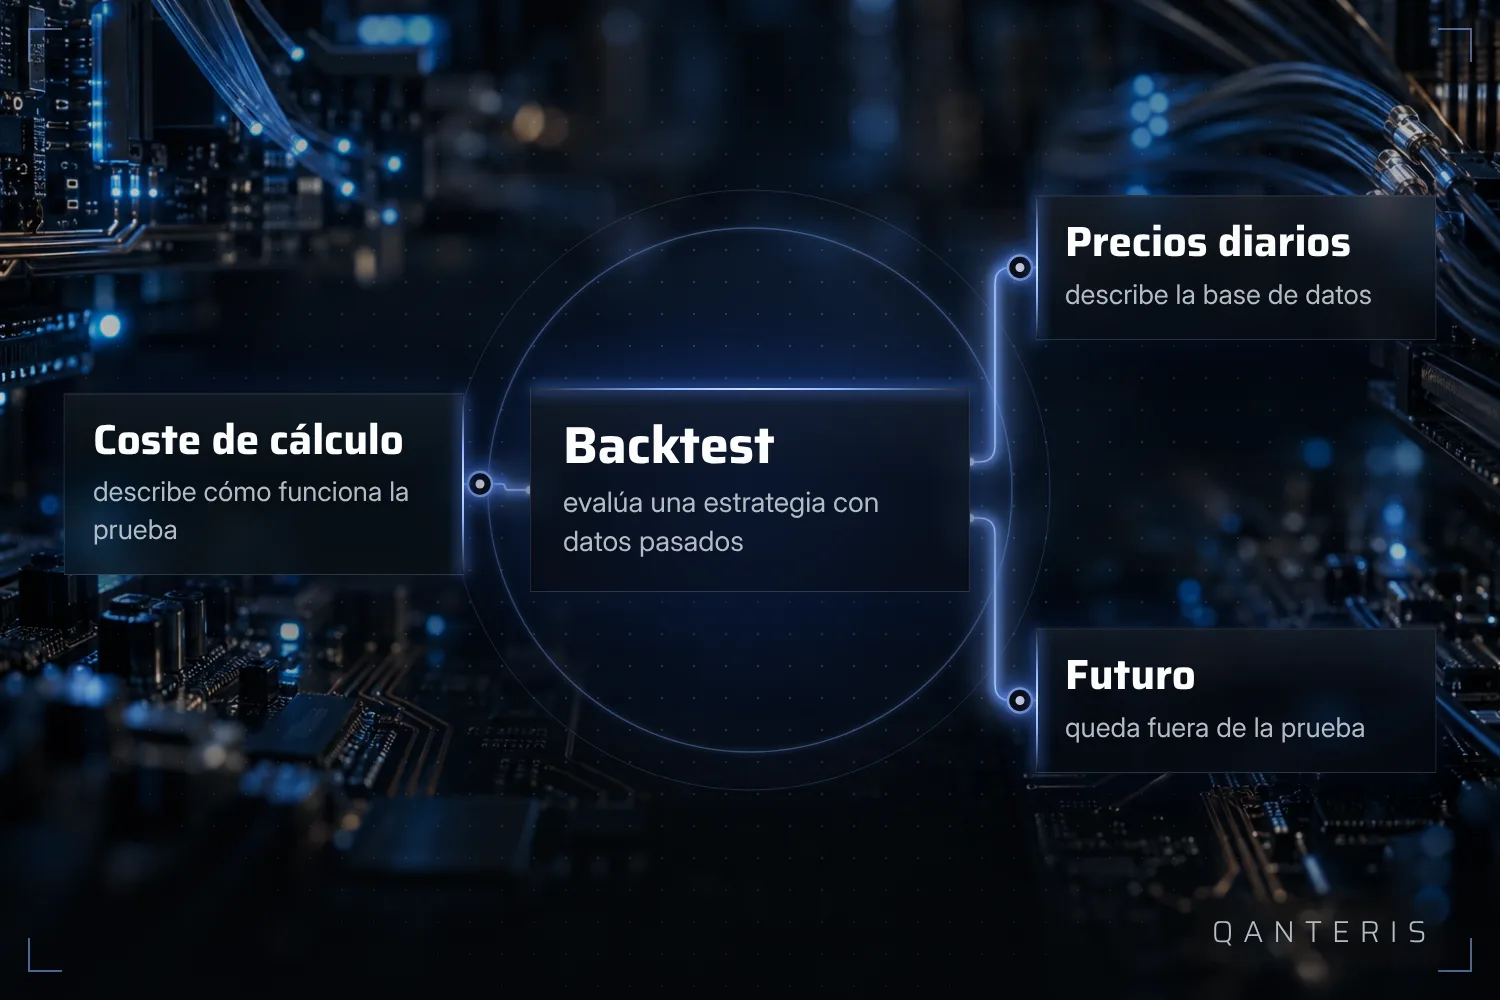
Eso se aplica al coste de cálculo del motor de selección de acciones igual que a la limitación a cotizaciones diarias: ambos puntos describen cómo funciona el test, no lo que dice sobre resultados futuros. Si conoces las particularidades de los backtests de acciones, puedes interpretar los resultados de forma más realista. Pero eso no dice nada sobre resultados futuros.
Este artículo tiene fines educativos y no es asesoramiento de inversión. Los resultados pasados, incluidos los de backtests, no garantizan resultados futuros. Operar con instrumentos financieros conlleva riesgos y puedes perder dinero.
Este artículo tiene fines educativos y no constituye asesoramiento de inversión. Los resultados pasados no garantizan resultados futuros.
¿Cómo lo haces tú? Cuéntalo en la comunidad. Gratis, en tu idioma.
Regístrate gratis