Análisis walk-forward: qué es y cómo funciona
¿Qué es el análisis walk-forward?
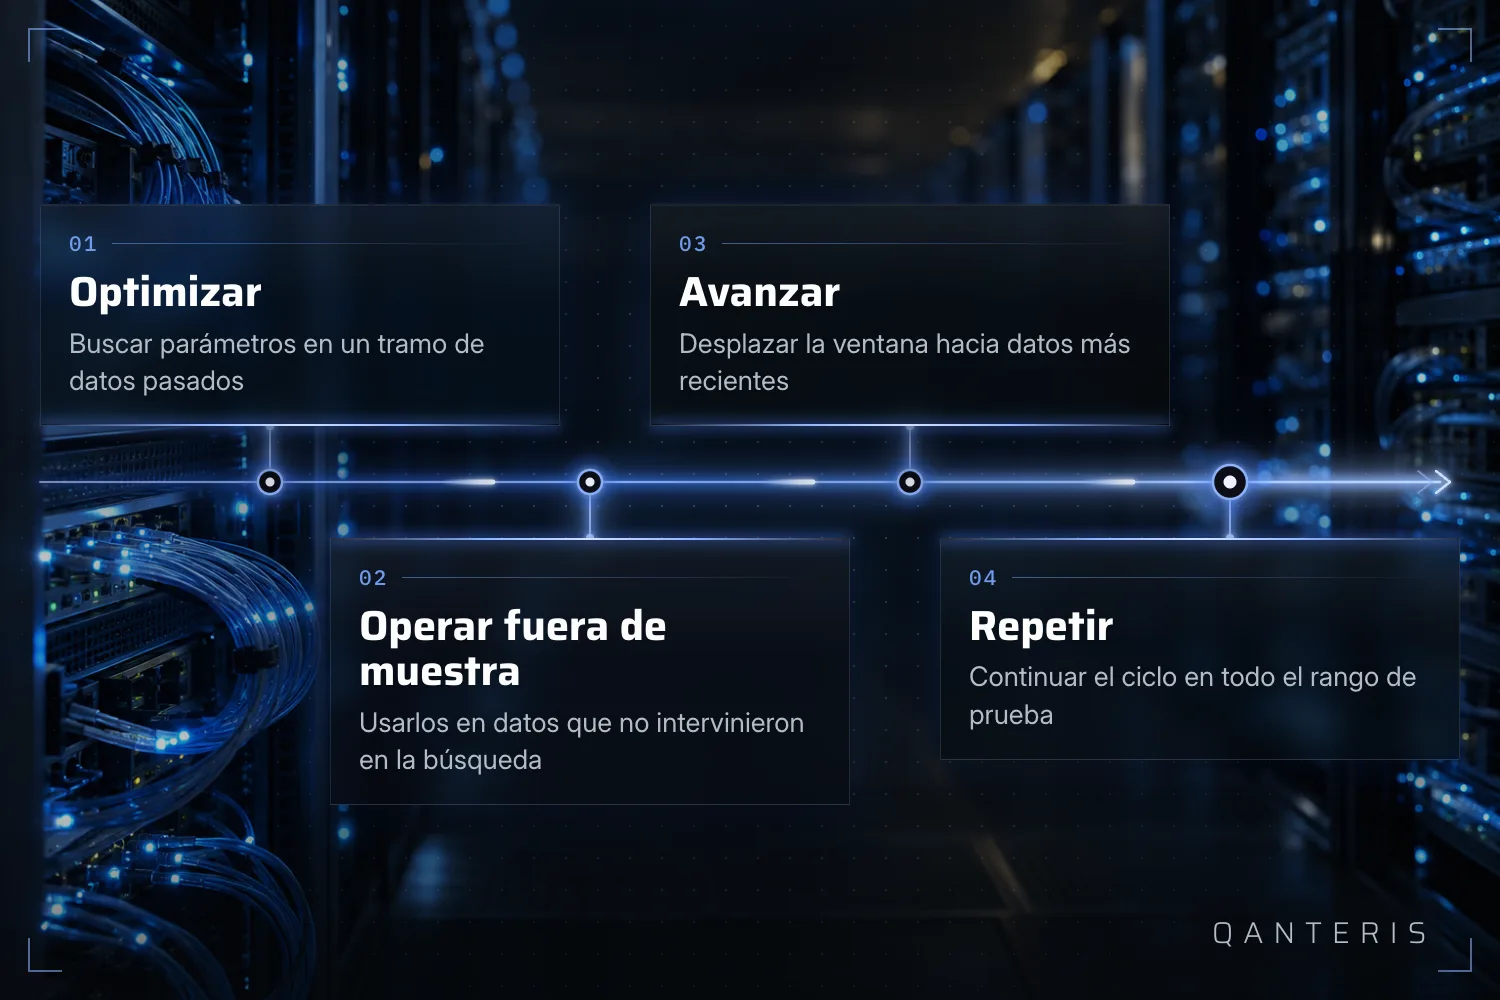
Si eres nuevo en el trading automatizado, probablemente te hayas topado con el término análisis walk-forward, también llamado optimización walk-forward. En términos sencillos, es un tipo especial de backtest, una prueba de una estrategia de trading sobre datos de precios históricos, que no se ejecuta una sola vez sobre todo el rango de prueba. En su lugar, se construye a partir de varios backtests más pequeños, llamados periodos de optimización, distribuidos a lo largo de todo el rango de prueba. Cada uno de estos periodos va seguido de una prueba out-of-sample, es decir, un segmento de datos que no se usó para encontrar los parámetros de la estrategia, utilizando los valores de los parámetros que se encontraron en ese periodo.
La idea detrás de este enfoque es simular cómo se podría gestionar una estrategia en trading en vivo. Optimizas la estrategia sobre un bloque de datos pasados, luego operas con los parámetros que encontraste durante un tiempo, y cuando ese periodo termina vuelves a optimizar sobre datos más recientes. Esto pretende reflejar un proceso que un trader podría seguir en la práctica: ajustar la estrategia de vez en cuando en lugar de configurarla una vez y no volver a tocarla nunca. Es importante ver esto como una descripción de un proceso de simulación, no como una predicción de cómo se comportará realmente la estrategia cuando opere con datos de mercado nuevos y nunca vistos.
Cómo funcionan los periodos y la división out-of-sample
Dentro del módulo Optimizer, una ejecución walk-forward divide los datos históricos en un número configurable de periodos. Cada periodo tiene dos partes: una parte de optimización y una parte de ejecución, también conocida como parte out-of-sample. Los parámetros encontrados durante la parte de optimización de un periodo se usan luego para operar a lo largo de la parte de ejecución siguiente. Una vez que esa parte de ejecución termina, la optimización se repite sobre datos nuevos, y el ciclo continúa a lo largo de todo el rango de prueba. Esta estructura general se documentó para una versión anterior del software, así que, aunque describe la lógica subyacente, puede que no describa exactamente cada detalle de la interfaz actual de StrategyQuant X.
Uno de los ajustes implicados suele llamarse Out of Sample %. Define qué porción de cada periodo walk-forward se reserva para la parte de ejecución, o de trading. Como ejemplo, con un ajuste out-of-sample del 30%, el 70% de los datos del periodo se usaría para la optimización y el 30% restante para operar con los parámetros encontrados. Este ejemplo proviene de una guía de usuario más antigua, y debe leerse como una ilustración de cómo funciona la división, y no como el valor predeterminado actual en StrategyQuant X. Si estás trabajando con la versión actual, merece la pena que revises tus propios ajustes en lugar de asumir que esta división se aplica automáticamente.
La matriz walk-forward: probar la robustez
Una optimización walk-forward estándar usa un periodo de reoptimización fijo, por ejemplo reoptimizar cada 300 días, elegido solo como ejemplo aquí y no como recomendación. Sin más pruebas, elegir ese periodo de reoptimización es esencialmente una conjetura, ya que no hay una forma integrada de saber de antemano qué longitud de periodo habría funcionado mejor con los datos disponibles.
Aquí es donde entra la matriz walk-forward. Es una función del módulo Optimizer que ejecuta todo un conjunto de optimizaciones walk-forward, cada una usando un número diferente de periodos de reoptimización y un porcentaje out-of-sample diferente. En lugar de probar una configuración fija, la matriz prueba muchas combinaciones a la vez, lo que la hace útil como comprobación de robustez y como forma de ayudar a encontrar qué periodo de reoptimización habría funcionado mejor con los datos históricos usados.
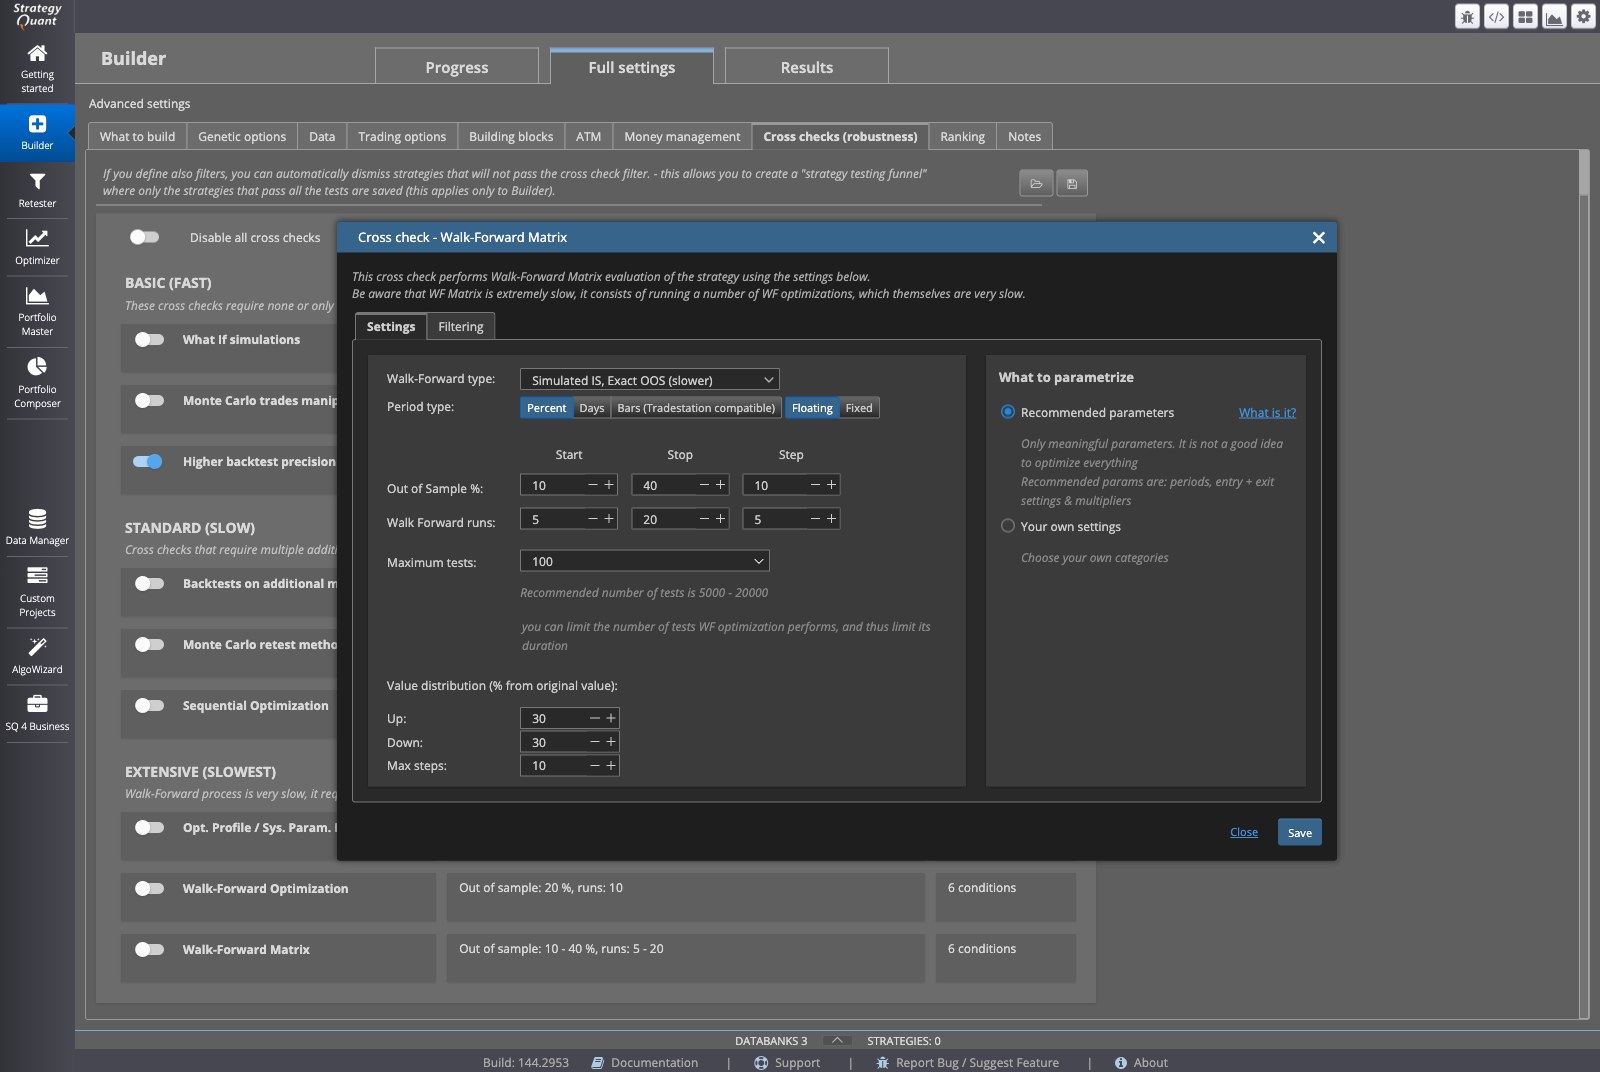
Después de que la matriz se haya ejecutado, puede mostrar qué periodo de reoptimización o porcentaje out-of-sample tuvo el mejor rendimiento con los datos históricos probados, e informa de con qué frecuencia la estrategia habría necesitado reoptimización durante esa prueba concreta. Según la documentación, una estrategia que supera este tipo de prueba de matriz se considera adaptable, mediante la reoptimización de parámetros, al rango de condiciones de mercado que estaban presentes en los datos probados. Esa conclusión se limita a las condiciones realmente observadas en la prueba, no a las condiciones que puedan darse en el futuro.
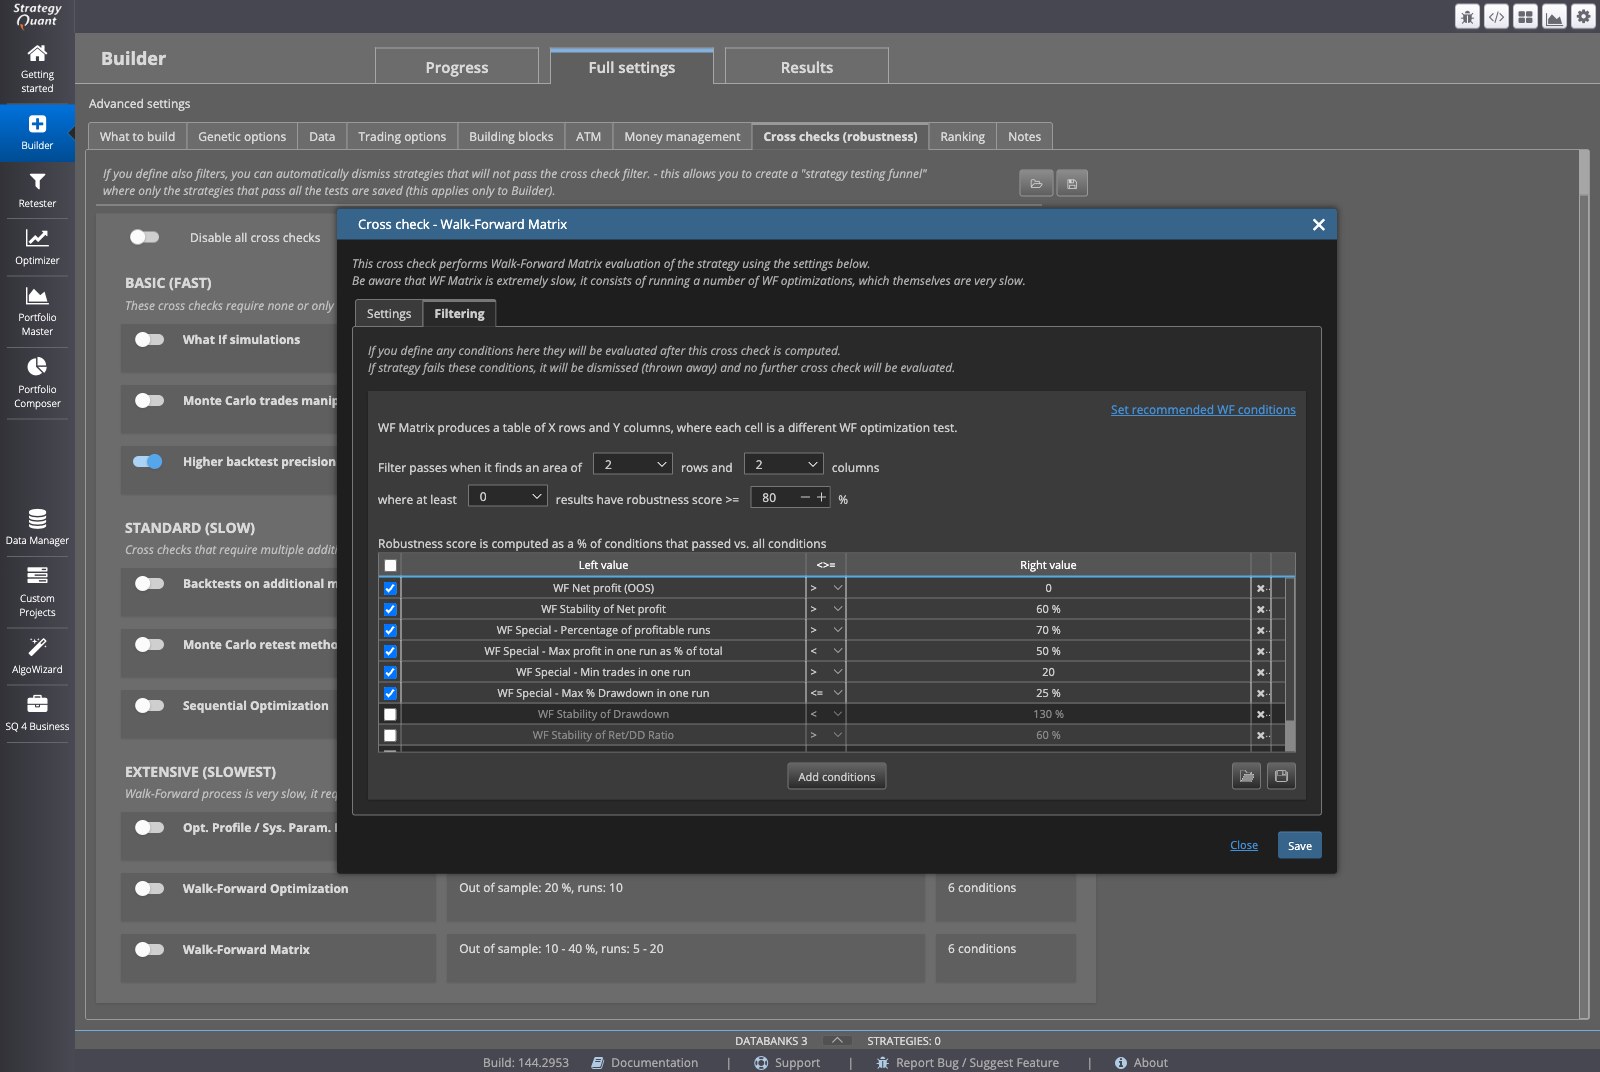
El resultado global de una ejecución de la matriz walk-forward normalmente incluye un resumen con el periodo de reoptimización ideal encontrado en esa prueba concreta, junto con un gráfico tridimensional que muestra las puntuaciones de robustez de todas las combinaciones que se probaron. Uno de los ajustes que encontrarás al configurar una ejecución de matriz se llama Increment. Controla el tamaño de paso usado para la serie de periodos, o longitudes de ejecución, y los porcentajes out-of-sample que se prueban en la matriz.
Por qué una matriz walk-forward puede tardar mucho
Como una optimización walk-forward completa tiene que ejecutarse por separado para cada combinación de ajustes incluida en la matriz, calcular una matriz walk-forward completa puede llevar mucho tiempo. Cuánto tarda depende del número de combinaciones que elijas probar, la longitud de los datos históricos y los recursos informáticos de los que dispongas. Puede merecer la pena planificarlo antes de iniciar una ejecución de matriz grande, sobre todo si estás probando muchas combinaciones a la vez.
Qué puede y qué no puede decirte este método
El análisis walk-forward y la matriz walk-forward son útiles porque simulan un proceso continuo de optimizar y reoptimizar una estrategia a lo largo del tiempo, en lugar de probar una estrategia con un conjunto fijo de parámetros sobre todo el historial. Esto puede darte una idea de cómo podría haberse adaptado una estrategia a condiciones cambiantes en el pasado, y puede ayudarte a ver qué frecuencia de reoptimización funcionó mejor con los datos concretos que probaste, y cuán adaptable fue la estrategia a las condiciones de mercado presentes en esos datos.
Lo que no puede hacer es confirmar cómo se comportará una estrategia cuando opere con datos de mercado futuros y nunca vistos. Todos los resultados que ves de una ejecución walk-forward o de una matriz walk-forward se construyen enteramente a partir de precios históricos y de los ajustes que elegiste para esa prueba. Una estrategia que tuvo un buen rendimiento a través de este proceso en el pasado no queda por ello demostrada como segura, fiable ni con certeza de comportarse igual en el futuro.
Este artículo tiene fines educativos y no es asesoramiento de inversión. Los resultados pasados, incluidos los de backtests, no garantizan resultados futuros. Operar con instrumentos financieros conlleva riesgos y puedes perder dinero.
Este artículo tiene fines educativos y no constituye asesoramiento de inversión. Los resultados pasados no garantizan resultados futuros.
¿Cómo lo haces tú? Cuéntalo en la comunidad. Gratis, en tu idioma.
Regístrate gratis