Výpočet velikosti pozice: víc než jen výnos
Kdo hledá vzorec pro výpočet velikosti pozice, narazí rychle na jednotlivá procenta nebo pevné velikosti lotu. Přitom se snadno přehlédne to důležitější: model, který pro velikost pozice zvolíš, může změnit víc než jen konečný stav strategie. Může změnit tvar celé kapitálové křivky, posunout poměr ziskového a ztrátového potenciálu, a backtest ti přitom vždy ukáže jen to, jak by se model projevil na historických datech, ne jak se bude chovat v budoucnu za reálných obchodních podmínek. Tento článek ukazuje, co velikost pozice jako nastavení znamená, které modely jsou zdokumentované, jak jeden jediný ovladač, jako je Size Multiplier, posouvá hned několik věcí současně, a jak rozhodnutí o velikosti pozice působí i na úrovni Portfolio.
Co velikost pozice skutečně znamená
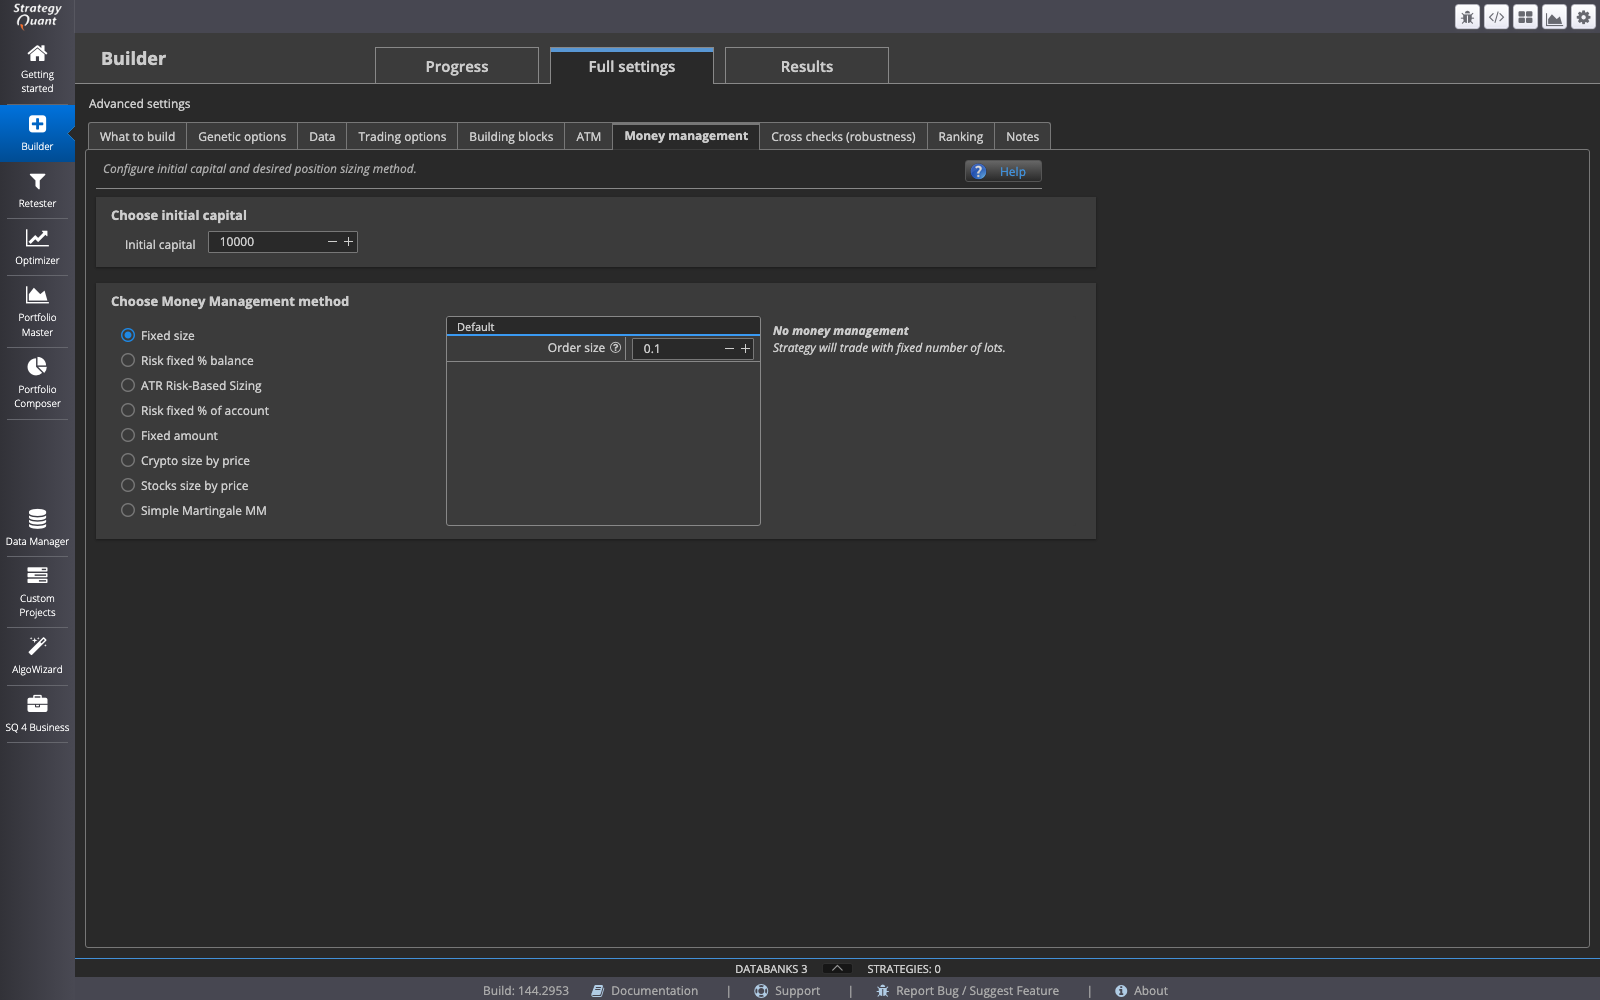
Money management, nazývaný také velikost pozice, je nastavení, které určuje, kolik lotů nebo podílů se obchoduje při každém jednotlivém trajdu. To na první pohled zní jako čistě otázka počtu kusů, ale není: přes obchodované množství zároveň řídíš, kolik kapitálu se při jednom trajdu skutečně riskuje. Velikost pozice je tak nastavení rizika, ne pouhý údaj o množství.
Tři zdokumentované modely a seznam roste
Pro money management jsou mimo jiné zdokumentované tři modely: Fixed size, u kterého každý trade používá stejnou pevnou velikost lotu, Fixed amount, u kterého se zadává pevná peněžní částka na trade, a Risk fixed percent of account, u kterého se velikost pozice odvíjí od pevného procenta aktuálního stavu účtu. Tyto tři modely se zásadně liší v tom, na co reagují: pevné číslo, pevná částka nebo měnící se účet. Protože se software neustále vyvíjí, může aktuální seznam obsahovat další metody, které přesahují tyto tři.
Fixed proportional: jeden model formuje celou křivku, ne jen koncový bod
Názorným příkladem toho, jak silně model působí, je Fixed proportional. Přitom se pevná velikost lotu nebo kontraktu váže na stanovené procento zůstatku účtu. Mění-li se zůstatek účtu během backtestu, velikost pozice s ním roste nebo se zmenšuje. Na konci proto nestojí jen jiný výnos než u pevné velikosti lotu, ale jiná kapitálová křivka za celé období: ziskové fáze se s rostoucím kapitálem více pákují, ztrátové fáze se se zmenšujícím se kapitálem automaticky brzdí. To je efekt v rámci jednoho běhu backtestu s měnícím se zůstatkem účtu, ne důkaz toho, že se stejné chování v živém obchodování stejně proporcionálně bude opakovat.
Size Multiplier: jedno číslo hýbe několika věcmi najednou
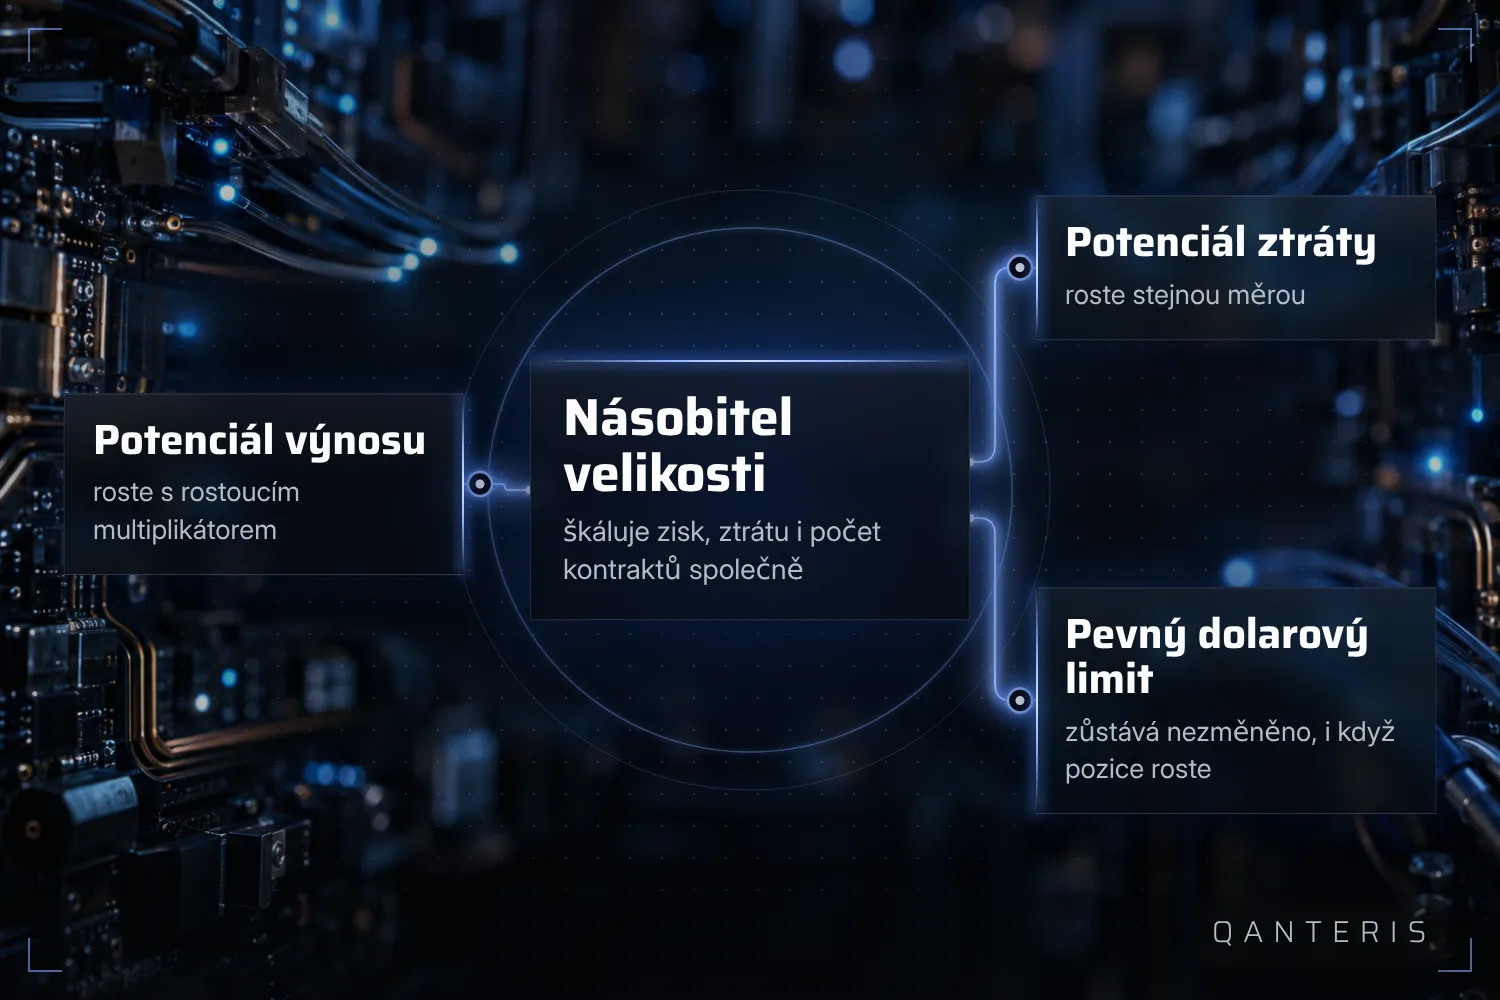
Size Multiplier je ovladač, který škáluje zisk a ztrátu i počet kontraktů každého obchodu ve stejném poměru. Hodnota 1 nechává backtest beze změny, 2 zdvojnásobuje velikost pozice, 0,5 ji půlí. Na první pohled to působí jako pouhé škálování výnosu. Ve skutečnosti tomu tak není, jakmile účet nebo vyhodnocovací program předepisuje pevné limity v dolarech, například maximální limit ztráty: protože je tento limit definován pevnou peněžní částkou, zatímco velikost pozice roste, s vyšším multiplikátorem zároveň roste možné ziskové potenciál i možné ztrátové potenciál vůči právě tomuto pevnému limitu. Vyšší multiplikátor tedy automaticky nezlepšuje poměr mezi šancí a rizikem a automaticky také nesnižuje nebezpečí, že takový pevný limit prolomíš.
Velikost pozice na úrovni Portfolio: Portfolio Composer
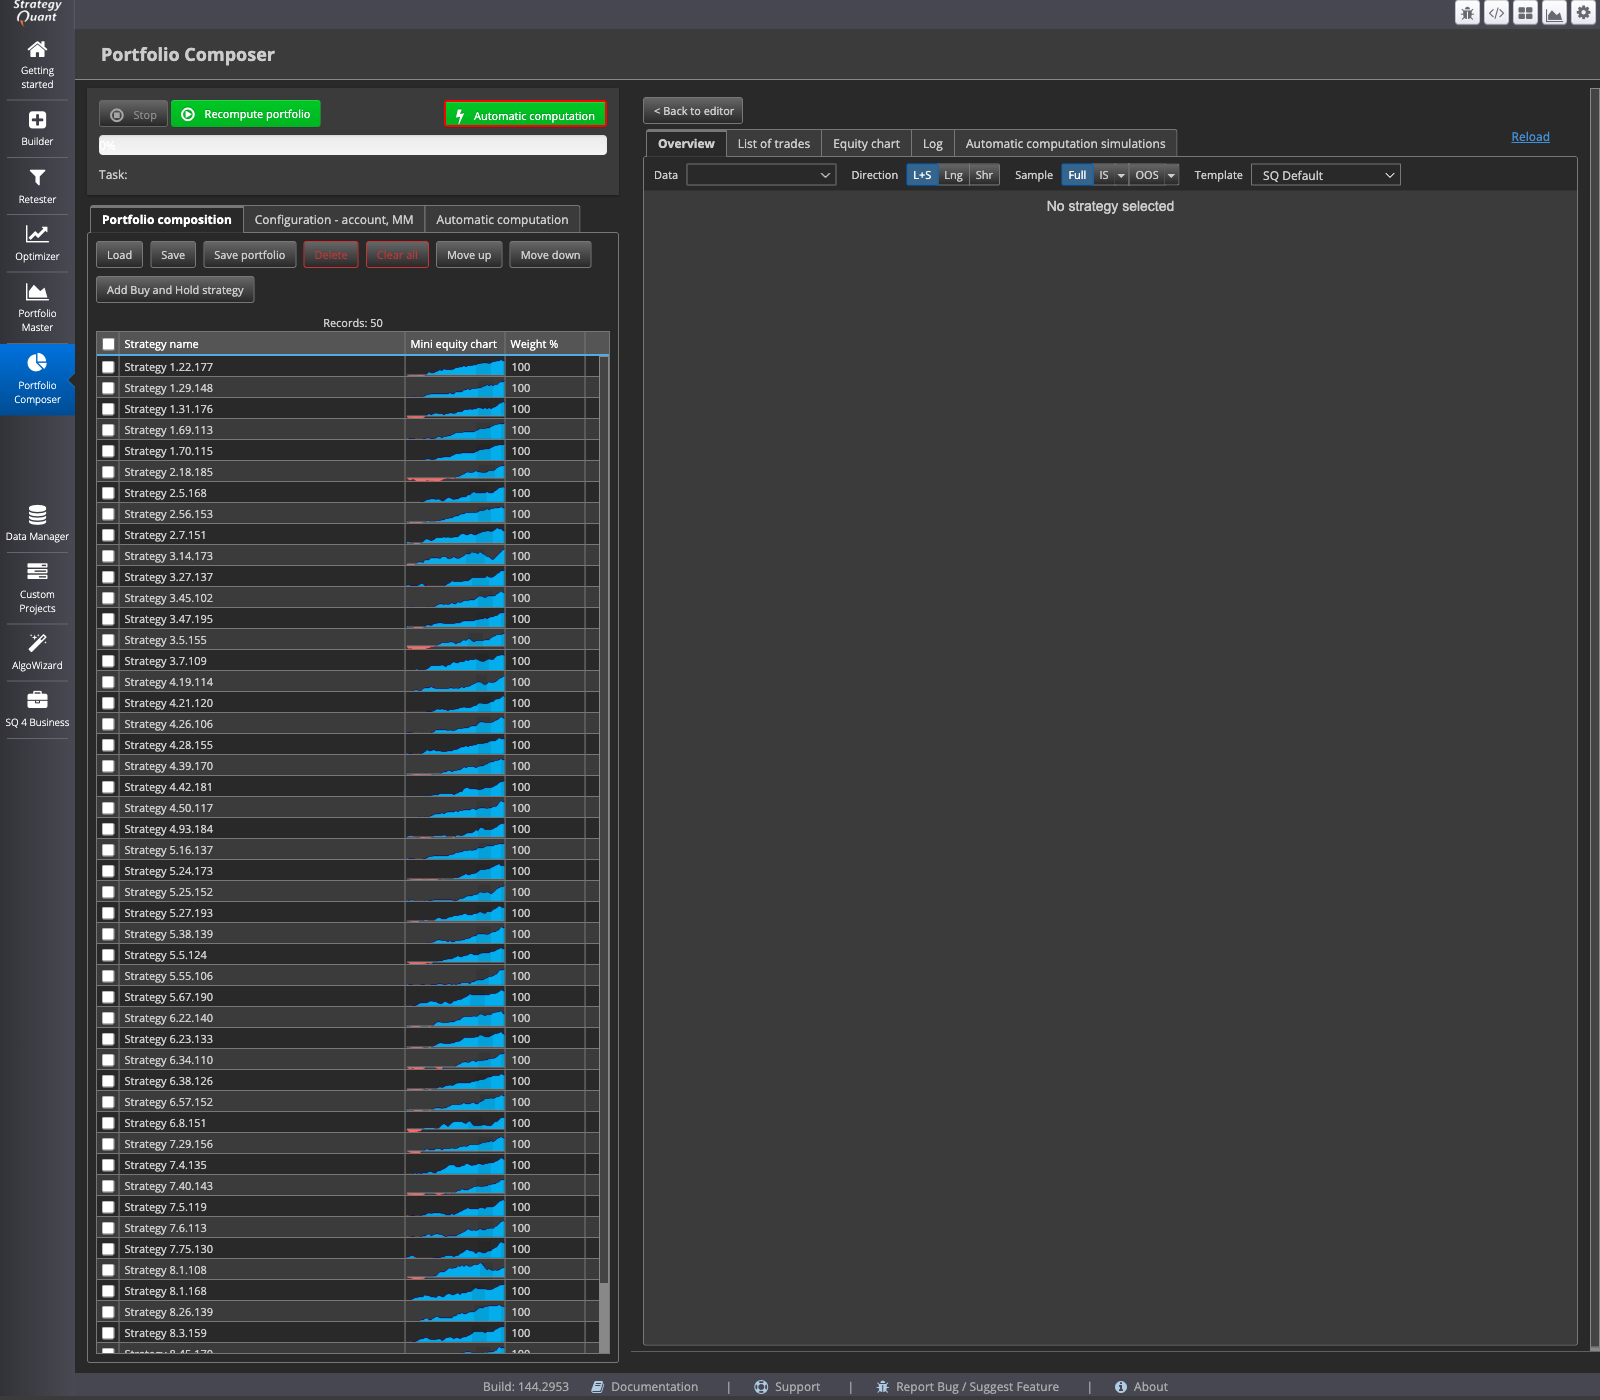
Rozhodnutí o velikosti pozice nepadají jen pro jednotlivou strategii, ale také ve chvíli, kdy se několik strategií spojuje do jednoho Portfolio. V Portfolio Composer lze Portfolio z už hotových strategií sestavit ručně: strategie se načtou, každá dostane přiřazenou váhu a pomocí funkce Recompute portfolio se vypočítá kombinovaný výsledek. Jaká váha je přitom smysluplná, závisí na konkrétním případě, a jednou vypočítaný výsledek Portfolio je vyhodnocením minulých dat, ne předpovědí.
Co backtest ukazuje a co ne
Každá z uvedených metod určování velikosti pozice se v backtestu prověřuje na historických datech. Výsledky z backtestu, včetně účinku zvoleného modelu money managementu, se mohou lišit od výsledků na obchodní platformě. Častými důvody jsou odlišná historická data, rozdílná časová pásma a obchodní seance, jiná nastavení spreadu, komise a slippage, jiné provádění orderů nebo odlišné parametry strategie mezi oběma prostředími. Backtest ti tedy ukazuje, jak by určitý model velikosti pozice působil na určitý historický datový soubor za tam uložených předpokladů. Neukazuje ti, jak se tentýž model bude chovat v budoucnu za reálných podmínek obchodní platformy. Tato hranice platí bez ohledu na to, jak pečlivě byl model zvolen nebo jak pečlivě byla křivka prověřena.
Volba modelu velikosti pozice proto není jednorázový vzorec, který nasadíš a pak na něj zapomeneš. Je to průběžné rozhodování o tom, jak proti sobě vážíš růst kapitálu, ochranu kapitálu a pevné limity účtu, pro každou jednotlivou strategii a pro Portfolio jako celek.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky, včetně výsledků backtestů, nezaručují budoucí výsledky. Obchodování s finančními instrumenty je spojeno s riziky a můžeš přijít o peníze.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky nezaručují budoucí výsledky.
Jak to děláš ty? Napiš to v komunitě. Zdarma, ve tvém jazyce.
Zaregistruj se zdarma