Systematické obchodování: Rozhodnutí před obchodem
Mnoho lidí považuje „systematické obchodování" za jiné slovo pro „automatizované obchodování": program, který provádí obchody, aniž by do nich člověk zasahoval. Rozhodující rozdíl ale není ve vykonávání, nýbrž před ním. Při systematickém obchodování platí pravidla ještě před tím, než proběhne první obchod: vstup, výstup a práce s pozicí jsou předem definované a ověřené na datech z minulosti. Na tom nic nemění, jestli nakonec podle těchto pravidel obchoduje člověk, nebo je automaticky vykonává software. V tomto článku uvidíš, jak tento rozdíl vypadá v praxi, jaké dvě cesty k tomu StrategyQuant X nabízí a kde jsou hranice každého ověřování na datech z minulosti.
Dvě cesty, jeden společný princip
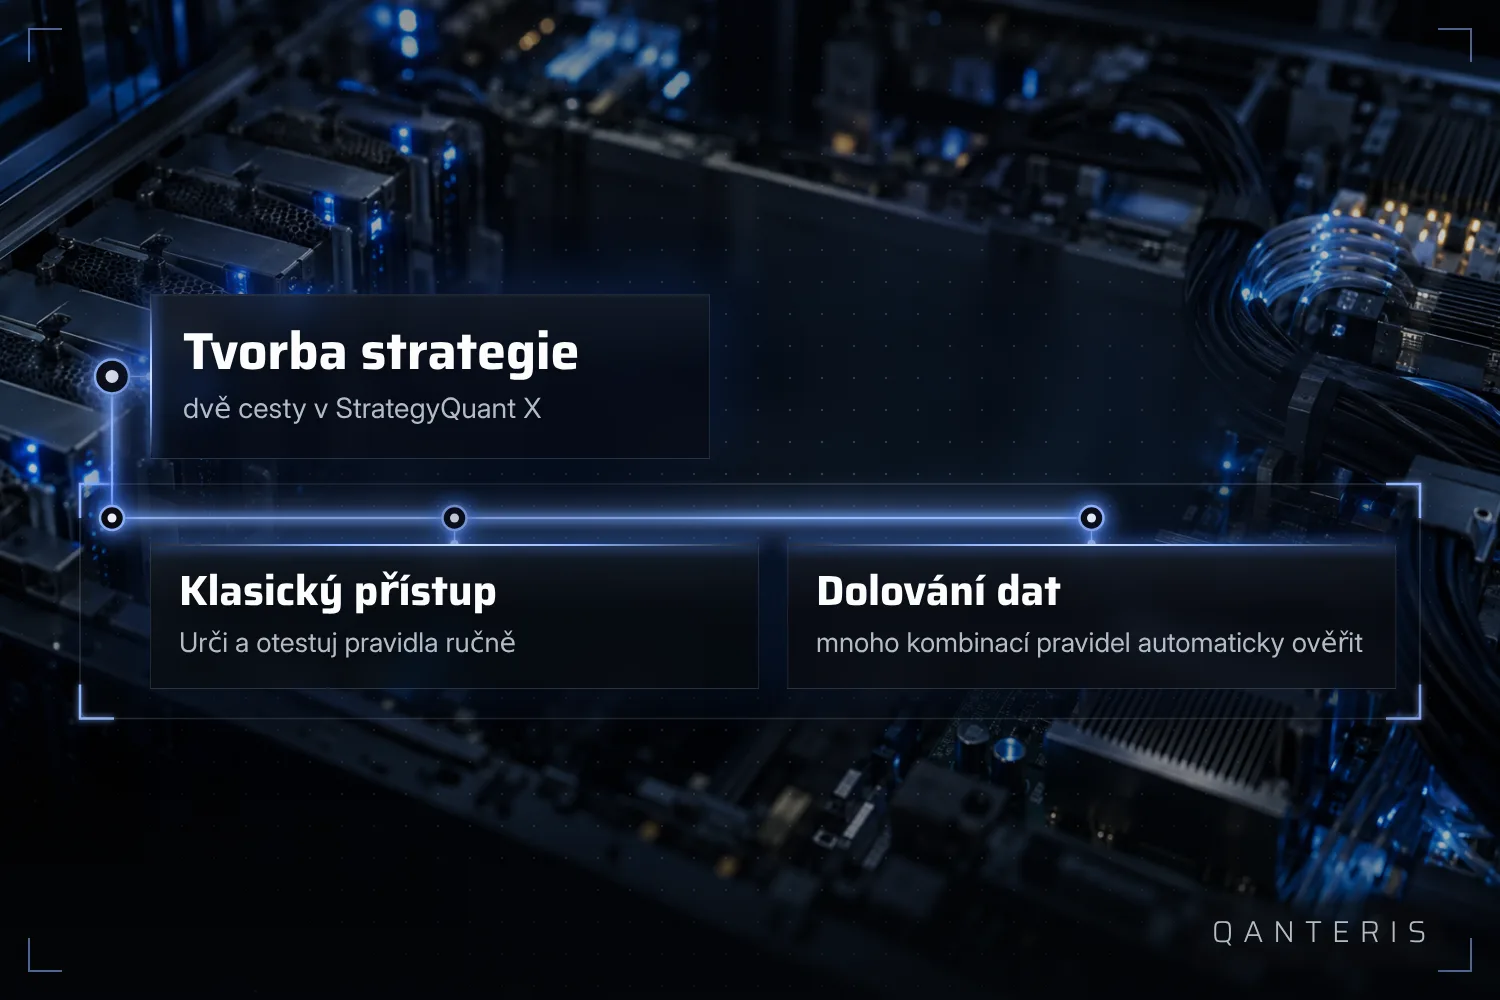
StrategyQuant X rozlišuje dva základní přístupy ke stavbě obchodní strategie. Klasický přístup odpovídá ručnímu vytváření strategie v AlgoWizardu: pravidla si stanovíš sám. Přístup data miningu naproti tomu testuje velké množství kombinací pravidel, aby našel strategii s nejvyšší pozorovanou historickou výkonností. Ani jedna z těch dvou cest není sama o sobě nadřazená a ani jedna nezaručuje fungující strategii. Co mají obě společné, je okamžik rozhodnutí: pravidla se stanovují ještě předtím, než v praxi proběhne obchod.
Klasická cesta: pravidla postavená a prověřená ručně
Při ručním vytváření, které pracuje na principu pokusu a omylu, vybíráš stavební prvky, jako jsou indikátory, cenové vzorce a typy orderů, testuješ prototyp na historických datech a přepracováváš ho, když výsledek není uspokojivý, a poté ho znovu testuješ. To je tradiční, neautomatizovaný způsob práce, na rozdíl od automatizovaného generování strategií. Ani opakované opakování tohoto postupu nevytváří záruku, že strategie bude v budoucnu fungovat stejně jako v testu. Na této cestě je přesto rozhodující: pravidla jsou pevně daná dlouho předtím, než se použijí v live obchodování, a byla předem prověřena na datech z minulosti. Právě to dělá tento postup systematickým, i když zde žádný software automaticky neprohledává pravidla.
Cesta data miningu: automatické prohledávání mnoha kombinací pravidel
Přístup data miningu v StrategyQuant X jde opačnou cestou: místo ručního testování jedné konkrétní myšlenky pravidla prohledává software velké množství kombinací pravidel a zjišťuje, která z nich by v minulosti dosáhla nejvyšší pozorované výkonnosti. I to je nejprve jen prověření na historických datech, žádné tvrzení o budoucnosti. Rozdíl oproti klasické cestě není v principu, ale v rozsahu: místo ručního testování hrstky variant prověřuje software mnoho variant automaticky. Princip zůstává stejný: pravidla stanovit před použitím a prověřit na datech z minulosti.
Nástroje, které staví na již prověřených pravidlech
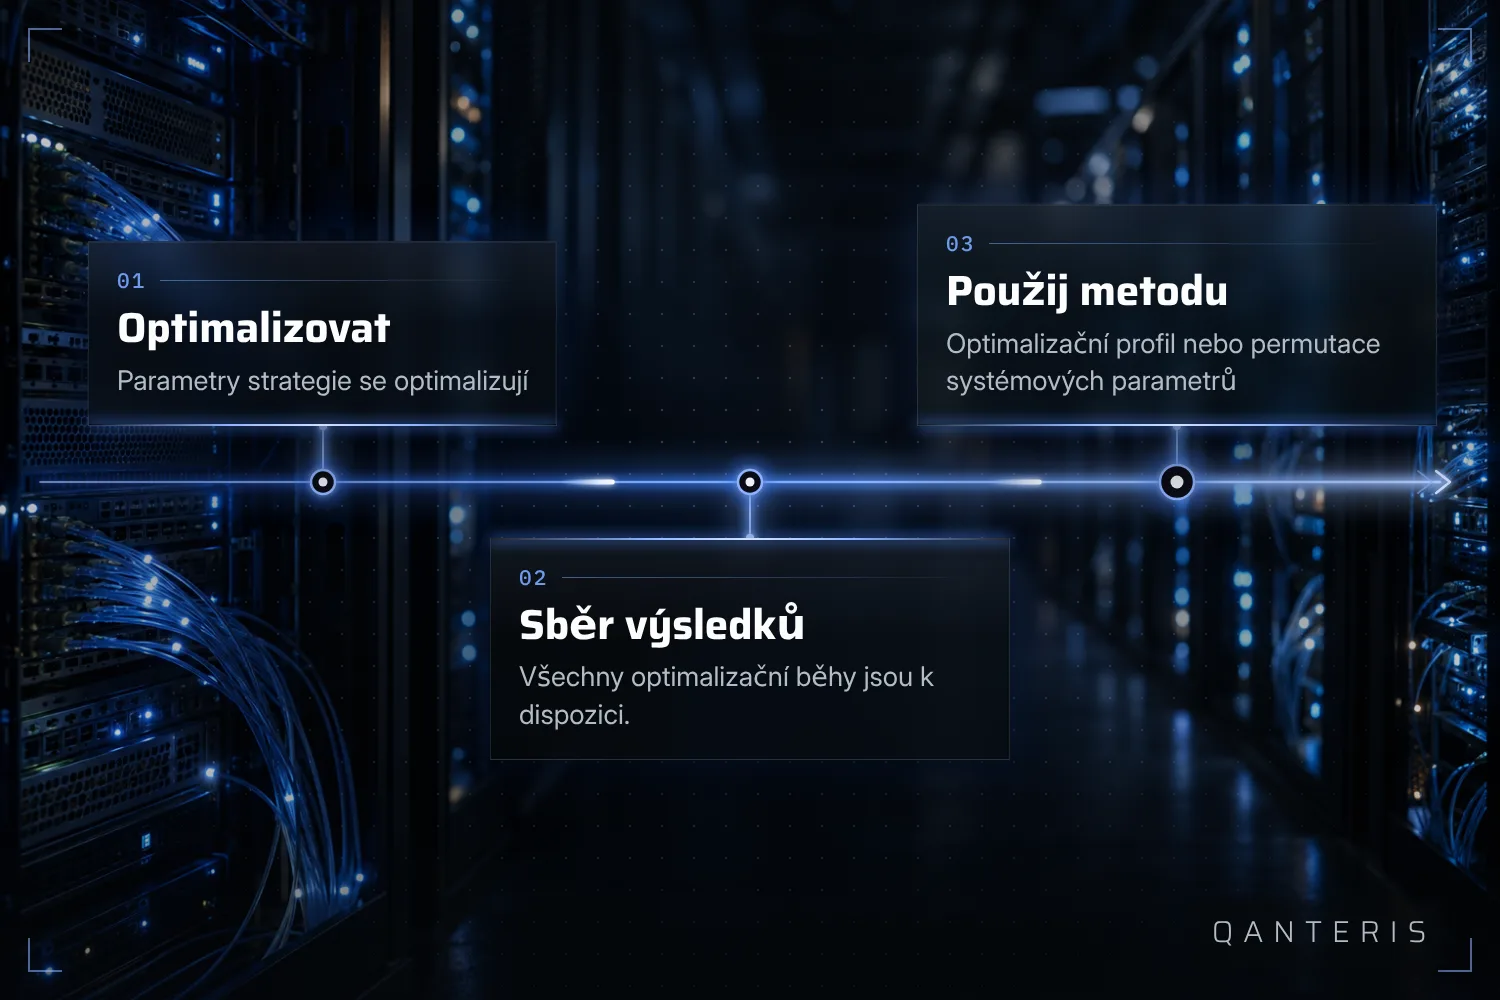
Některé nástroje v StrategyQuant X předpokládají již dokončený krok prověření. Optimization Profile a System Parameter Permutation oba vycházejí z výsledků všech optimalizačních běhů: parametry strategie musí být nejprve optimalizovány, než se na tyto výsledky použije jedna z těchto dvou metod. I to ukazuje princip: vlastní výpočetní krok, optimalizace, přichází první, hodnocení následuje poté. Ani optimalizace, ani jedna z těchto dvou metod samy o sobě nedokazují, že zkoumaná strategie je robustní. Pouze třídí a hodnotí výsledky, které již existují.
Monte-Carlo analýza: stejná simulace, mnohokrát opakovaná
Dalším příkladem předem ověřeného, opakovaného uplatňování pravidel je Monte-Carlo analýza. Ta opakuje stejnou simulaci mnohokrát, přičemž při každém průchodu se provádějí malé náhodné změny. Podle materiálů výrobce zvyšuje větší počet opakování statistickou vypovídací hodnotu, respektive spolehlivost souhrnných výsledků. I zde platí stejné omezení jako u každé jiné zde popsané metody: více opakování činí tvrzení o minulosti spolehlivějším, ale nejsou zárukou toho, že strategie bude v budoucnu obchodovat se ziskem. Analýza popisuje simulovaná data z minulosti, ne předpověď.
Co kontrola minulosti neukazuje
Každá z popsaných metod, ať jde o ruční testování, Data Mining, Optimization Profile, System Parameter Permutation nebo Monte-Carlo analýzu, má jedno společné: vyhodnocuje data, která už jsou minulostí. To platí pro backtesty stejně jako pro simulace a optimalizace. To samo o sobě ještě nic neříká o tom, jak se stejná pravidla budou chovat na budoucích, dosud neznámých tržních datech. To není slabina jednotlivé metody, ale zásadní hranice každé kontroly minulosti. Kdo stanoví pravidla předem, ať už ručně nebo pomocí softwaru, tím ještě nepředložil důkaz, že se tato pravidla budou v budoucnu chovat stejně.
Kdo nese odpovědnost
Odpovědnost za to správně vyhodnotit novou strategii a znát její silné stránky, slabiny a hranice předtím, než je nasazena do live obchodování, nese uživatel, ne software. To platí bez ohledu na to, kterou z obou cest jsi zvolil a kolik automatizovaných kontrolních kroků tomu předchází. Ani úspěšně složený automatizovaný test nenahrazuje vlastní posouzení, zda strategie odpovídá tvému cíli a tvé ochotě riskovat.
Poznámka k původu výzkumu
Část materiálů výrobce k hodnocení a výběru strategií vytvořených v StrategyQuant X se opírá o studii z let 2019 a 2020. Tato studie vznikla před pozdějšími verzemi produktu a před od té doby změněnými tržními podmínkami. Závěry z ní proto nelze bez ověření přenášet na současnou situaci, vztahují se k období, ve kterém studie probíhala.
Co systematické obchodování dokáže a co ne
Systematické obchodování znamená nejprve jen jedno: pravidla jsou stanovena předtím, než proběhne první obchod, a byla předem ověřena na datech z minulosti. To platí jak pro klasickou, ruční cestu, tak pro cestu Data Mining v StrategyQuant X. Automatizace je přitom možný nástroj pro provádění, ne podmínka samotného principu. Vždy zůstává otevřené, jak se stejná pravidla budou chovat na datech, která ještě nikdo neviděl, a přesně na to nedokáže žádná z zde popsaných metod odpovědět sama od sebe. Toto rozhodnutí, vyhodnotit strategii a znát její hranice, zůstává na tobě.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky, včetně výsledků backtestů, nezaručují budoucí výsledky. Obchodování s finančními instrumenty je spojeno s riziky a můžeš přijít o peníze.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky nezaručují budoucí výsledky.
Jak to děláš ty? Napiš to v komunitě. Zdarma, ve tvém jazyce.
Zaregistruj se zdarma