Od obchodní myšlenky k úplným pravidlům
Máš nápad: kupuj, když RSI silně klesá. Zní to jako hotové pravidlo, ale je to teprve začátek. Obchodní strategie potřebuje kromě vstupní podmínky také pravidla pro výstup a pravidla pro řízení obchodu, a právě ta u čistého nápadu, jako je tento, ještě úplně chybí. I když je postavíš, výsledek v testu se často chová jinak, než jsi čekal, jednoduše proto, že velká část potřebného souboru pravidel ještě vůbec nebyla definována.
Tento článek ti ukáže cestu od obchodního nápadu k úplnému souboru pravidel: z čeho se skládá, jaký zdokumentovaný postup pro to existuje a proč větší hledání parametrů samo o sobě nedá lepší strategii. Na konci budeš vědět, jaké otázky bys měl položit svému vlastnímu nápadu, než ho necháš postavit.
Obchodní nápad a soubor pravidel: proč jedno pravidlo RSI nestačí
Obchodní strategie je v jádru soubor pravidel typu když-pak: když platí určité podmínky, software provede určité akce. To platí pro téměř každý styl strategie, například trendové sledování, mean reversion nebo něco úplně jiného. Styly se liší především tím, jak jsou pravidla postavená, ne tím, že by vůbec nešlo o pravidla typu když-pak.
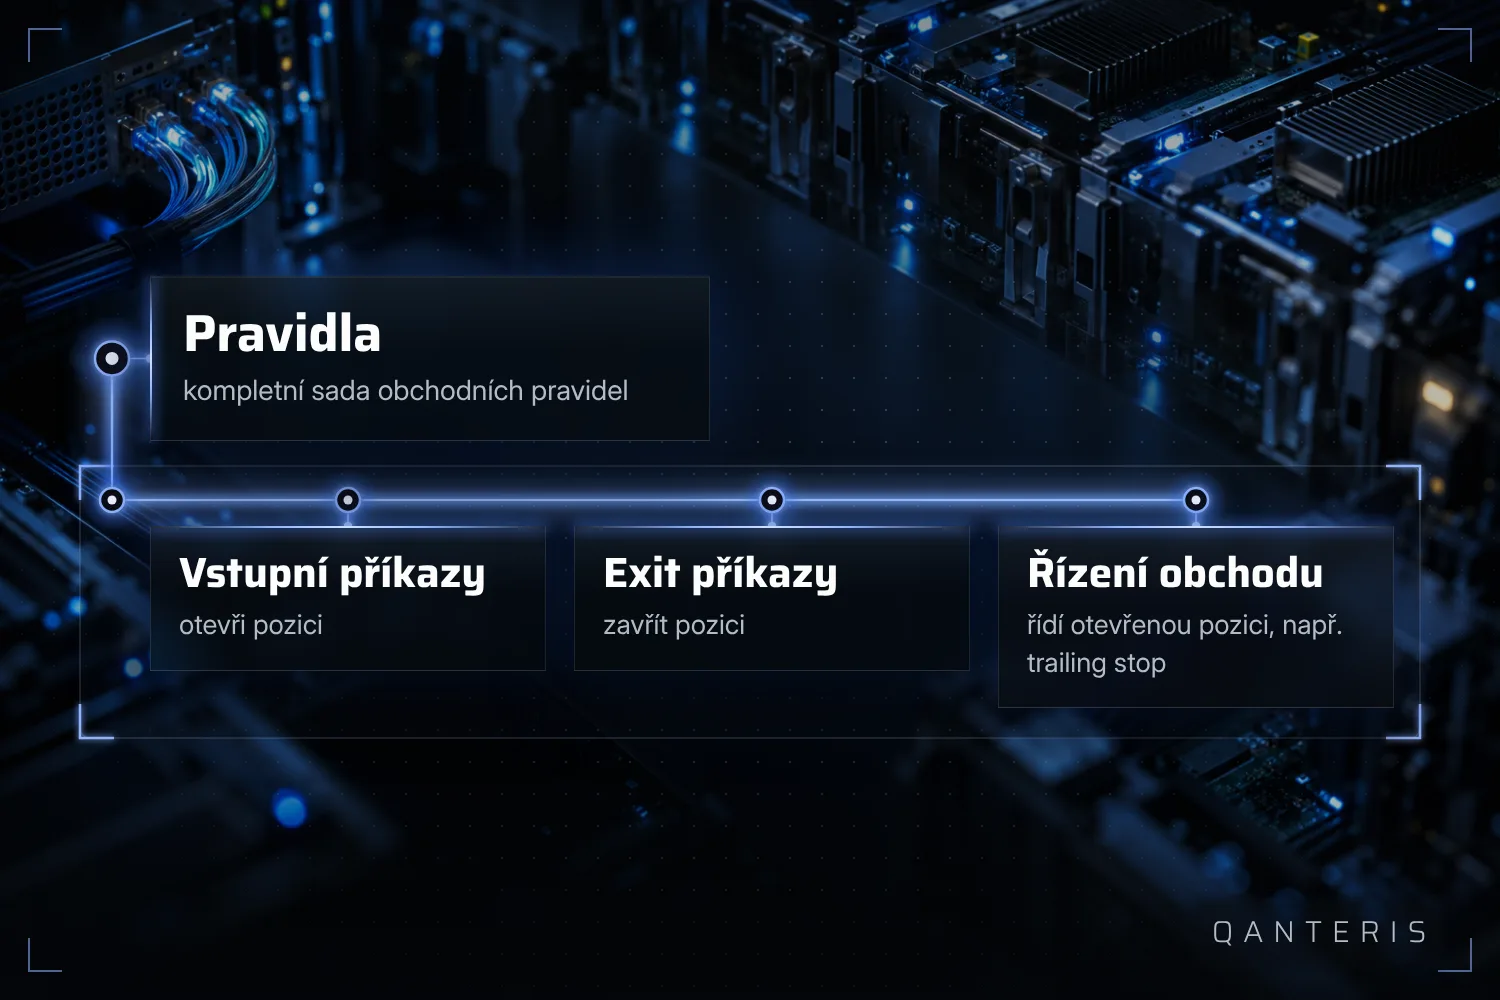
Úplný soubor pravidel se skládá ze tří druhů stavebních prvků: vstupních příkazů, které otevírají pozici, výstupních příkazů, které ji zavírají, a příkazů pro řízení obchodu, například posouvání trailing stopu. Tvůj nápad s RSI dodá jen první prvek, vstupní podmínku. Bez pravidel pro výstup a bez pravidel pro řízení obchodu zůstává fragmentem, daleko od úplného souboru pravidel.
Zdokumentovaná cesta od hrubého návrhu k hotové strategii
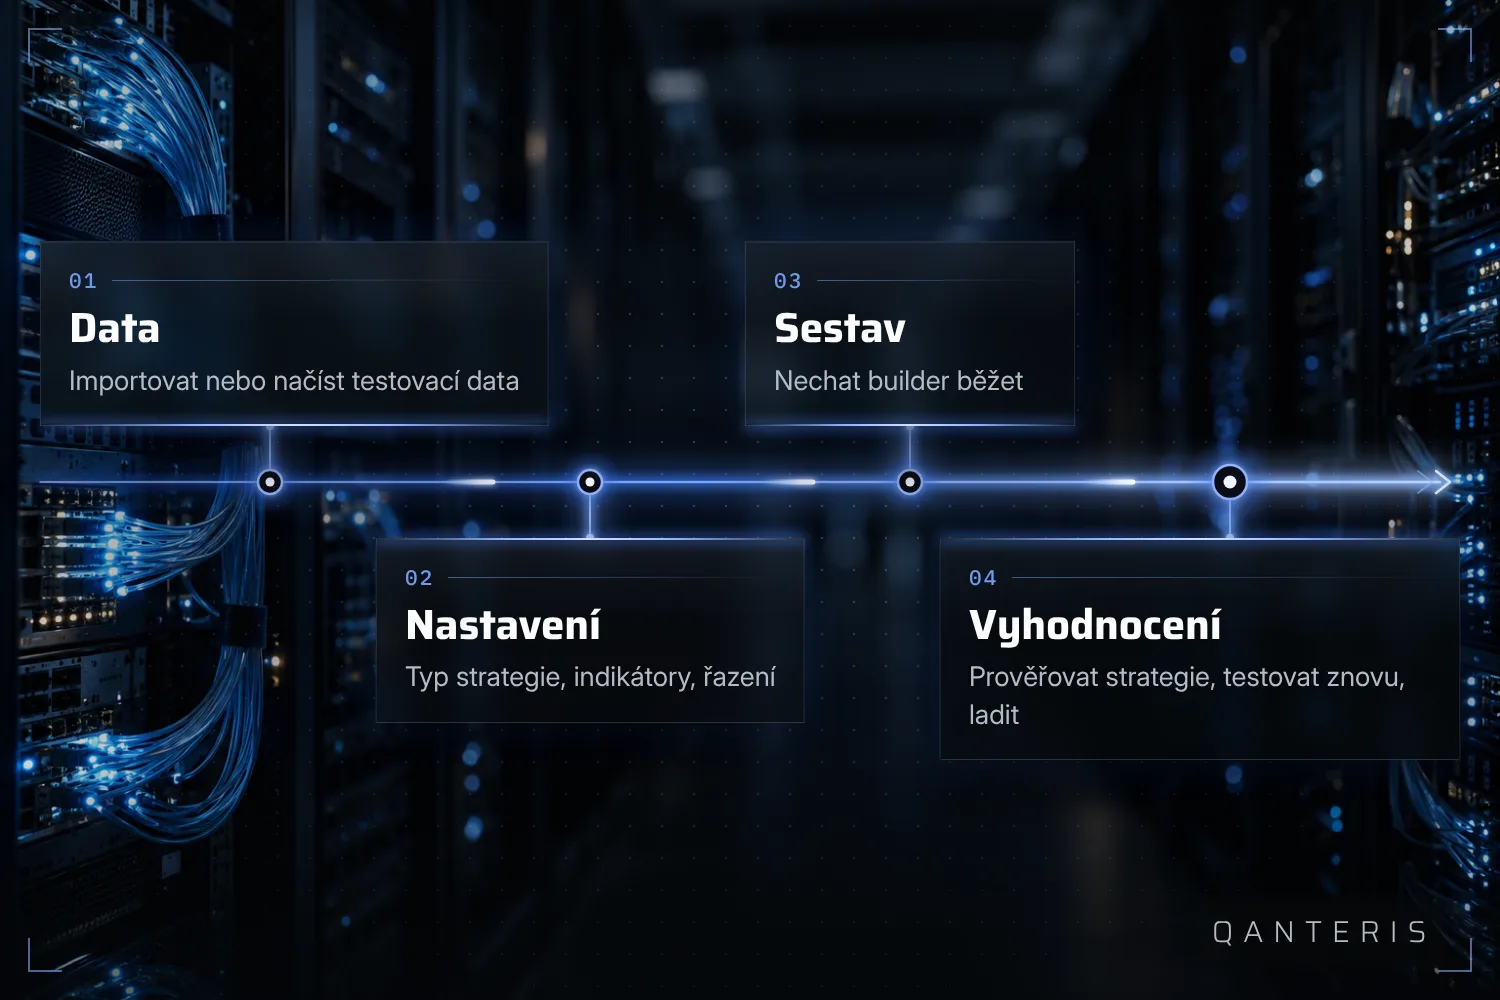
V produktové dokumentaci je popsaný standardní postup, jak z nápadu udělat strategii: importuješ nebo načteš testovací data, v Builderu nastavíš věci jako typ strategie, indikátory, typy orderů a kritéria pro ranking, necháš build běžet a výsledné strategie potom vyhodnotíš, retestuješ nebo dál optimalizuješ. To je popsaná cesta, ne povinnost. Nemusíš ji jít krok za krokem přesně takhle.
V dřívější zdokumentované verzi to probíhalo trochu jinak. Nejprve se testovací data nastavila s rozdělením na In Sample a Out of Sample pro genetickou evoluci, potom se určil typ strategie, indikátory a typy orderů, a teprve nakonec se nakonfigurovaly možnosti rankingu, aby se odfiltrovaly strategie s příliš malým ziskem. Tento popis platí pro starší verzi produktu, pozdější verze to mohou uspořádat jinak. Nepovažuj tedy jednu konkrétní cestu v menu za navždy danou. Základní myšlenka ale zůstává stejná: nejdřív určit data a stavební kameny, pak stavět, pak kontrolovat.
Nápad se stává předlohou: cesta přes AlgoWizard
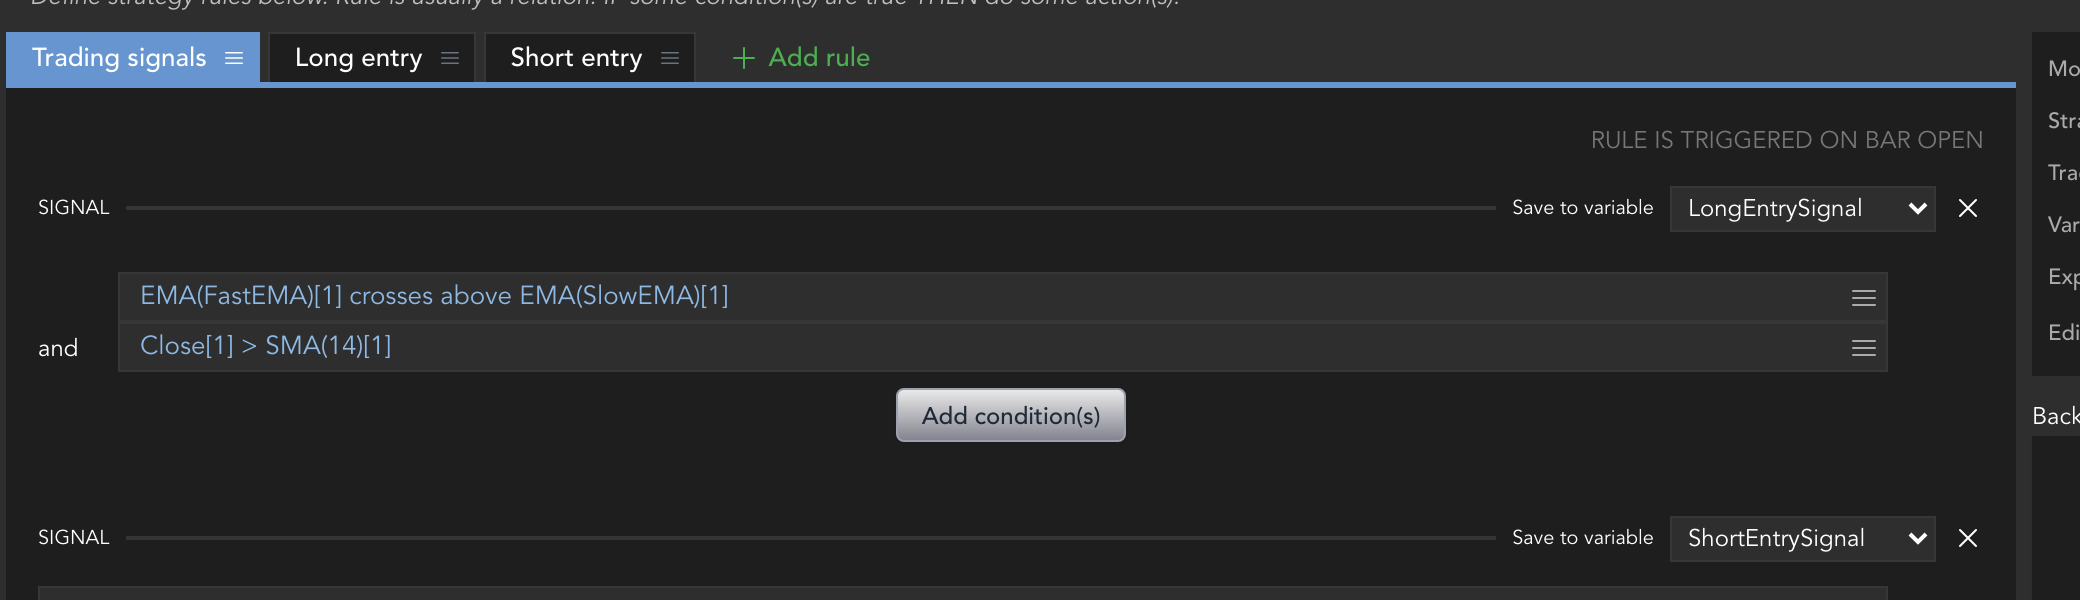
Dokumentovaná, konkrétní cesta, jak z jednoduchého nápadu udělat sestavitelnou strukturu, vede přes AlgoWizard. Založíš tam novou strategii, přepneš ji do režimu šablony a postavíš podmínku z vybrané cenové reference proti indikátoru, třeba klouzavému průměru s určeným rozsahem parametrů. Tak se z tvého nápadu na RSI stane struktura, se kterou software skutečně dokáže pracovat.
Jeden bod, který bys měl znát: Dokud je strategie v režimu šablony, podle dokumentace ji nemůžeš backtestovat. Režim slouží jen ke stavbě struktury. Ověřit ji můžeš, až když ho opustíš.
Stavební bloky, které za tebe software kombinuje
Ne každý stavební blok tvého souboru pravidel musí být zafixovaný ručně. Dokumentace popisuje takzvané Random Groups: nastavení pro stavbu strategie, která se přebírají z konfiguračního souboru a umožňují softwaru náhodně vybrat, které bloky ze skupiny se skutečně použijí, místo abys každý jednotlivý blok předepisoval ty.
To se hodí, když chceš povolit několik smysluplných variant jednoho pravidla, aniž bys každou nastavoval ručně zvlášť. Jak přesně to ovlivní konkrétní strategii, závisí na tom, jak skupiny nakonfiguruješ. Random Groups ti vezmou výběr bloků z ruky. Kontrola potom zůstává na tobě: zkontroluj, které bloky nakonec v postavené strategii skutečně skončily.
Proč víc parametrů neznamená automaticky víc kvality
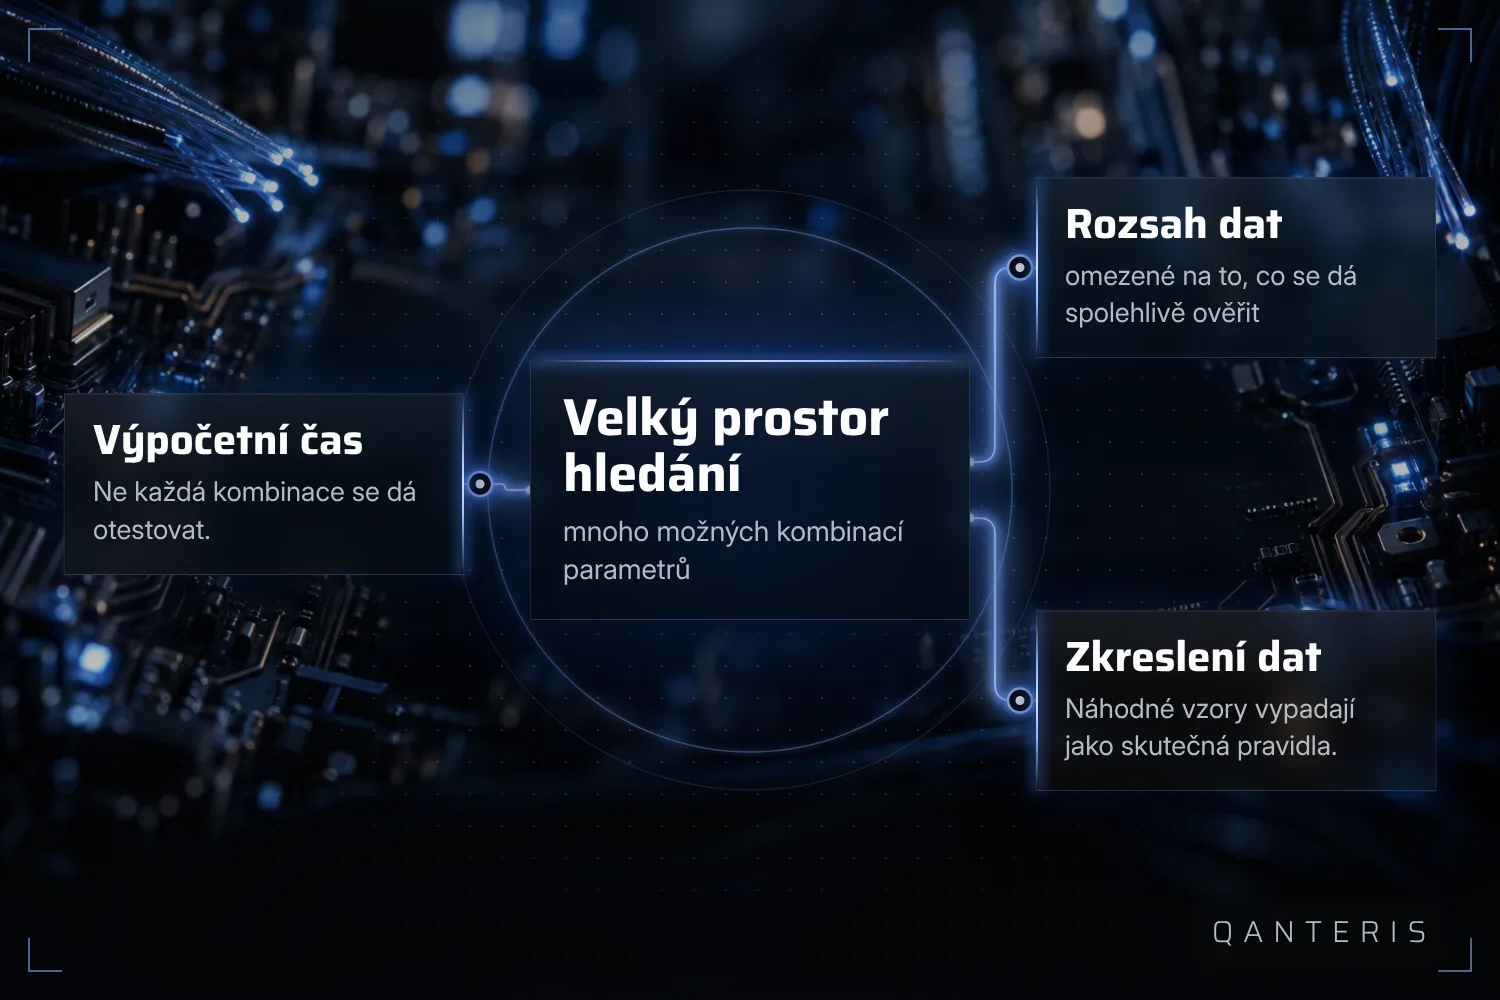
Mylný závěr, na který v našich testech narážíme pořád: víc parametrů, víc stupňů volnosti, víc možných kombinací, to přece musí vést k lepším strategiím. Reálné strategie mají většinou výrazně víc parametrů než jednoduchý příklad a počet možných kombinací parametrů sahá od několika tisíc až do miliard nebo bilionů. Otestovat každou jednotlivou je prostě neproveditelné, ať máš k dispozici jakékoli množství výpočetního času.
Mnohé parametry nejsou v zásadě špatné. Ale prostor hledání, který builderu otevíráš, by měl být vědomé rozhodnutí, ne takové, které prostě roste spolu s tím, jak jsou dostupné další stavební bloky.
Když backtest vypadá dobře, ale o budoucnosti neříká nic
Rozšířený omyl je předpoklad, že velké hledání stejně pokryje všechno podstatné. Když necháš hledání strategií povolit příliš mnoho kombinací parametrů, může StrategyQuant X vrátit strategii, jejíž backtest vypadá dobře, ale v reálném obchodování se může chovat jinak. Tento vzorec je dokumentovaný jako Data Mining Bias: když je prostor hledání příliš velký vzhledem k dostupným datům a testovacím podmínkám, roste riziko, že software najde v historických datech náhodné vzorce místo pravidla, které zachycuje něco opakujícího se.
To nás přivádí k nejdůležitějšímu bodu v celém tomto procesu. Backtest a počet prověřených kombinací parametrů popisují jen to, jak se pravidla chovala na minulých datech, nebo jak velký byl prostor hledání. Ani jedno neříká nic o tom, jak se strategie bude chovat na budoucích, ještě neviděných tržních datech. Co v minulosti vypadalo dobře, zůstává pozorováním z minulosti, nic víc.
Co bys měl u své vlastní myšlenky prověřit
Tři otázky stojí za to si položit, než necháš svou další myšlenku postavit, i když na ně tento článek za tebe neodpovídá:
- Které výchozí hodnoty software skutečně vyplní, když necháš pole pro exit nebo trade management otevřené? Podívej se na to ve svém vlastním buildu pořádně, místo abys to předpokládal.
- Od jaké hranice tě program varuje, že strategie má příliš málo obchodů nebo se zdá nevhodná pro reálné obchodování? Vyplatí se takových varování všímat, místo abys je odklikával.
- Jak blízko zůstává generování strategií pomocí AI nebo chatu tomu, co jsi skutečně zadal? Porovnej výsledek řádek po řádku se svou původní myšlenkou.
Tyto otázky patří k tvému vlastnímu prověření. Nikdo ti je nevezme a tento článek za ně také nevymýšlí žádné odpovědi.
Postavit pravidla znamená znát každé z rozhodnutí, která by se jinak udělala tiše za tebe: entry, exit, trade management a rozsah tvého hledání parametrů. Backtest ti ukáže, jak tato rozhodnutí působila v minulosti. Neukáže ti, co se stane příště.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky, včetně výsledků backtestů, nezaručují budoucí výsledky. Obchodování s finančními instrumenty je spojeno s riziky a můžeš přijít o peníze.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky nezaručují budoucí výsledky.
Jak to děláš ty? Napiš to v komunitě. Zdarma, ve tvém jazyce.
Zaregistruj se zdarma