Monte Carlo simulace v tradingu: co ukazuje a co ne
Postavil jsi obchodní strategii a otestoval ji v backtestu. Ale jak stabilní je tento výsledek, kdyby se malé věci odehrály jinak, kdyby se obchody objevily v jiném pořadí nebo kdyby slippage byla o něco vyšší? Přesně na to se zaměřuje Monte Carlo simulace v tradingu. Vezme tvůj již dokončený backtest a mnohokrát ho zopakuje s malými, náhodnými změnami. Z těchto mnoha opakování vzniká statistický odhad toho, jak riskantní a jak výnosná byla tvoje strategie za mírně změněných podmínek minulosti. V tomto článku uvidíš, co se při takovém průběhu konkrétně mění, jaké ukazatele při tom vznikají, proč hraje roli počet průběhů a kde metoda naráží na své hranice.
Co je Monte Carlo simulace v tradingu
Monte Carlo analýza je metoda, která mnohokrát opakuje simulaci strategie s malými, náhodnými změnami. Cílem je statisticky odhadnout riziko a chování zisku a ztráty strategie. Vždy se přitom předpokládá již dokončený backtest: Monte Carlo analýza na tomto backtestu staví, nenahrazuje ho.
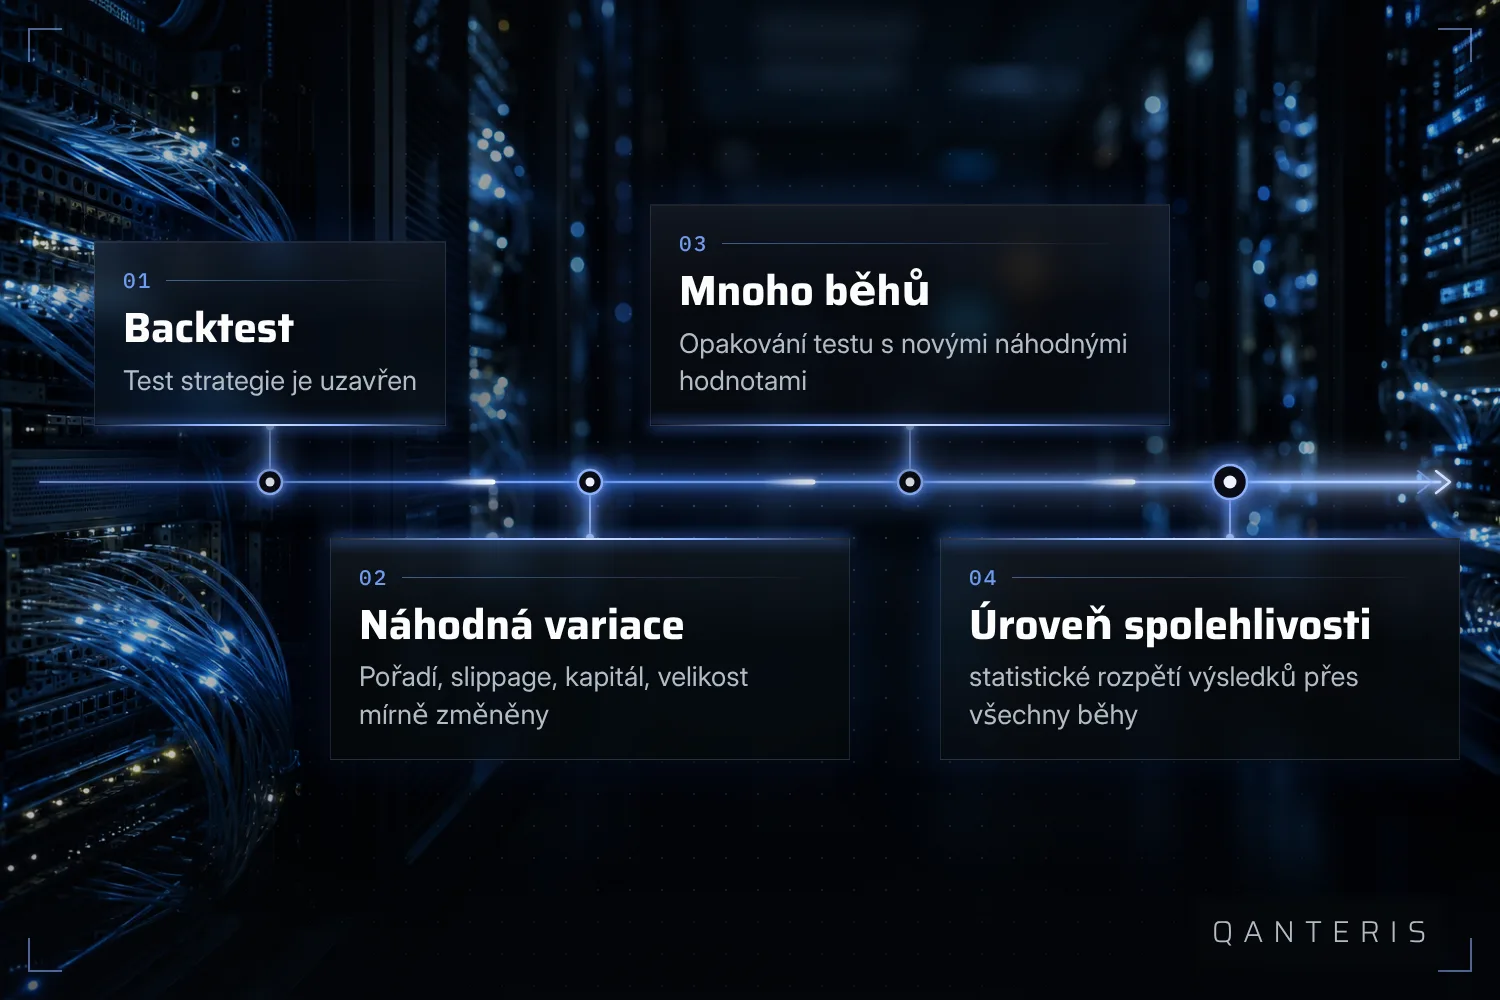
Princip lze popsat jako postup. Na začátku stojí hotový backtest tvoje strategie. Z tohoto backtestu se pak vytvoří velmi mnoho jednotlivých běhů, do kterých se pokaždé zakomponují malé náhodné změny. Na konci těchto mnoha běhů stojí statistické vyhodnocení ve formě konfidenčních úrovní, více k tomu v části o ukazatelích níže.
Co se mění při každém průchodu
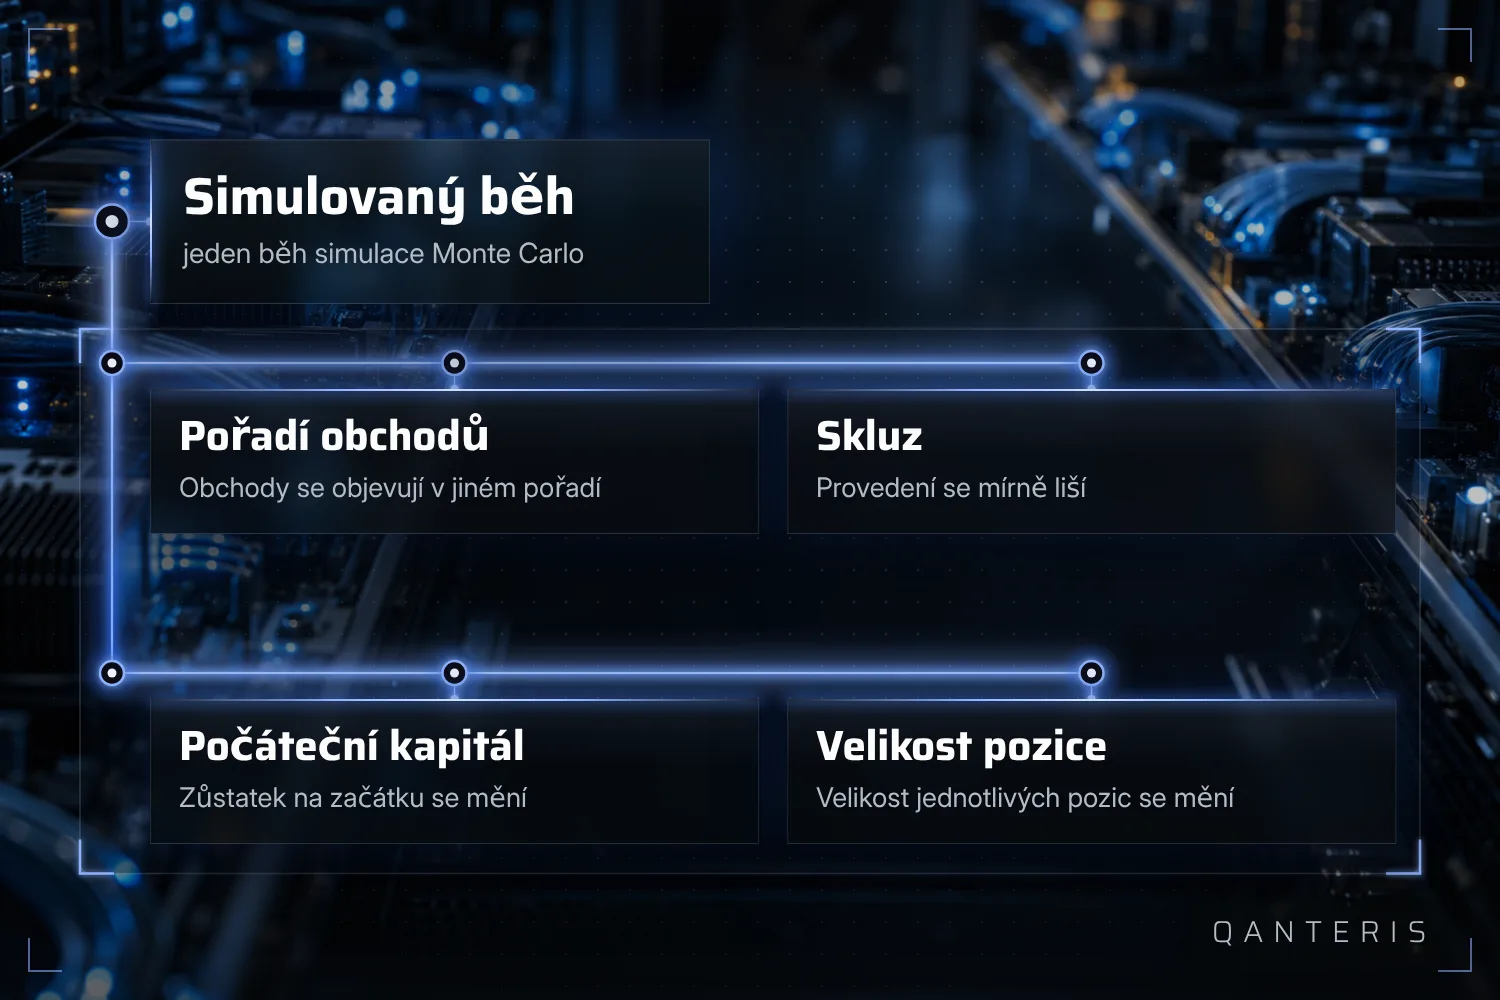
Monte-Carlo test simuluje velké množství náhodných scénářů, aby vyhodnotil vývoj hodnoty obchodní strategie. Přitom se mění několik faktorů současně: pořadí, v jakém se obchody vyskytují, slippage při provádění, počáteční kapitál a velikost pozice.
Důležité je, co tyto scénáře nejsou. Jde o výpočetní variace tvých už existujících historických dat, ne o skutečné budoucí tržní průběhy. Simulace ti ukazuje, jak citlivě tvoje strategie na takové malé posuny reagovala, ale víc už ne.
Jaké ukazatele poskytuje Monte-Carlo simulace
Monte-Carlo simulace poskytuje výsledky pro předem stanovené úrovně spolehlivosti. Za tímto účelem počítá napříč všemi simulovanými scénáři ukazatele, jako je čistý zisk, procentuální čistý zisk a poměr výnosu k drawdownu. Předpokladem pro to je vždy již dokončený backtest jako základ simulace.
Tyto úrovně spolehlivosti bys měl číst jako statistické rozpětí, které vychází z variací historických dat. Nezaručují budoucí výnos a nejsou předpovědí toho, co se stane v live obchodování.
Jak počet simulací ovlivňuje odhad
Monte-Carlo analýza má ukázat, jak citlivě strategie reaguje na změny, jako jsou tržní cykly nebo pořadí transakcí. Přitom platí: čím více simulačních běhů provedeš, tím spolehlivější zpravidla bude odhad z nich získaný.
Kolik běhů je v jednotlivém případě smysluplné, závisí na dostupném výpočetním čase a na nastaveném počtu simulací. Neexistuje pevné číslo, které by stejně stačilo pro každou strategii a každou situaci. Více běhů stojí více výpočetního času, zato je obraz úplnější.
Příklad: počet simulací v Portfolio Composer
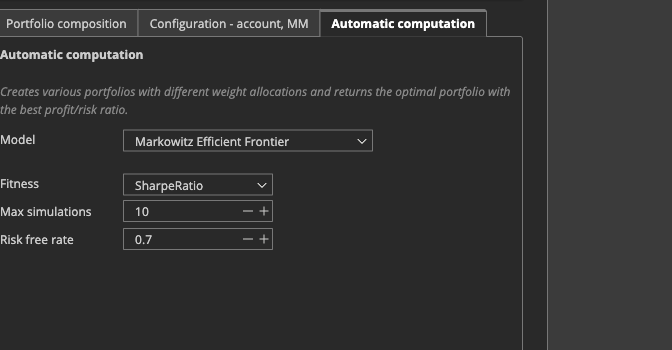
Konkrétní příklad takového nastavení najdeš v Portfolio Composer. Je tam pole s názvem Simulations. Určuje, kolik simulovaných kombinací vah se vyhodnotí při automatickém výpočtu portfolia. Dokumentace uvádí příkladové hodnoty jako 500 nebo 1000.
Tato čísla jsou příklady pro tuto jednu funkci Portfolio Composer, ne obecně platné zadání pro každou strategii nebo každé portfolio. Jako u každé Monte-Carlo analýzy i zde platí: vyšší počet simulací může udělat odhad spolehlivějším, vyžaduje ale více výpočetního času.
Simulace kontroly equity jako další aplikace
Vedle klasické Monte Carlo analýzy backtestu existuje v praxi ještě jedna příbuzná aplikace: simulace kontroly equity. Ta zapíná a vypíná strategii na základě její equity křivky, aby se daly porovnat různé modely kontroly equity a snížit riziko.
V bezplatné verzi QuantAnalyzer se pro tuto simulaci vyhodnocuje pouze podíl 30 procent obchodů. Postup může riziko snížit, ale možný drawdown neodstraňuje.
Co Monte Carlo simulace nedokáže
Monte Carlo simulace pracuje výhradně s variacemi již existujících historických backtestových dat strategie. Protože opakuje stávající backtest jen s malými náhodnými změnami, nepřináší do hry žádné nové, dosud neviděné tržní podmínky ani budoucí pohyb kurzu.
To znamená: dobrý výsledek z tohoto odhadu ti ukazuje, jak by se tvoje strategie chovala za mírně pozměněných variant minulosti. Neukazuje ti, že strategie bude v budoucnu v live obchodování vydělávat, a není ani náhradou za jiné kontroly, jako je walk-forward analýza nebo out-of-sample test. Monte Carlo simulace je jeden stavební kámen z několika, s nímž můžeš odhadnout stabilitu strategie vůči malým změnám, nic víc.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky, včetně výsledků backtestů, nezaručují budoucí výsledky. Obchodování s finančními instrumenty je spojeno s riziky a můžeš přijít o peníze.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky nezaručují budoucí výsledky.
Jak to děláš ty? Napiš to v komunitě. Zdarma, ve tvém jazyce.
Zaregistruj se zdarma