Korelace strategií v Portfoliu a snížení rizika
Dvě strategie vypadají v backtestu každá sama o sobě solidně: dobré ukazatele, slušná křivka, žádný nápadný drawdown. Když obě dáš do stejného Portfolio, může z toho stejně vyjít společná křivka, která propadá úplně stejně jako křivka jedné strategie, jen s více otevřenými pozicemi najednou. Důvod se jmenuje korelace: když obě strategie vydělávají ve stejnou dobu a ve stejnou dobu prodělávají, v podstatě jen sčítáš jejich riziko, místo abys ho rozložil.
V tomto článku uvidíš, co korelace v Portfolio v StrategyQuant X vůbec měří, kde si ji prohlédneš a jak ji využiješ při automatickém i manuálním stavění portfolia. Netýká se to jen zkušených stavitelů portfolií: jakmile necháš běžet víc než jednu strategii najednou, vyvstane otázka, jestli jsou to dvě nebo dvacet.
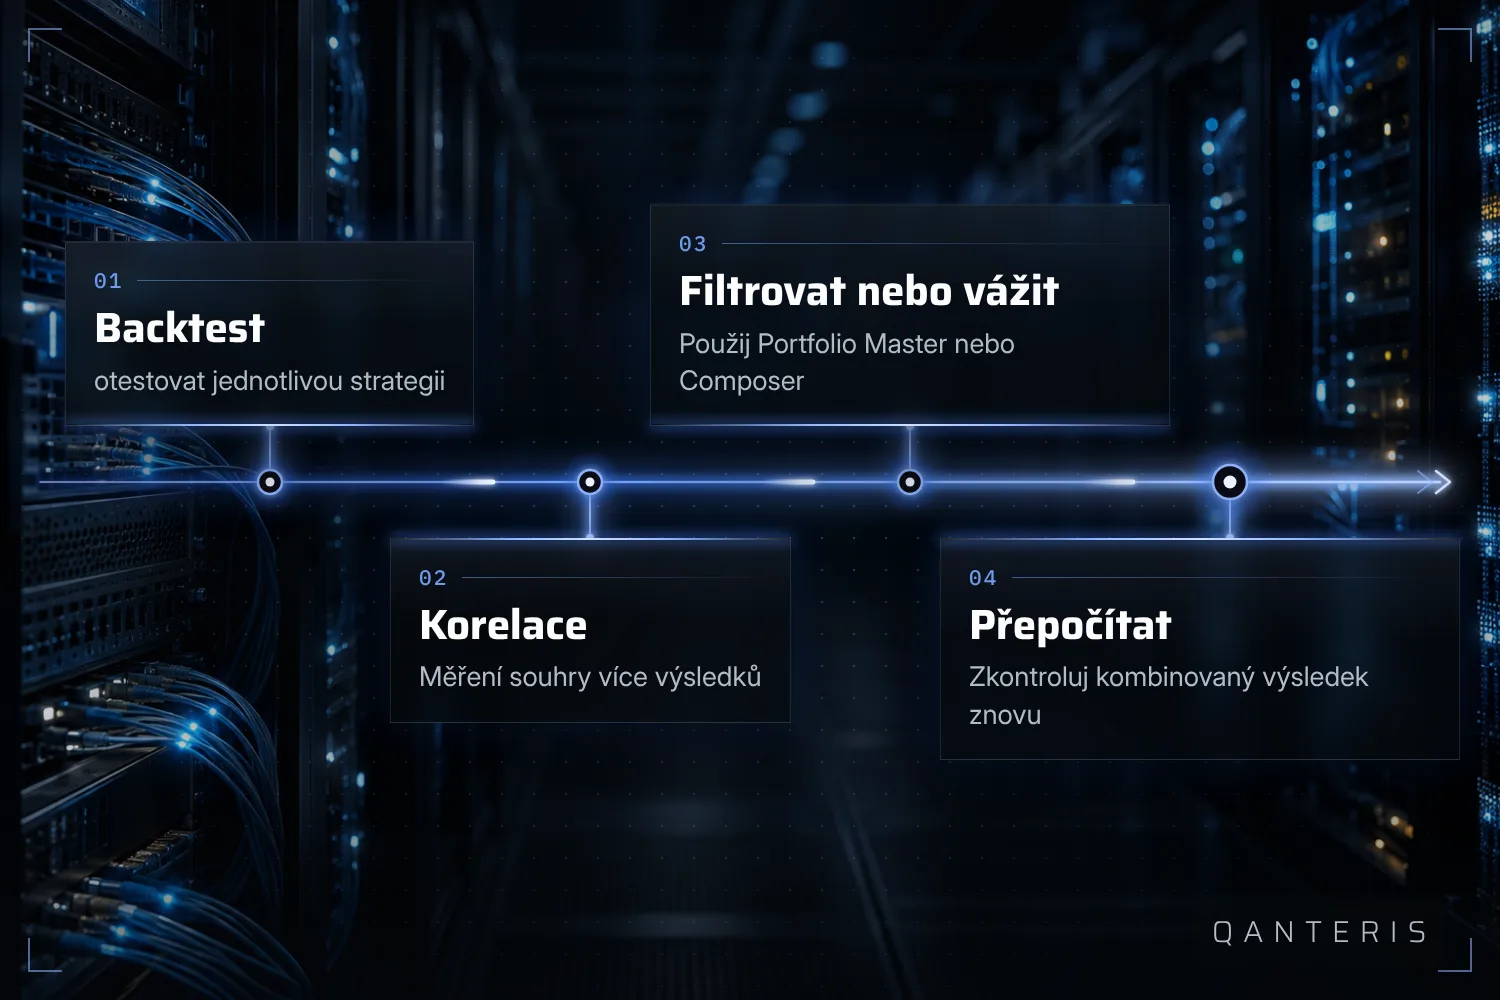
Cesta od jednotlivé strategie k hotovému portfoliu přitom vždy prochází stejnými zastávkami:
Co vlastně korelace portfolia ukazuje
Korelace portfolia je ukazatel, který popisuje, jak podobně se strategie v portfoliu chovají. Počítá se za zvolené období a pro zvolený parametr strategie. Najdeš ji na dvou místech: v záložce Analyze, kde si prohlížíš jednotlivé strategie podrobněji, a v Portfolio Master, kde se dá použít k vyfiltrování kandidátských portfolií, jejichž strategie spolu korelují příliš těsně.
Myšlenka za tím je jednoduchá: dvě strategie, které současně vydělávají a prodělávají, se v portfoliu chovají jako jedna větší pozice. Dvě strategie, jejichž výsledky se sotva podobají, se mohou navzájem vyrovnávat. Důležité přitom je: to číslo popisuje, co se stalo v minulosti, přesně za to období a to nastavení, které jsi zvolil. Není to pohled do budoucnosti, k tomu se na konci ještě vrátíme.
Jak najít korelační matici ve výsledcích
Aby se ti korelační matice vůbec zobrazila, potřebuješ backtest s více výsledky současně, ne jen výsledek jedné strategie. Ten získáš dvěma způsoby: buď sloučíš několik strategií v Databank, nebo použiješ funkci křížové kontroly Backtest on additional markets, která strategii navíc propočítá na dalších trzích.
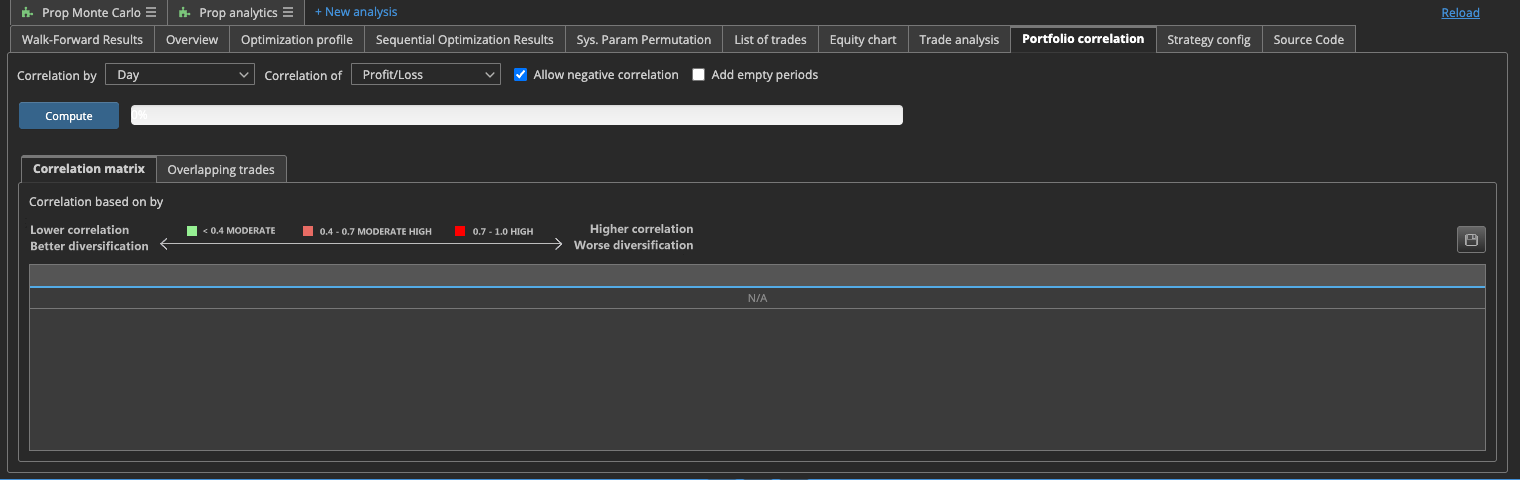
Teprve když je takový sloučený výsledek k dispozici, zobrazí oblast Results záložku Portfolio correlation, na kterou se dostaneš přes Results > Portfolio correlation, přičemž přesná cesta se může podle uspořádání programu mírně lišit. Tam je matice, která porovnává několik výsledků backtestu po dvojicích proti sobě. Zvolíš časovou jednotku, hodinu, den, týden nebo měsíc, a jestli se porovnává podle zisku a ztráty, nebo podle počtu obchodů. Jeden bod, který se dá snadno přehlédnout: matice se neaktualizuje sama. Musíš ji nechat nejdřív vypočítat, než se zobrazí, a to pokaždé, když se změní podkladové výsledky.
Portfolio Master: Automaticky odfiltrovat korelaci
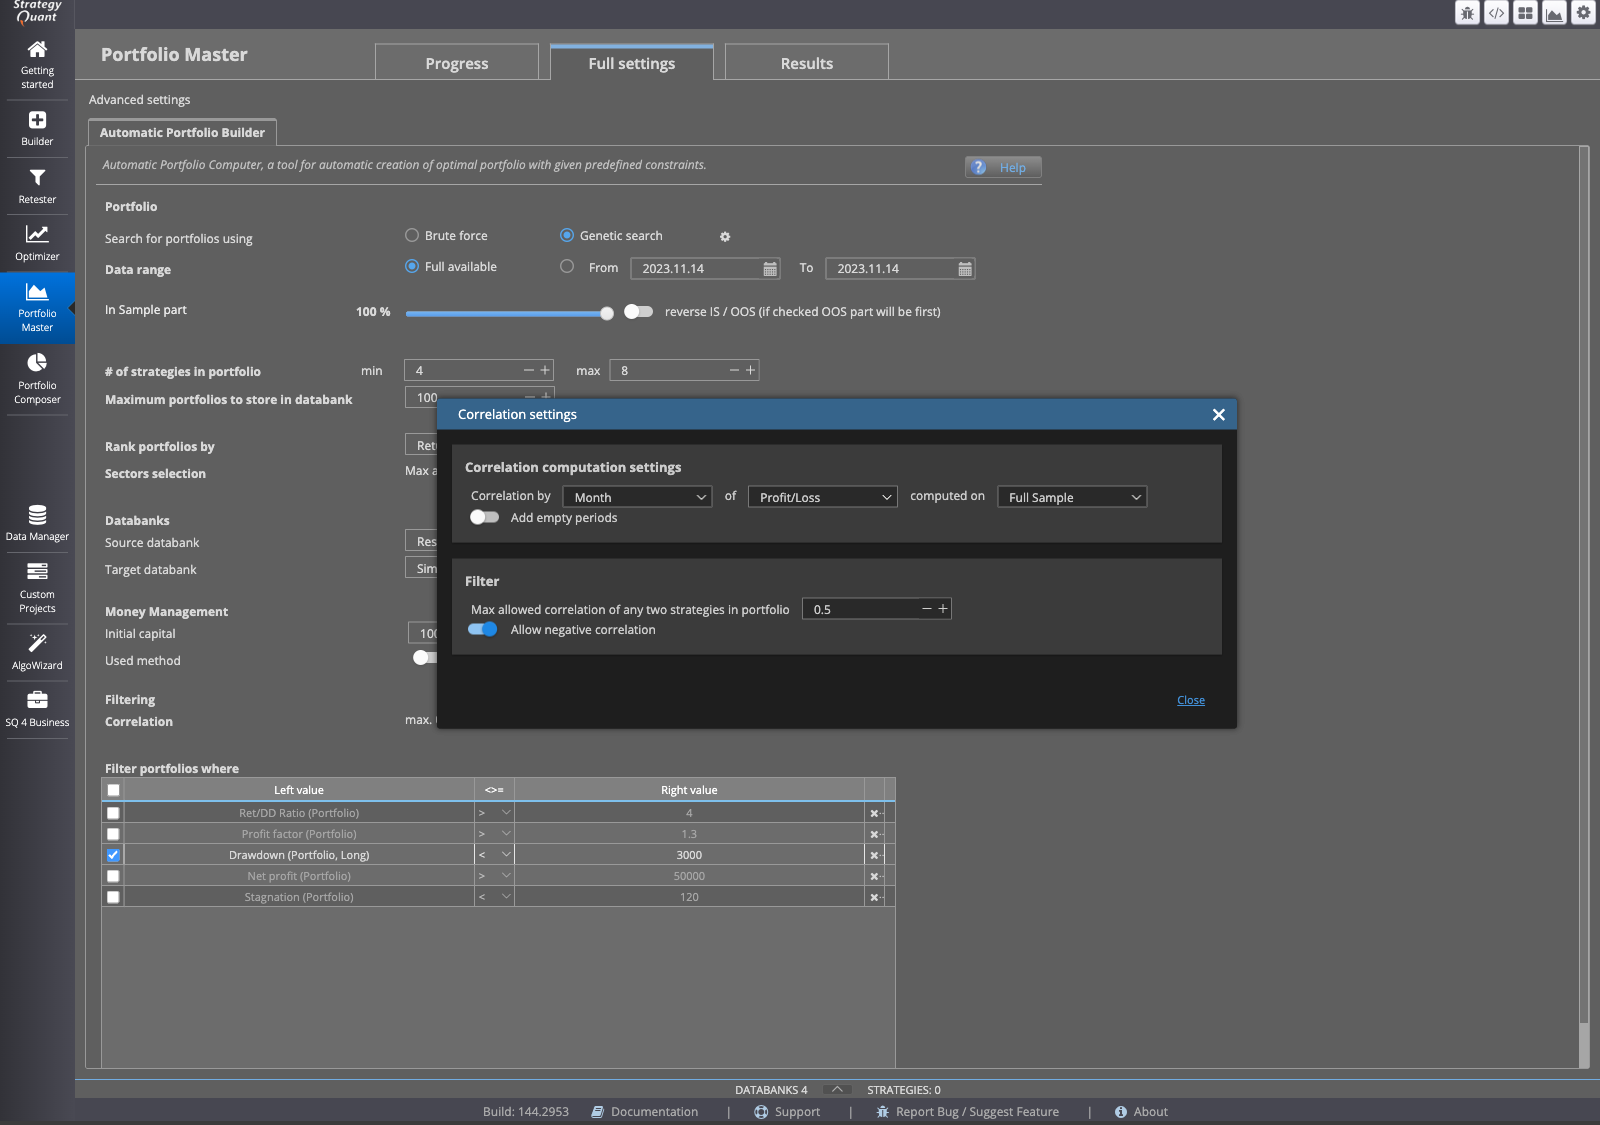
Když nechceš sestavovat Portfolio strategii po strategii ručně, převezme to Portfolio Master. Modul umí automaticky filtrovat kandidátská Portfolia podle korelace jejich strategií a přitom se snaží držet tuto korelaci nízko, zatímco z většího poolu strategií tvoří možné kombinace.
To ti ubere práci s procházením každé možné kombinace jednotlivě. Nenahrazuje ale další pohled na výsledek: filtr, který cílí na nízkou korelaci, nic neříká o velikosti pozice ani o limitu drawdownu tvého Portfolia. Nízká korelace nenahrazuje jiné kontroly rizika, je jedním stavebním kamenem z několika.
Portfolio Composer: nastavení vah ručně
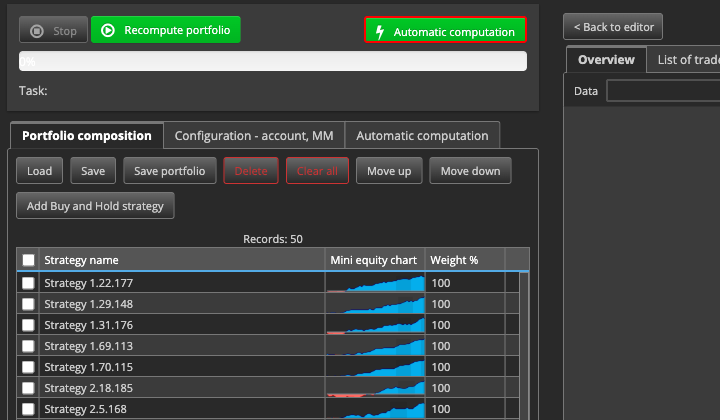
Když chceš sám určit, jak silně je každá strategie v Portfoliu zastoupená, je Portfolio Composer ten správný nástroj. S ním simuluješ složení a váhy Portfolia z výběru strategií pro určitý účet: nahraješ strategie, které chceš kombinovat, přiřadíš jim váhy, nastavíš stav účtu a páku a necháš proběhnout výpočet.
Pro ruční simulaci vybereš strategie, které chceš testovat, nastavíš jejich váhy a klikneš na Recompute portfolio, abys viděl kombinovaný výsledek. Můžeš tak třeba dát větší váhu strategii, která má v korelační matici málo společného s ostatními, a sledovat, jak se kombinovaný výsledek mění. I tady platí: to, co vidíš, je kombinace na už otestovaných datech, ne předpověď toho, co stejné Portfolio udělá zítra v live provozu.
Co ti to číslo říká a co ne
Každé číslo korelace, které v StrategyQuant X vidíš, ať už v záložce Analyze, v Portfolio Master nebo ve výsledkové matici, pochází z backtestu za určité období a s určitým nastavením. Popisuje, jak se strategie v právě tomto výřezu minulosti chovaly jedna vůči druhé, nic víc a nic míň.
Nízká korelace v tomto jednom testu je dobrý výchozí bod pro stavbu portfolia. Není to ale úroveň důkazu toho, že spolu strategie budou mít málo společného i v jiném období nebo za jiných tržních podmínek. Stejně jako každý výsledek backtestu i korelace popisuje jen to, co bylo v minulosti, ne to, co přijde. Nízká hodnota dnes je proto výchozí bod pro další zkoumání, ne koncový bod, ve kterém prohlásíš práci za uzavřenou.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky, včetně výsledků backtestů, nezaručují budoucí výsledky. Obchodování s finančními instrumenty je spojeno s riziky a můžeš přijít o peníze.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky nezaručují budoucí výsledky.
Jak to děláš ty? Napiš to v komunitě. Zdarma, ve tvém jazyce.
Zaregistruj se zdarma