Drawdown při tradingu: co měří a co neukazuje
Kdo poprvé otevře vyhodnocení backtestu v StrategyQuant X, téměř vždy narazí na číslo, které ovládne obrazovku: drawdown. Pro začátečníky často zůstává nejasné, co toto číslo vlastně popisuje, jak ho StrategyQuant X počítá a co o obchodní strategii vypovídá a co ne. Tento článek objasňuje přesně to. Dozvíš se, co drawdown měří, jak se objevuje ve výsledcích jako Max DD %, jak souvisí s velikostí pozice a kde jsou hranice tohoto ukazatele.
Co drawdown měří: pokles z dosavadního maxima
V StrategyQuant X označuje drawdown pokles běžící, kumulované výnosové křivky, tedy equity křivky, vůči jejímu dosavadnímu historickému maximu. Pokud účet v backtestu stoupne na nové maximum a poté znovu klesne, je rozdíl mezi tímto maximem a aktuálním stavem drawdown v daném okamžiku. Tak používá StrategyQuant X tento pojem v backtestech a ve vyhodnocení výsledků.
Max DD %: největší naměřený pokles v testu
Vedle běžícího drawdownu zobrazuje StrategyQuant X souhrnný ukazatel: Max DD %, někdy také označovaný jako % Draw Down. Udává největší procentuální pokles kapitálu nebo equity, který se vyskytl za celé testované období. Důležité přitom je: tato hodnota se vždy vztahuje k určitému, již minulému historickému testovacímu období. Popisuje, co se stalo přesně v těchto datech, ne to, co se stane v budoucnosti.
Riziko na obchod: základ pro velikost pozice
Úvahy o drawdownu úzce souvisí s velikostí pozice, a k tomu je potřeba pojem riziko na obchod. Označuje, kolik riskuje jedna jednotlivá pozice, a metody money managementu jako „Risk fixed % of account" používají přesně tuto hodnotu k výpočtu velikosti pozice. Riziko na obchod se obvykle odvozuje ze stop lossu, nebo, pokud stop loss neexistuje, z maximální nebo průměrné ztráty.
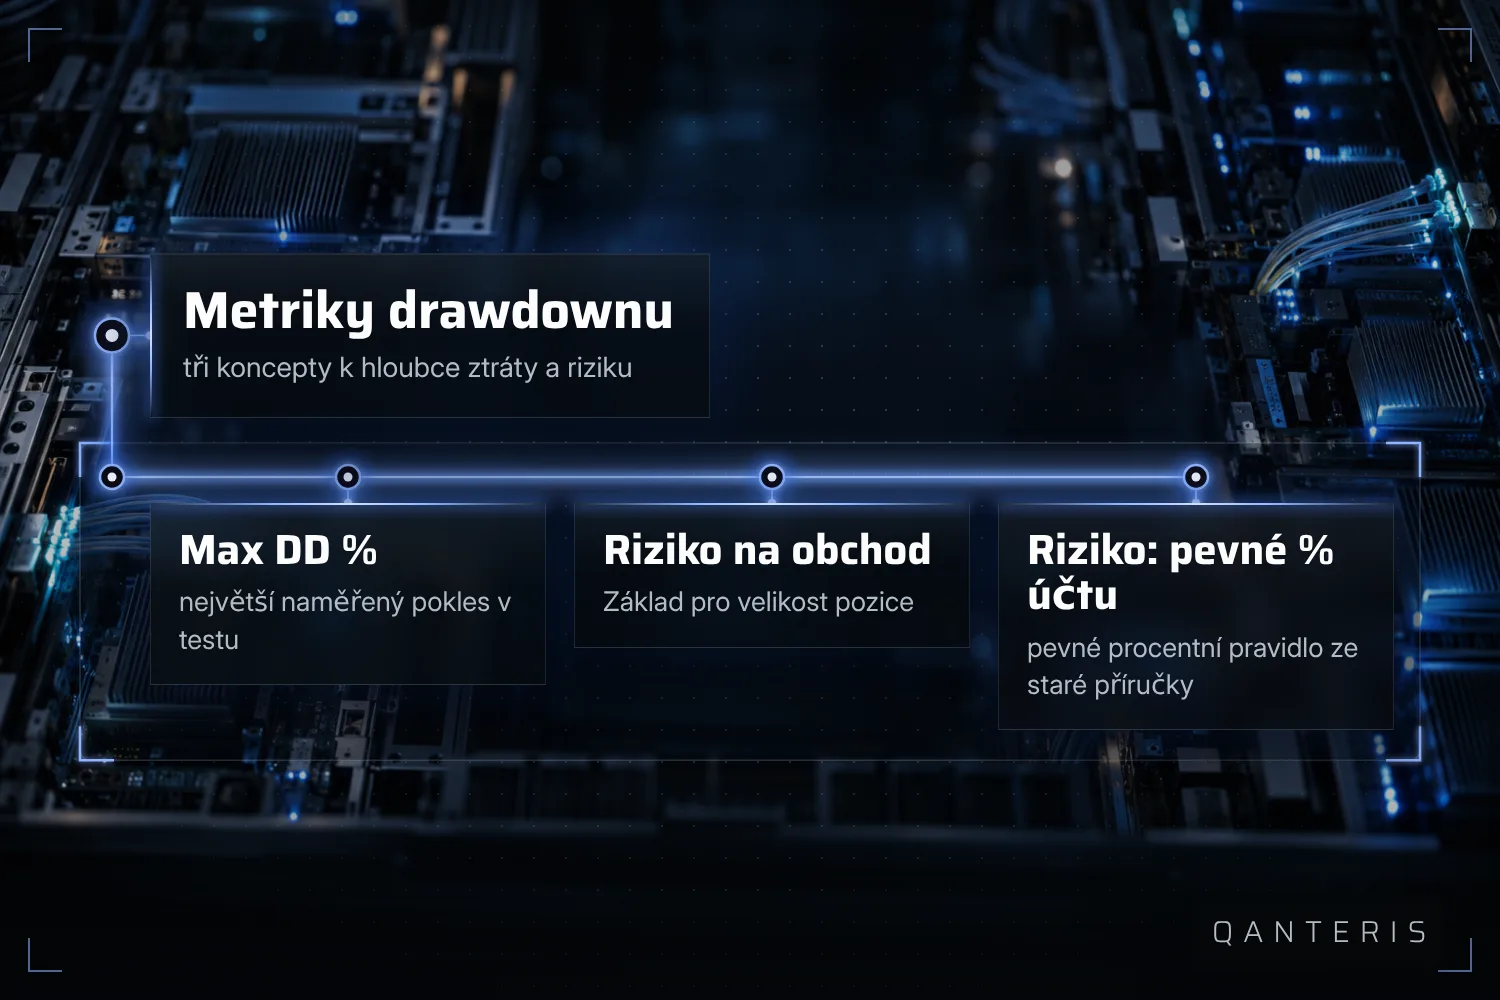
Riziko fixed % of account: starší pravidlo z příručky
Metoda řízení peněz „Risk fixed % of account" ti umožňuje určit, jaké procento svého zůstatku na účtu riskuješ na jeden obchod. Starší materiál z příručky k StrategyQuant, který platil až do verze 3.6.1, popisuje tuto metodu jako doporučení pro reálné obchodování a uvádí přitom navrhované rozmezí přibližně 2 až 5 procent na obchod. To je zdokumentovaný návrh z tohoto staršího materiálu. Není to pravidlo, které by software vynucoval, ani tvrzení, že právě toto rozmezí je pro tvé obchodování správné nebo bezpečné.
Co číslo drawdownu ukazuje a co neukazuje
Max DD % a další hodnoty drawdownu v StrategyQuant X popisují výhradně to, co se vyskytlo v určitém historickém backtestu, optimalizaci nebo simulaci. Takové hodnoty jsou pohledem zpět na minulá data. Neurčují ani nepředpovídají, jak velký drawdown nastane v pozdějším živém obchodování stejné strategie. Použij proto číslo drawdownu k tomu, abys pochopil, jak se strategie chovala v minulosti, ne jako příslib toho, co přijde.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky, včetně výsledků backtestů, nezaručují budoucí výsledky. Obchodování s finančními instrumenty je spojeno s riziky a můžeš přijít o peníze.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky nezaručují budoucí výsledky.
Jak to děláš ty? Napiš to v komunitě. Zdarma, ve tvém jazyce.
Zaregistruj se zdarma