Co je walk-forward analýza
Co je to walk-forward analýza?
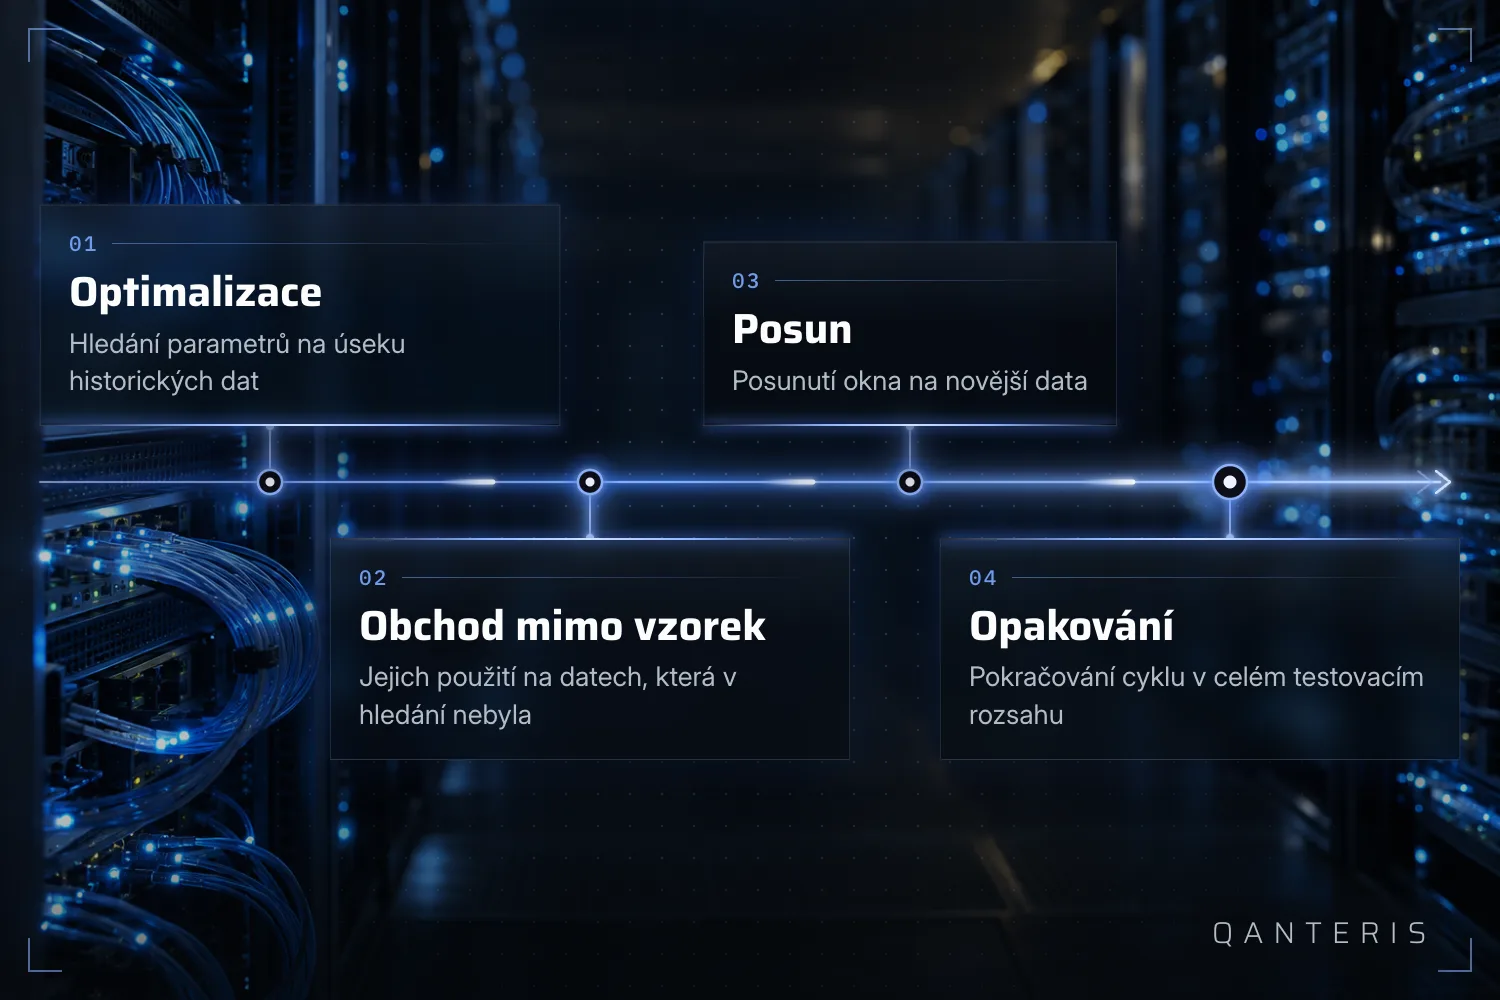
Pokud s automatizovaným obchodováním začínáš, pravděpodobně jsi narazil na termín walk-forward analýza, nazývaná také walk-forward optimalizace. Jednoduše řečeno jde o zvláštní typ backtestu, tedy testu obchodní strategie na historických cenových datech, který se nespouští jen jednou přes celé testované období. Místo toho se skládá z několika menších backtestů, nazývaných optimalizační období, rozložených po celém testovaném rozsahu. Po každém z těchto období následuje out-of-sample test, tedy segment dat, který nebyl použit k nalezení parametrů strategie, s použitím hodnot parametrů, které byly v daném období nalezeny.
Myšlenkou tohoto přístupu je simulovat, jak by se se strategií dalo zacházet v živém obchodování. Optimalizuješ strategii na části minulých dat, poté nějakou dobu obchoduješ s nalezenými parametry a po skončení tohoto období znovu optimalizuješ na novějších datech. Má to zrcadlit proces, který by obchodník mohl v praxi dodržovat: strategii čas od času upravovat, místo aby ji jednou nastavil a už na ni nikdy nesáhl. Je důležité to vnímat jako popis simulačního procesu, ne jako předpověď toho, jak se strategie skutečně bude chovat, až bude obchodovat na nových, neviděných tržních datech.
Jak fungují období a rozdělení na out-of-sample
Uvnitř modulu Optimizer rozděluje walk-forward běh historická data na konfigurovatelný počet období. Každé období má dvě části: optimalizační část a běhovou část, známou také jako out-of-sample část. Parametry nalezené během optimalizační části období se pak použijí k obchodování v následující běhové části. Jakmile tato běhová část skončí, optimalizace se zopakuje na nových datech a cyklus pokračuje přes celý testovaný rozsah. Tato obecná struktura byla zdokumentována pro dřívější verzi softwaru, takže sice popisuje základní logiku, nemusí ale přesně popisovat každý detail současného rozhraní StrategyQuant X.
Jedno z příslušných nastavení se obvykle nazývá Out of Sample %. Definuje, jaká část každého walk-forward období je vyhrazena pro běhovou, tedy obchodní část. Například při nastavení out-of-sample na 30 % by 70 % dat daného období bylo použito k optimalizaci a zbývajících 30 % k obchodování s nalezenými parametry. Tento příklad pochází ze starší uživatelské příručky a měl by se číst jako ilustrace toho, jak rozdělení funguje, ne jako současná výchozí hodnota v StrategyQuant X. Pokud pracuješ se současnou verzí, stojí za to zkontrolovat vlastní nastavení, místo abys předpokládal, že toto rozdělení platí automaticky.
Matice walk-forward: testování robustnosti
Standardní walk-forward optimalizace používá jedno pevné období reoptimalizace, například reoptimalizaci každých 300 dní, zde zvolených pouze jako příklad, ne jako doporučení. Bez dalšího testování je volba tohoto období reoptimalizace v podstatě hádáním, protože neexistuje žádný vestavěný způsob, jak předem vědět, která délka období by na daných datech fungovala nejlépe.
A právě zde přichází na řadu matice walk-forward. Je to funkce modulu Optimizer, která spouští celou sadu walk-forward optimalizací, z nichž každá používá jiný počet období reoptimalizace a jiné procento out-of-sample. Místo testování jedné pevné konfigurace testuje matice mnoho kombinací najednou, což z ní činí užitečný nástroj pro kontrolu robustnosti a pro pomoc při hledání toho, které období reoptimalizace by na použitých historických datech fungovalo nejlépe.
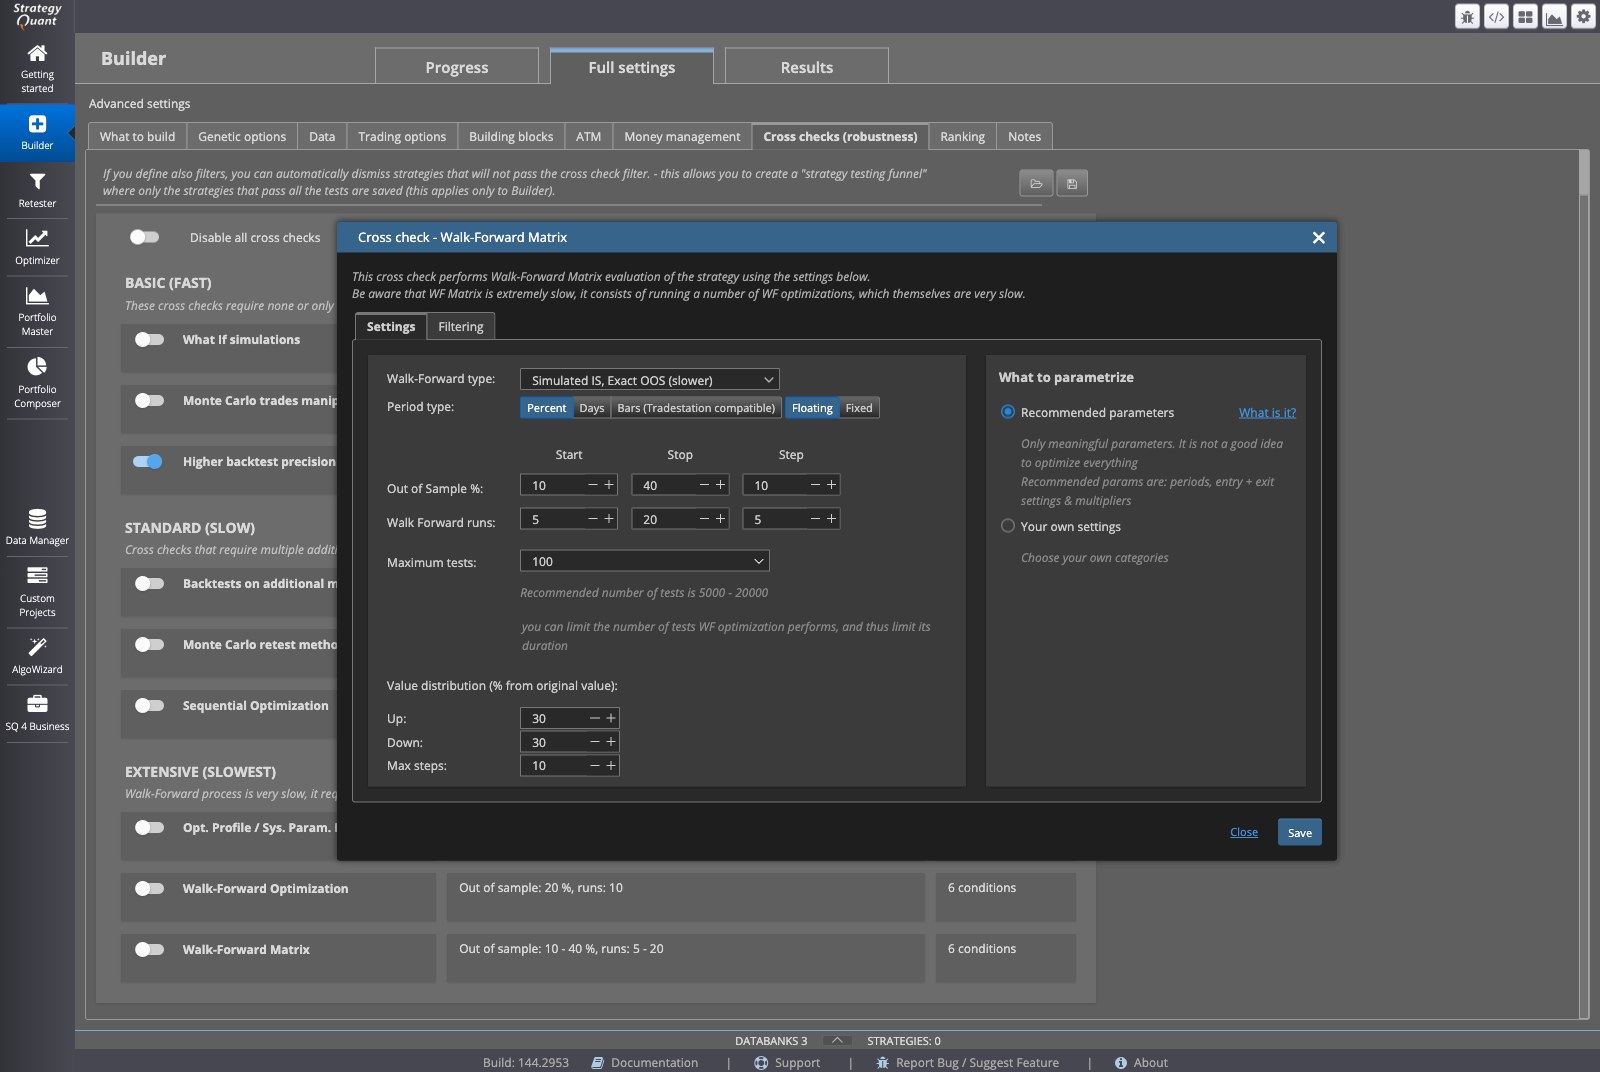
Po dokončení matice může ukázat, které období reoptimalizace nebo procento out-of-sample si na testovaných historických datech vedlo nejlépe, a uvádí, jak často by strategie během tohoto konkrétního testu potřebovala reoptimalizaci. Podle dokumentace se strategie, která projde tímto typem maticového testu, považuje za přizpůsobitelnou, prostřednictvím reoptimalizace parametrů, rozsahu tržních podmínek, které se v testovaných datech vyskytovaly. Tento závěr je omezen na podmínky skutečně pozorované v testu, ne na podmínky, které mohou nastat v budoucnosti.
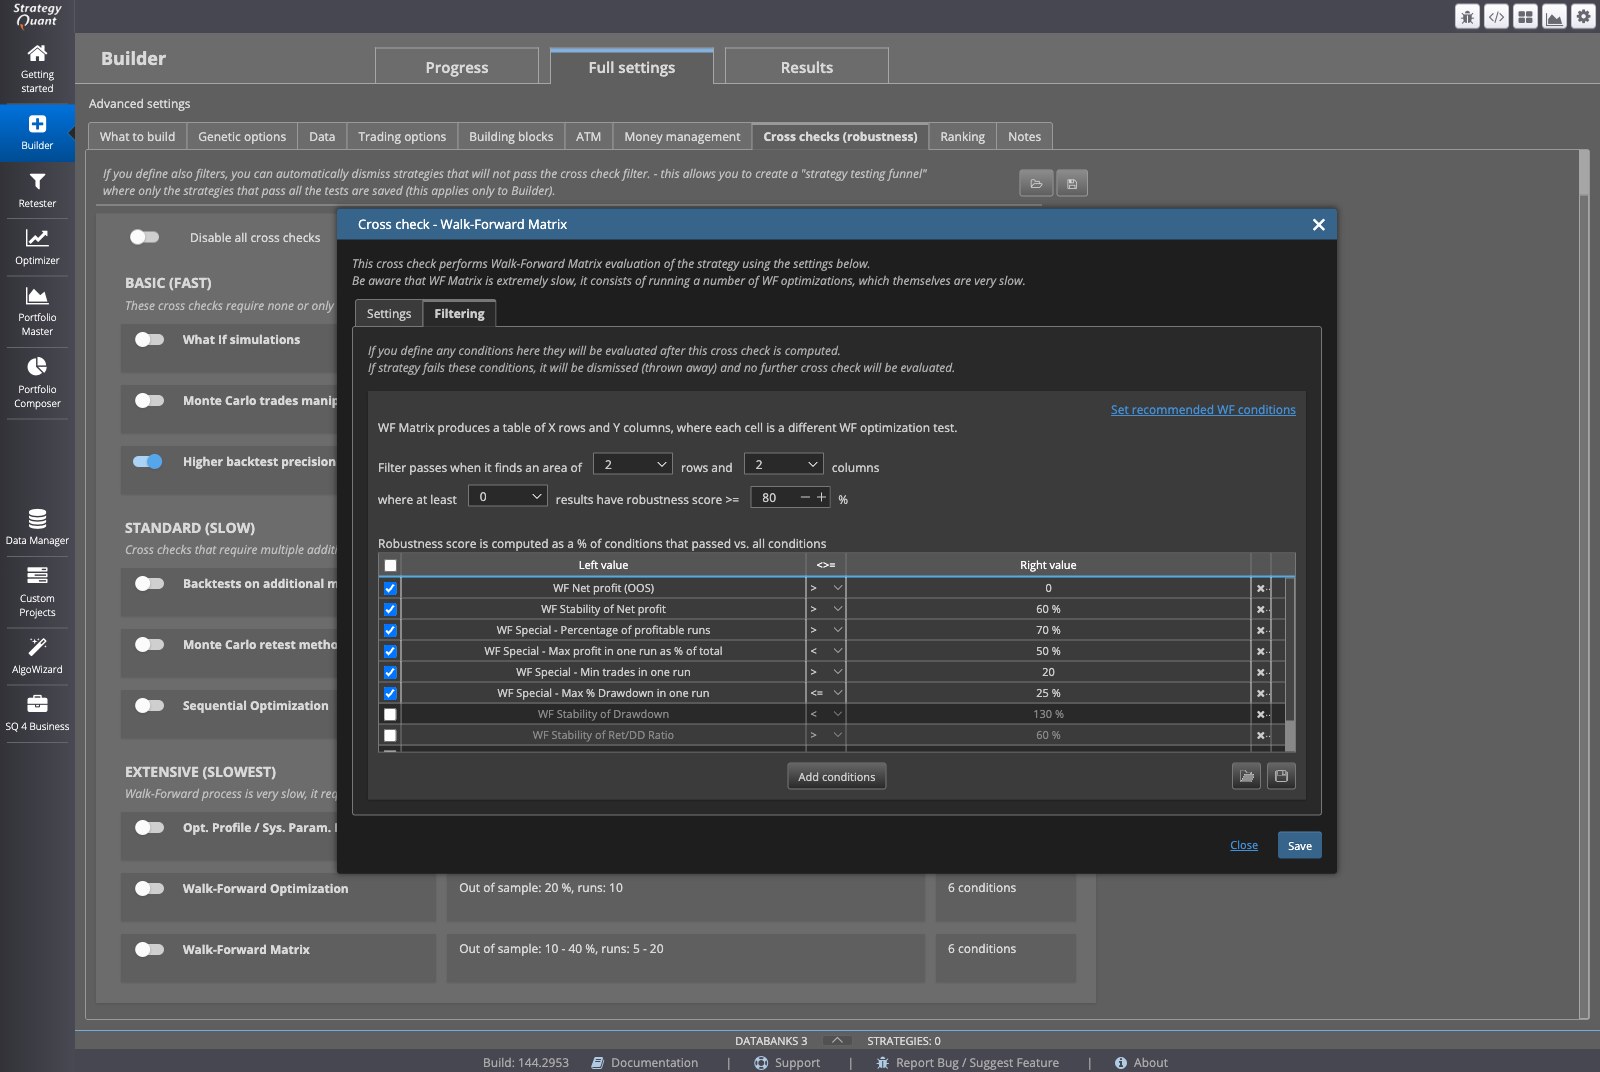
Celkový výsledek běhu matice walk-forward obvykle zahrnuje shrnutí s ideálním obdobím reoptimalizace nalezeným v tomto konkrétním testu spolu s trojrozměrným grafem zobrazujícím skóre robustnosti napříč všemi testovanými kombinacemi. Jedno z nastavení, se kterým se při konfiguraci maticového běhu setkáš, se nazývá Increment. Řídí velikost kroku používanou pro sérii období, tedy délek běhu, a procent out-of-sample, která se v matici testují.
Proč může matice walk-forward trvat dlouho
Protože úplná walk-forward optimalizace se musí spustit zvlášť pro každou kombinaci nastavení zahrnutou v matici, může být výpočet kompletní matice walk-forward velmi časově náročný. Jak dlouho to trvá, závisí na počtu kombinací, které se rozhodneš testovat, na délce historických dat a na výpočetních prostředcích, které máš k dispozici. Může se vyplatit s tím počítat před spuštěním velkého maticového běhu, zvláště pokud testuješ mnoho kombinací najednou.
Co ti tato metoda může a nemůže říct
Walk-forward analýza a matice walk-forward jsou užitečné, protože simulují průběžný proces optimalizace a reoptimalizace strategie v čase, místo aby testovaly strategii s jednou pevnou sadou parametrů přes celou historii. To ti může dát představu o tom, jak se strategie mohla v minulosti přizpůsobovat měnícím se podmínkám, a může ti pomoci vidět, která frekvence reoptimalizace fungovala na konkrétních datech, které jsi testoval, nejlépe a jak přizpůsobivá byla strategie tržním podmínkám přítomným v těchto datech.
Co nedokáže, je potvrdit, jak si strategie povede, až bude obchodovat na budoucích, neviděných tržních datech. Každý výsledek, který vidíš z walk-forward běhu nebo matice walk-forward, je postaven výhradně na historických cenách a na nastaveních, která jsi pro daný test zvolil. Tím, že si strategie v tomto procesu v minulosti vedla dobře, není prokázáno, že je bezpečná, spolehlivá nebo že si povede stejně i do budoucna.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky, včetně výsledků backtestů, nezaručují budoucí výsledky. Obchodování s finančními instrumenty je spojeno s riziky a můžeš přijít o peníze.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky nezaručují budoucí výsledky.
Jak to děláš ty? Napiš to v komunitě. Zdarma, ve tvém jazyce.
Zaregistruj se zdarma