Automatické generování obchodních strategií
Kdo poprvé slyší, že se obchodní strategie dají generovat automaticky a že během pár hodin vznikají tisíce kandidátů, zpozorní a začne pochybovat. Zní to nejdřív jako generátor náhod s pěkným rozhraním. Na začátku takového běhu stojí náhoda, ale je to jen první z několika kroků. Na konci tohoto článku budeš vědět, jak takový běh ve StrategyQuant X probíhá, proč z tisíců strategií nakonec zbyde jen hrstka, a co ti přeživší mohou říct, a co ne.
Jak software vůbec staví nové strategie
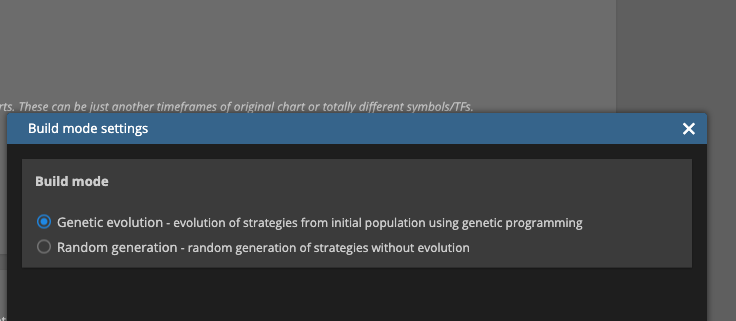
Builder ve StrategyQuant X zná dva způsoby, jak stavět nové strategie: náhodné generování a genetickou evoluci. Žádná z těchto dvou cest není zásadně lepší, režim si vybíráš předtím, než běh spustíš.
U nově vytvořené strategie skládá builder cenové vzorce, technické indikátory, typy příkazů a podobné stavební bloky do pravidel pro vstup a výstup. Výsledkem je zpočátku jen platně sestavená strategie, ne automaticky smysluplná.
Jak velký je prostor možných kombinací, ukazuje číslo z dokumentace výrobce: když sečteš všechna pravidla a jejich pořadí, vychází z toho matematicky biliony různých možných strategií, a software podle údajů výrobce dokáže vytvořit a otestovat tisíce nových strategií za hodinu. To je řádová veličina, ne přesný počet pro konkrétní běh, a nic to neříká o tom, kolik z nich je nakonec k něčemu použitelných.
Proč samotné číslo nic neříká o kvalitě
Ne každá náhodně vytvořená strategie byla v backtestu kladná, ale mezi tisíci, které vznikají za hodinu, je podle dokumentace výrobce mnoho takových, které v testu vydělaly víc, než prodělaly. Kolik jich je, závisí na zvolených stavebních blocích a nastavení běhu, pevná kvóta pro to neexistuje. A i když strategie dopadla v backtestu dobře, zpočátku to říká jen něco o minulosti, ne o budoucnosti.
Právě proto není samotný počet znakem kvality. To, že software vyplivne během hodiny tisíce kandidátů, nic neříká o tom, kolik z nich je nakonec k něčemu dobrých. Řádová veličina z předchozí kapitoly je měřítkem rozmanitosti prohledávaného prostoru, ne kvality toho, co z něj nakonec vzejde.
První filtr: automatická pravidla pro zavržení
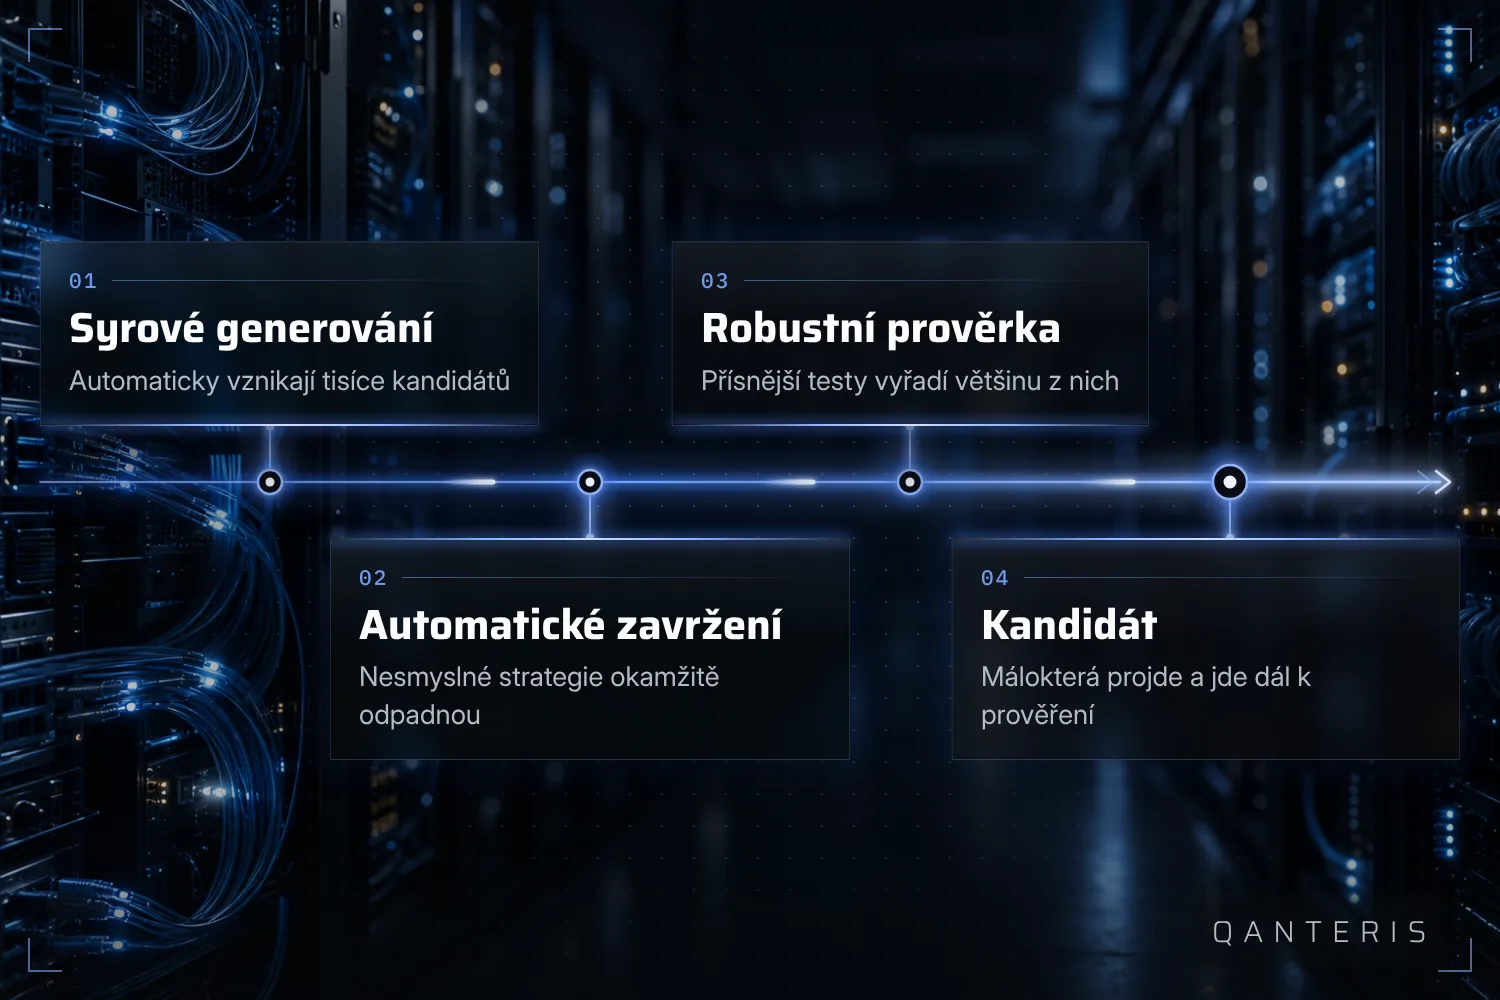
Protože náhodné generování umí vyrobit i nesmysly, třeba pravidla, která se vzájemně vylučují nebo nedávají ekonomicky žádný smysl, existuje v builderu sada automatických pravidel pro zavržení. Podle nastavení může být velká část, dle dokumentace dokonce většina, vygenerovaných strategií vyřazena už v tomto bodě, ještě předtím, než vůbec proběhne hodnocení podle výsledků backtestu.
Tato pravidla nejsou vedlejší efekt, který je nejlepší vypnout. Jsou prvním z několika filtrů, které z obrovské, netříděné masy udělají něco zvladatelného.
Jak probíhá běh strategie v praxi
Typický postup, který dokumentace popisuje jako vzor, vypadá takto: importuj nebo stáhni cenová data, nastav builder, spusť běh, projdi vygenerované strategie a pak zbylé kandidáty znovu otestuj, optimalizuj nebo dál vylepšuj. Je to šablona, ne pevný předpis, jednotlivé kroky si můžeš přizpůsobit vlastnímu postupu.
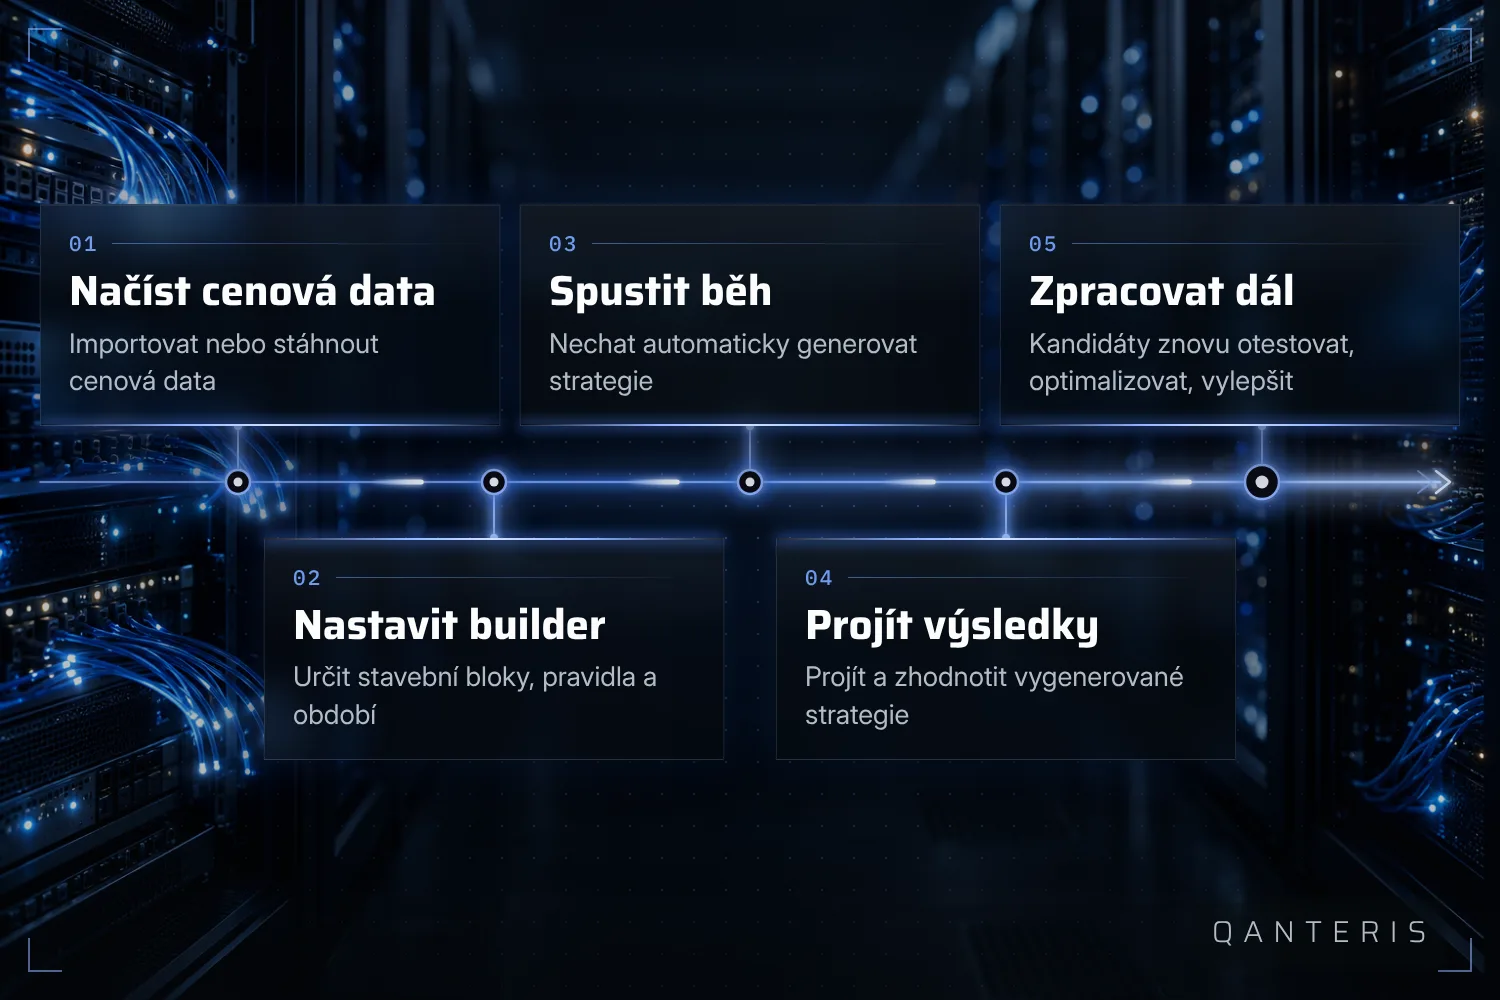
Příklad z dokumentace to ukazuje na páru EURUSD, bez předem daných obchodních pravidel: nejdřív zvolíš režim buildu, pak nastavíš cenová data a rozdělení na in-sample a out-of-sample, poté vybereš stavební bloky, se kterými smí builder pracovat, a spustíš generování. Nejlepší výsledky se automaticky uloží do databáze běhu. Tento příklad platí přesně pro danou konfiguraci, jiné trhy nebo časové rámce nemusí nutně vyžadovat stejná nastavení.
Druhý filtr: robustní prověrka, a vystřízlivění jako normální stav
Kdo projde pravidly pro zavržení, zdaleka ještě není hotový. Dokumentace výrobce uvádí příklad, který mnohé překvapí: klidně se může stát, že z 1 000 strategií, které v prvním backtestu dopadly kladně, projde přísnějšími testy robustnosti jen jedna jediná, a teprve ta vůbec přichází v úvahu jako kandidát pro živý obchod. Je to příklad řádové veličiny, ne pevná kvóta platná pro každý běh, a neříká to nic o tom, jestli se ta jedna strategie hodí pro živý obchod.
Většině lidí, kteří pracují s automatickým generováním poprvé, to připadá jako zklamání. Je to ale normální stav, ne známka toho, že se něco pokazilo. Právě proto existuje druhý filtr.
Co zelený backtest neslibuje
Backtest, který vypadá dobře, je výpověď o minulosti, ne o budoucnosti. Strategie optimalizované pro určité tržní prostředí si zpravidla vedou hůř, jakmile se podmínky změní. To vysvětluje, proč strategie, která dlouho fungovala dobře, najednou začne prodělávat, přestože na jejím kódu se nic nezměnilo. Toto chování se nedá úplně předvídat ani zabránit mu, patří to k povaze tržních režimů.
Druhý bod se týká analýzy what-if: vylepšení, která v ní vidíš pro určitý scénář, mohou být dílem náhody nebo v reálném obchodování dopadnout jinak, protože se obchody vzájemně ovlivňují. Proto výrobce doporučuje po každé úpravě strategii s převzatými nastaveními znovu otestovat, než se na ni spolehneš.
Proč tenhle postup u QANTERIS učíme právě takhle
Jeden z důvodů, proč mnoho začátečníků se svépomocí sestavenými strategiemi neuspěje, je, že neznají rozdíl mezi syrovým generováním a prověřeným kandidátem. Výukové materiály ke StrategyQuant X, které se zabývají přesně tímhle tématem, popisují, proč většina strategií postavených začátečníky selhává, jak se dají tisíce obchodních nápadů automaticky generovat a testovat, a jak se z nich dají postavit robustnější strategie. Proto u QANTERIS ukazujeme tenhle postup krok za krokem, místo abychom vysvětlovali jen povrch.
Co tahle metoda ukazuje, a co ne
Automatické generování a jeho filtry ti ukazují, jak se strategie chovala na historických datech použitých pro test. Neukazují ti, jestli bude fungovat stejně i za budoucích, neznámých tržních podmínek. Je to hranice každé metody, která staví na minulých cenových datech, ať už vznikla automaticky nebo byla napsaná ručně. Slabina softwaru to není.
Co nakonec zůstává: proces, který z obrovského množství možných strategií v několika krocích vyfiltruje malý počet kandidátů, každý krok s vlastním úkolem, aniž by to cokoli říkalo o budoucích výsledcích.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky, včetně výsledků backtestů, nezaručují budoucí výsledky. Obchodování s finančními instrumenty je spojeno s riziky a můžeš přijít o peníze.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky nezaručují budoucí výsledky.
Jak to děláš ty? Napiš to v komunitě. Zdarma, ve tvém jazyce.
Zaregistruj se zdarma