Algoritmický obchodní program a vlastní pravidla v StrategyQuant X
Slyšel jsi o softwaru, která automaticky vykonává obchodní pravidla, a ptáš se, jak je takový program vlastně postavený. Většina vysvětlení zůstává na povrchu: pár pravidel se poskládá klikáním, proběhne backtest, hotovo. Co při tom často chybí, je pohled na druhou úroveň, na tu část, kde sám píšeš kód, abys řídil postupy, které přesahují jednoduché klikání.
Tento článek ti ukazuje právě tuto část na příkladu StrategyQuant X: jaké vstupní body software nabízí pro vlastní kód, co s nimi ukazují zdokumentované příklady, jak takový příklad spouští optimalizaci přímo pomocí kódu a jak vlastní rozhraní propojuje tvůj kód s hlavním programem. Na konci se také dozvíš, kde se můžeš zdarma dál učit a co ti backtest skutečně říká a co ne.
Programovat místo jen klikat: Code Editor v StrategyQuant X
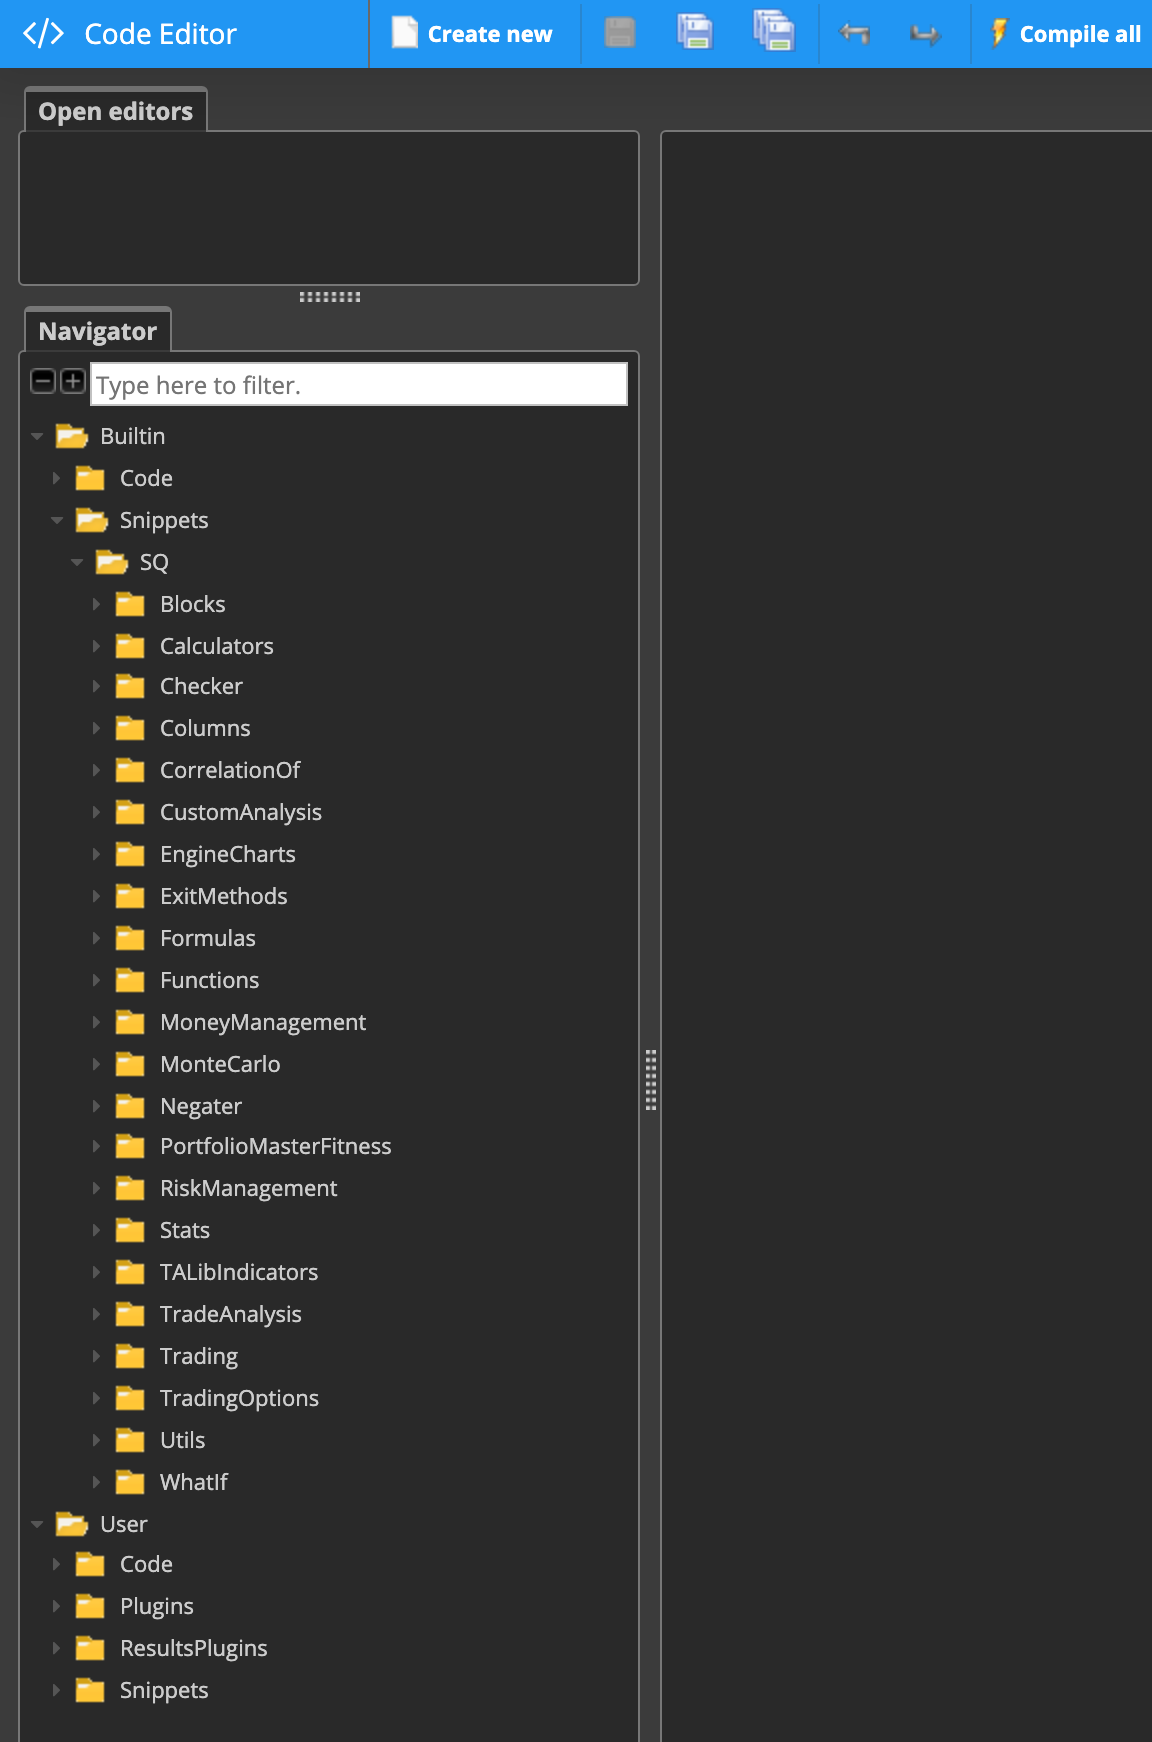
Pro tradery, kteří chtějí jít za hotové stavební bloky a psát vlastní kód, dokumentuje StrategyQuant X několik vstupních bodů v takzvaném Code Editoru. Patří mezi ně veřejné programovací rozhraní (Public API), práce s výsledkovými skupinami (Results Groups), přidávání vlastních indikátorů a signálů, doplňování sloupců nebo filtrů databáze, logování, začlenění vlastních JAR knihoven a také import a export vlastních úryvků kódu, takzvaných Snippets.
Tento seznam popisuje zdokumentované vstupní body, ne úplný úvod do programování. Kdo chce tyto funkce používat, potřebuje dál základní znalosti programování, dokumentace nenahrazuje výuku programování.
Co ukazuje zdokumentovaný příklad kódování
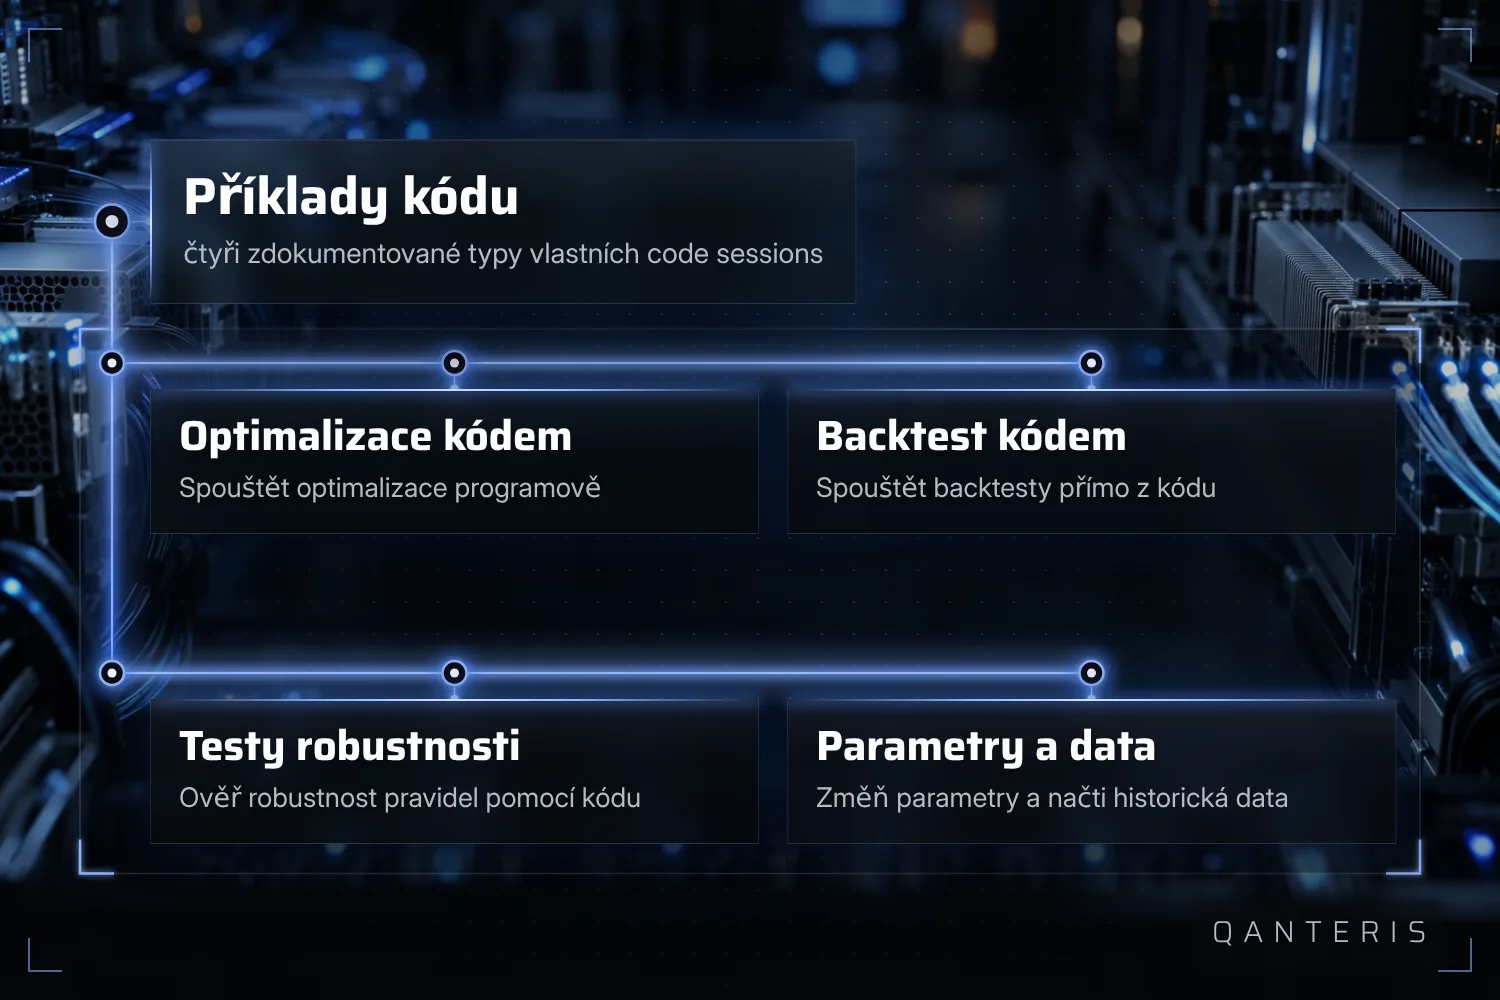
Vedle pouhého výpisu vstupních bodů existují zdokumentované příklady takzvaných coding sessions. Ukazují, jak lze programově spouštět optimalizace a backtesty, jak probíhají testy robustnosti pomocí kódu, jak lze měnit parametry strategie a nastavení úloh prostřednictvím vlastního kódu a jak se do snippet načtou historická data.
Tyto příklady předpokládají práci v Code Editoru s snippety založenými na Javě. Popisují minulá testovací uspořádání, žádné předem zaručené výsledky, a neukazují žádné již prověřené strategie potvrzené jako výnosné. Kdo chce tyto příklady napodobit, potřebuje rovněž programátorské znalosti, zcela bez kódu to na tomto místě nejde.
Příklad podrobně: Spuštění optimalizace pomocí kódu
Jeden z dokumentovaných příkladů se jmenuje CAOptimizationByProgramming. Snippet ukazuje, jak lze optimalizaci první strategie v databázi (Databank) spustit vlastním kódem, místo aby se proces spouštěl ručně přes rozhraní.
Tento příklad předpokládá vlastní Java kód v Code Editoru a ilustruje jeden dokumentovaný případ použití, ne obecný příslib pro každý workflow optimalizace. Kód nelze bez úprav přenést jedna ku jedné na jakoukoli jinou konfiguraci a příklad nedokládá, že optimalizace spuštěná pomocí kódu vede k lepším výsledkům než ta spuštěná ručně.
Rozhraní Program: vlastní logika za hranicemi stavebnice
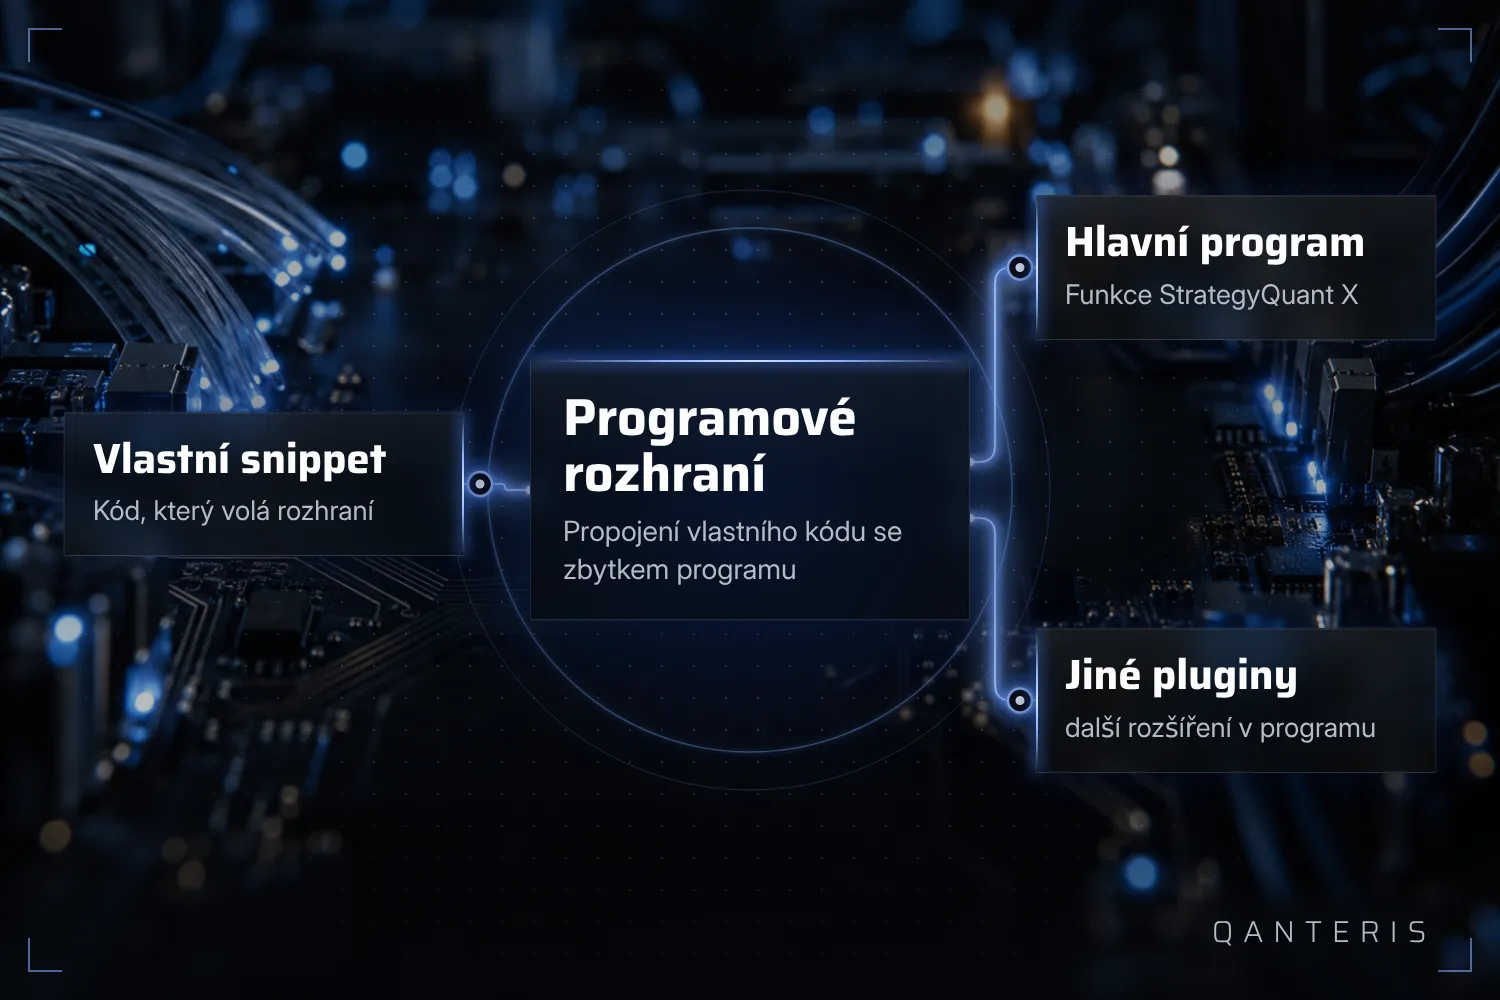
Pro složitější vlastní logiku dokumentuje StrategyQuant X rozhraní s názvem Program. Jeho prostřednictvím mohou snippety nebo jiné pluginy volat funkce z hlavního programu nebo z jiných pluginů. To je cesta, přes kterou se vlastní kód propojuje se zbytkem programu, když vizuální stavební bloky samy o sobě už nestačí.
Toto rozhraní je určeno pro tradery, kteří už píšou vlastní kód v Code Editoru. Poskytuje dokumentované funkce, ne neomezený nebo nedokumentovaný přístup, a i tady zůstává znalost programování podmínkou, aby se dalo smysluplně použít.
Další učení: bezplatný kurz na YouTube
Pokud chceš do tématu proniknout hlouběji, existuje kompletní kurz algoritmického obchodování jako videoseřie na YouTube kanálu výrobce. Pokrývá strategie pro forex, futures a akciové trhy.
Tento kurz stojí mimo samotný software, je to externě hostovaný videosoubor a není součástí žádné konkrétní licenční úrovně. Nenahrazuje vlastní praxi a není příslibem řemeslné zdatnosti ani kladných výsledků v backtestu, je to výchozí bod, ze kterého se dál učíš.
Co ti backtest a optimalizace říkají a co ne
Vše, co je v tomto článku popsáno jako příklady optimalizace, backtestu a testů robustnosti, běží na historických datech. Backtest ti ukáže, jak by se pravidlo v minulosti zachovalo za zvolených předpokladů. Neukáže ti, jak se to samé pravidlo zachová zítra.
Ani snippet jako CAOptimizationByProgramming na tom nic nemění: spustí optimalizaci rychleji a opakovatelněji, ale neříká nic o tom, zda optimalizovaná strategie obstojí mimo testované období. Sledování a péče o běžící program zůstává tvým úkolem, automatické vykonávání pravidel ti ji nevezme.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky, včetně výsledků backtestů, nezaručují budoucí výsledky. Obchodování s finančními instrumenty je spojeno s riziky a můžeš přijít o peníze.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky nezaručují budoucí výsledky.
Jak to děláš ty? Napiš to v komunitě. Zdarma, ve tvém jazyce.
Zaregistruj se zdarma