Algo trading: jak vznikají a testují se strategie
Musíš umět programovat, abys mohl dělat algo trading? A co vlastně dělá strategii robustní, než se spustí automaticky? Tento článek odpovídá na obojí na dvou doložených místech: jak strategie vzniká a jak se ověřuje. Dostaneš dvě dokumentované cesty, jak postavit obchodní strategii, pořadí, v jakém má smysl provádět testy robustnosti, a vysvětlení, jak funguje Monte-Carlo analýza a kde končí její vypovídací hodnota.
Dvě cesty, jak postavit obchodní strategii
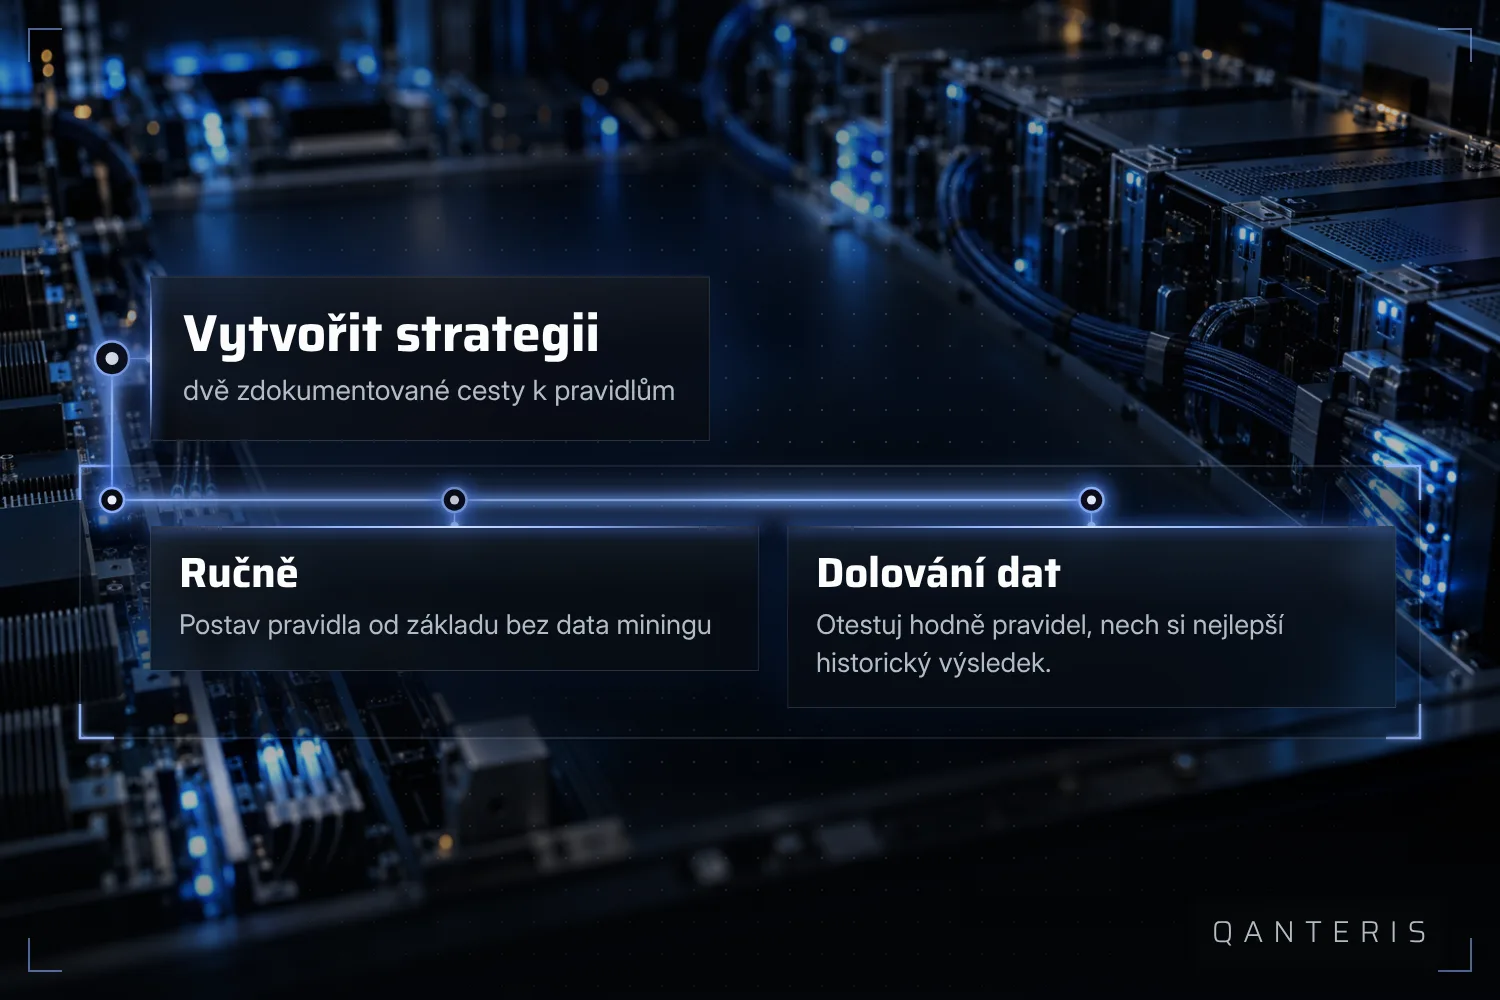
V praxi lze rozlišit dva přístupy. Jeden je klasická tvorba strategie: postavíš strategii od základu, bez metod data miningu, většinou na základě vlastního nápadu o trhu nebo známého vzorce. Druhý je data mining: při něm se automaticky testuje velké množství pravidel a na konci zůstane strategie s nejlepším pozorovaným historickým výsledkem. Obě cesty vedou k pravidlové strategii, liší se ale v tom, jak pravidla vznikají.
Vysoký historický výsledek z běhu data miningu ukazuje, jak se pravidlo chovalo v minulosti. Neříká nic o tom, jak se bude chovat v budoucnosti, a není ani důkazem, že je toto pravidlo objektivně nejlepší.
Co ukazuje zkoumání mnoha testovaných FX strategií
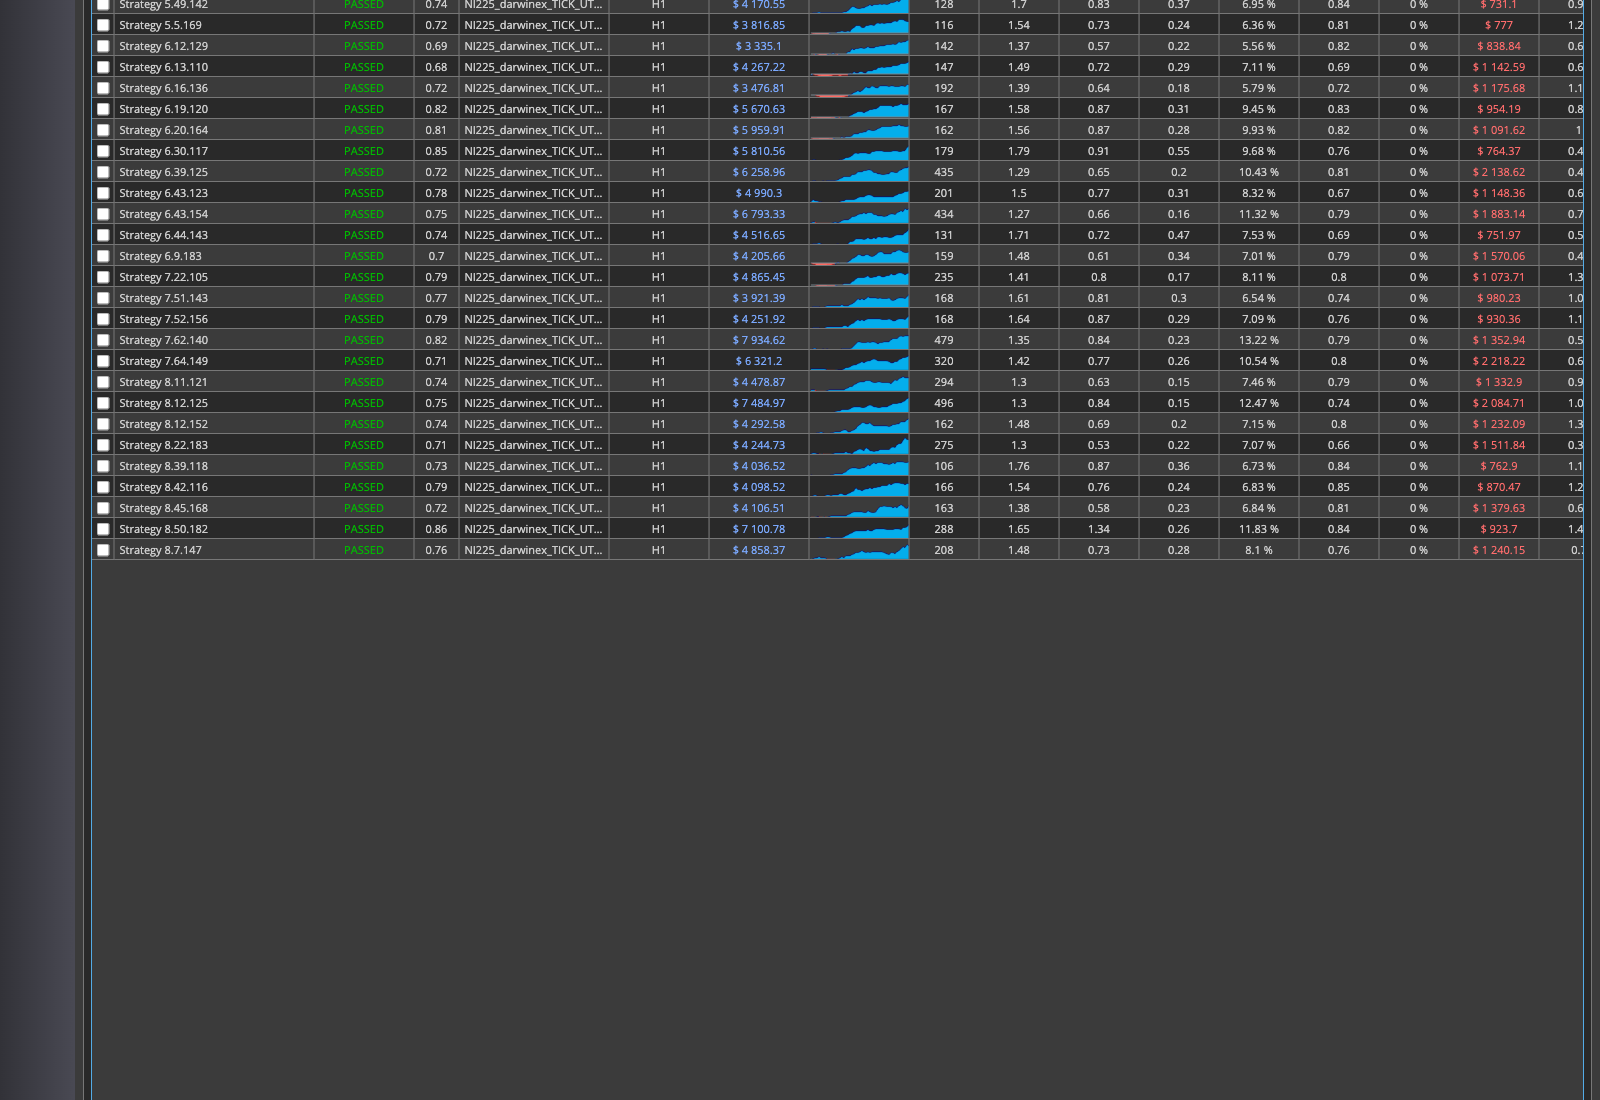
Jak z velkého množství testovaných strategií vyfiltrovat ty použitelné, je samostatná otázka. Zdokumentovaná článková série k tomu vychází ze zkoumání z let 2019 a 2020, které se zabývalo metodikou výběru příznaků u velkého počtu testovaných FX strategií.
Výsledky tohoto zkoumání se vztahují na tehdy prověřené strategie a trhy. Nelze je automaticky přenést na jiné trhy nebo časové rámce a také neříkají nic o tom, jestli si jednotlivá strategie povede v budoucnu podobně jako v testu. Co zkoumání přináší, je metoda, s jejíž pomocí lze z mnoha testovaných pravidel vytáhnout ty rysy, které pomáhají při výběru.
Proč zkouška robustnosti začíná až po optimalizaci
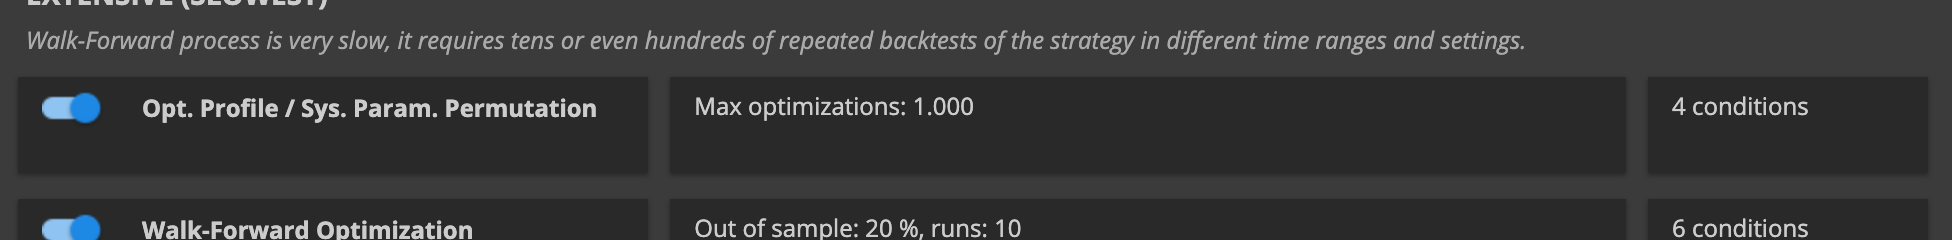
Dvě zdokumentované metody zkoušky robustnosti obě předpokládají, že parametry strategie byly nejprve optimalizovány: Optimization Profile a System Parameter Permutation. Teprve když optimalizace přinesla řadu optimalizačních běhů, lze některou z těchto metod na tento výsledek použít.
To znamená i tohle: tyto metody optimalizaci nenahrazují, stavějí na ní. A to, že tyto zkoušky projdou, není úroveň důkazu toho, že si strategie na skutečném, běžícím trhu povede podobně.
Jak funguje Monte Carlo analýza
Monte Carlo analýza opakuje stejnou simulaci mnohokrát, přičemž při každém průchodu provede malou náhodnou změnu. Podle dokumentace větší počet takových opakování zvyšuje statistickou vypovídací hodnotu, tedy spolehlivost, výsledku.
I tady platí jedna hranice: Metoda pracuje s historickými nebo simulovanými daty. Nic neříká o budoucím pohybu trhu a víc opakování z slabé strategie dobrou neudělá.
Co tyto zkoušky ukazují a co neukazují
Jak zkouška optimalizačního profilu, tak Monte Carlo analýza popisují, jak se strategie chovala na historických nebo simulovaných datech. V dokumentaci jsou zařazeny jako indikátory spolehlivosti těchto minulých dat, ne jako slib toho, jak si strategie povede na skutečném, budoucím trhu.
Toto omezení prostupuje celou metodou. Kdo staví strategii, testuje ji na minulosti, protože jiný zdroj dat neexistuje. Co zkouška ukazuje, je, jak stabilně se výsledek chová při malých změnách. O tom, co se na trhu stane příště, neříká nic.
Co metoda může říct a co ne
Algo trading, tak jak je zde popsaný, se skládá z pravidel, jejich zkoušení na minulých datech a jejich automatizovaného provádění. Data mining pro hledání pravidel, zkouška optimalizačního profilu, System Parameter Permutation a Monte Carlo analýza ukazují, jak stabilní byla strategie při variaci dat a parametrů. Neukazují, jak se tato strategie chová na trhu, který ještě nenastal.
Kdo s těmito nástroji pracuje, měl by tuto hranici mít na paměti při každé nové zkoušce. Zkouška robustnosti, která prošla, je náznak, ne úroveň důkazu.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky, včetně výsledků backtestů, nezaručují budoucí výsledky. Obchodování s finančními instrumenty je spojeno s riziky a můžeš přijít o peníze.
Tento článek slouží ke vzdělávání a není investičním poradenstvím. Minulé výsledky nezaručují budoucí výsledky.
Jak to děláš ty? Napiš to v komunitě. Zdarma, ve tvém jazyce.
Zaregistruj se zdarma