Was ist Walk-Forward-Analyse
Was ist Walk-Forward-Analyse?
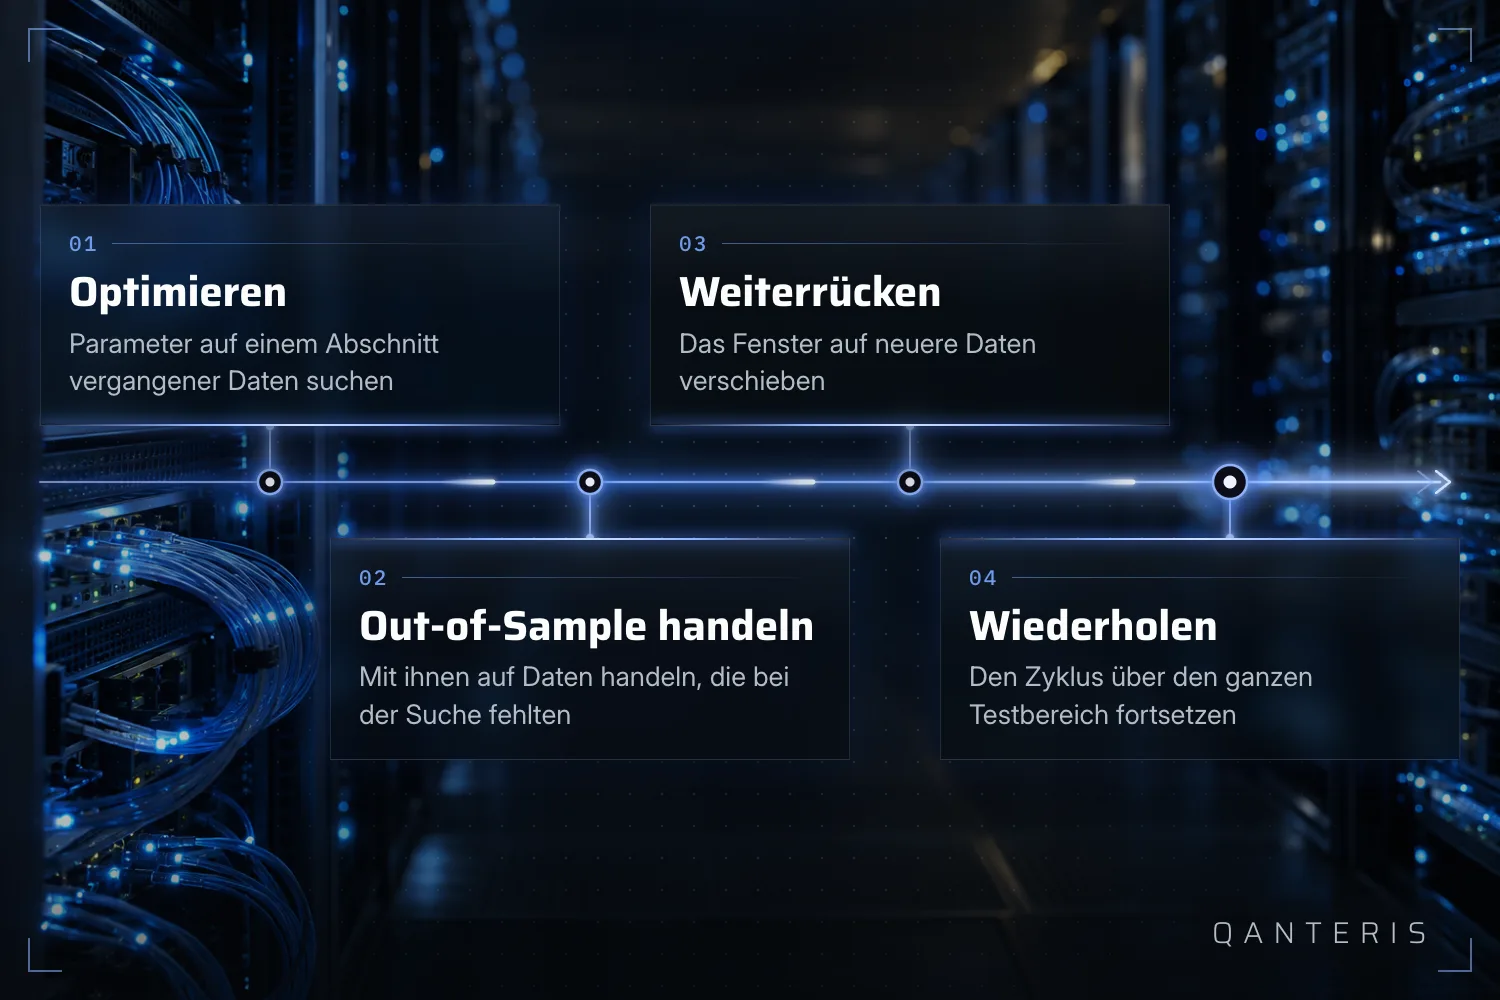
Wenn du neu im automatisierten Handel bist, bist du wahrscheinlich schon über den Begriff Walk-Forward-Analyse gestolpert, auch Walk-Forward-Optimierung genannt. Einfach ausgedrückt ist es eine spezielle Art von Backtest, ein Test einer Handelsstrategie auf historischen Kursdaten, der nicht nur einmal über den gesamten Testbereich läuft. Stattdessen setzt er sich aus mehreren kleineren Backtests zusammen, sogenannten Optimierungsperioden, die über den gesamten Testbereich verteilt sind. Auf jede dieser Perioden folgt ein Out-of-Sample-Test, also ein Datenabschnitt, der nicht verwendet wurde, um die Parameter der Strategie zu finden, und zwar mit den Parameterwerten, die in dieser Periode gefunden wurden.
Die Idee hinter diesem Ansatz ist, zu simulieren, wie eine Strategie im Live-Handel gehandhabt werden könnte. Du optimierst die Strategie auf einem Stück vergangener Daten, dann handelst du eine Zeit lang mit den gefundenen Parametern, und nachdem diese Periode endet, optimierst du erneut auf aktuelleren Daten. Damit soll ein Prozess abgebildet werden, den ein Trader in der Praxis befolgen könnte: die Strategie von Zeit zu Zeit anpassen, statt sie einmal festzulegen und nie wieder anzufassen. Es ist wichtig, das als Beschreibung eines Simulationsprozesses zu sehen, nicht als Vorhersage, wie sich die Strategie tatsächlich verhalten wird, sobald sie auf neuen, unbekannten Marktdaten handelt.
Wie die Perioden und die Out-of-Sample-Aufteilung funktionieren
Im Optimizer-Modul teilt ein Walk-Forward-Durchlauf die historischen Daten in eine konfigurierbare Anzahl von Perioden auf. Jede Periode hat zwei Teile: einen Optimierungsteil und einen Laufteil, auch als Out-of-Sample-Teil bekannt. Die Parameter, die während des Optimierungsteils einer Periode gefunden werden, werden dann verwendet, um durch den folgenden Laufteil zu handeln. Sobald dieser Laufteil endet, wird die Optimierung auf neuen Daten wiederholt, und der Zyklus setzt sich über den gesamten Testbereich fort. Diese allgemeine Struktur wurde für eine frühere Version der Software dokumentiert, sie beschreibt also die zugrunde liegende Logik, beschreibt aber möglicherweise nicht jedes Detail der aktuellen StrategyQuant X-Oberfläche genau.
Eine der beteiligten Einstellungen heißt üblicherweise Out of Sample %. Sie legt fest, welcher Anteil jeder Walk-Forward-Periode für den Lauf- oder Handels-Teil reserviert ist. Als Beispiel: Bei einer Out-of-Sample-Einstellung von 30% würden 70% der Daten der Periode für die Optimierung verwendet und die verbleibenden 30% für den Handel mit den gefundenen Parametern. Dieses Beispiel stammt aus einem älteren Benutzerhandbuch und sollte als Illustration der Funktionsweise der Aufteilung gelesen werden, nicht als aktueller Standardwert in StrategyQuant X. Wenn du mit der aktuellen Version arbeitest, lohnt es sich, deine eigenen Einstellungen zu überprüfen, statt anzunehmen, dass diese Aufteilung automatisch gilt.
Die Walk-Forward-Matrix: Testen auf Robustheit
Eine Standard-Walk-Forward-Optimierung verwendet eine feste Reoptimierungsperiode, zum Beispiel eine Reoptimierung alle 300 Tage, hier nur als Beispiel gewählt und nicht als Empfehlung. Ohne weiteres Testen ist die Wahl dieser Reoptimierungsperiode im Wesentlichen Rätselraten, da es keinen eingebauten Weg gibt, im Voraus zu wissen, welche Periodenlänge bei den vorliegenden Daten am besten funktioniert hätte.
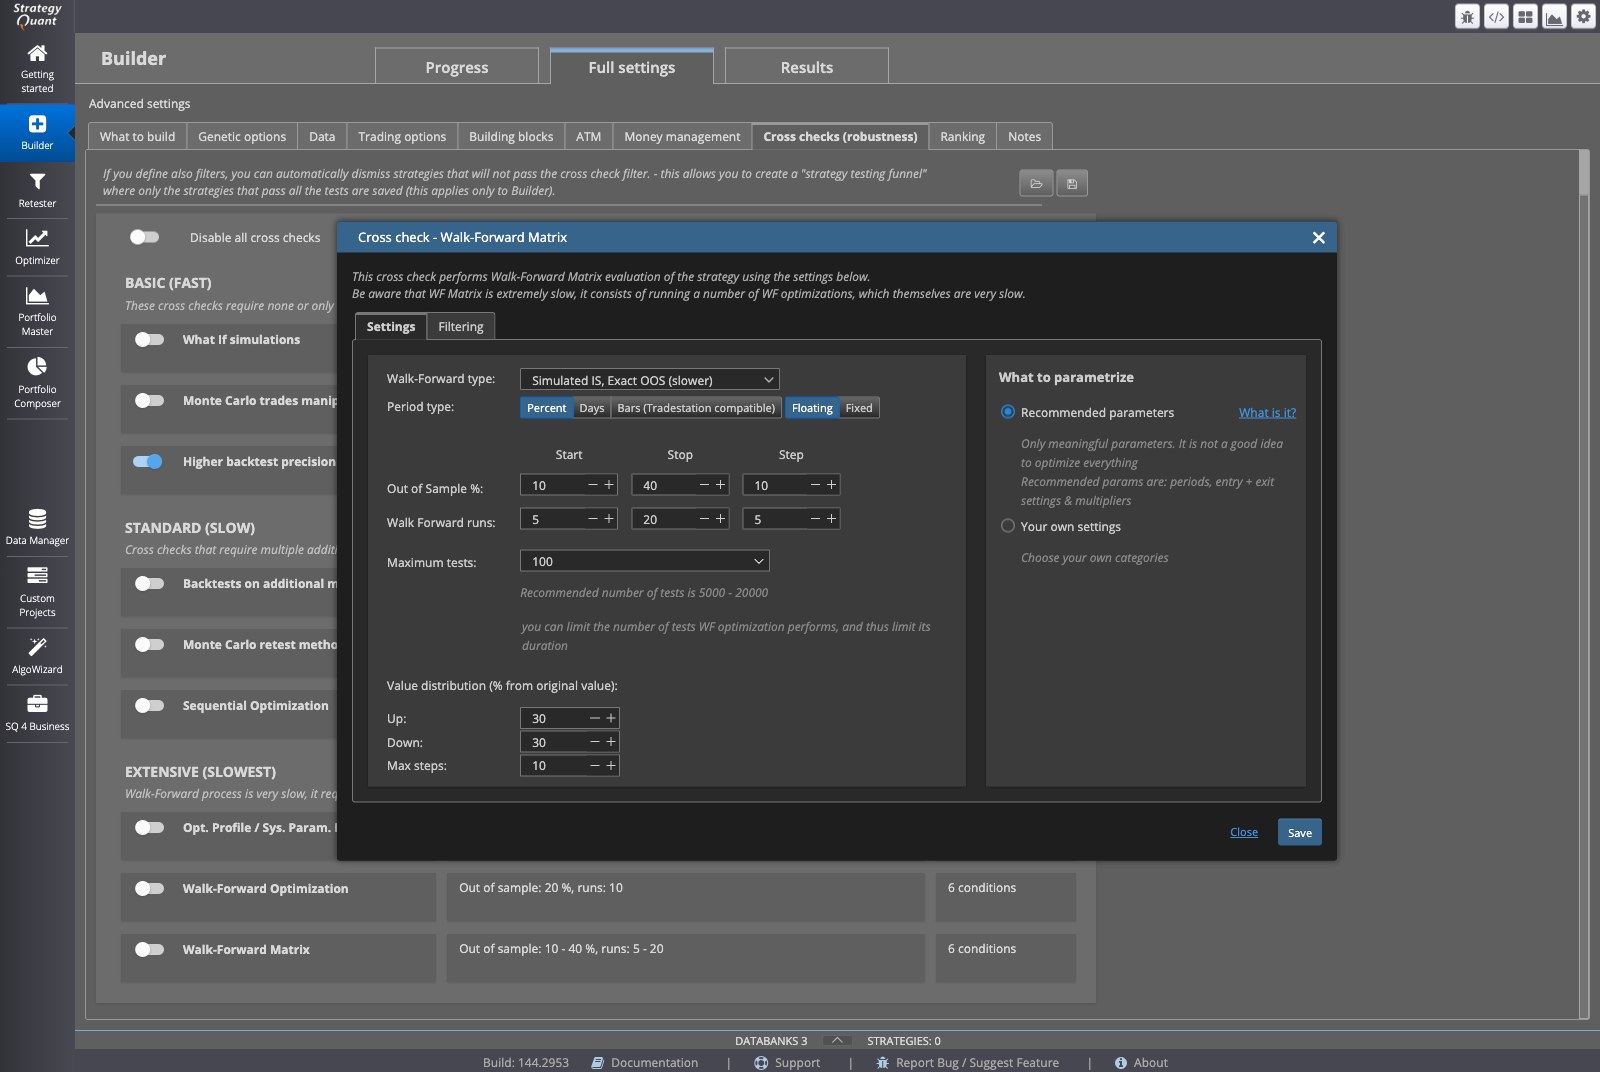
Hier kommt die Walk-Forward-Matrix ins Spiel. Sie ist eine Funktion des Optimizer-Moduls, die eine ganze Reihe von Walk-Forward-Optimierungen ausführt, jede mit einer anderen Anzahl von Reoptimierungsperioden und einem anderen Out-of-Sample-Prozentsatz. Statt einer festen Konfiguration testet die Matrix viele Kombinationen auf einmal, was sie als Robustheitsprüfung nützlich macht und als Möglichkeit, herauszufinden, welche Reoptimierungsperiode bei den verwendeten historischen Daten am besten funktioniert hätte.
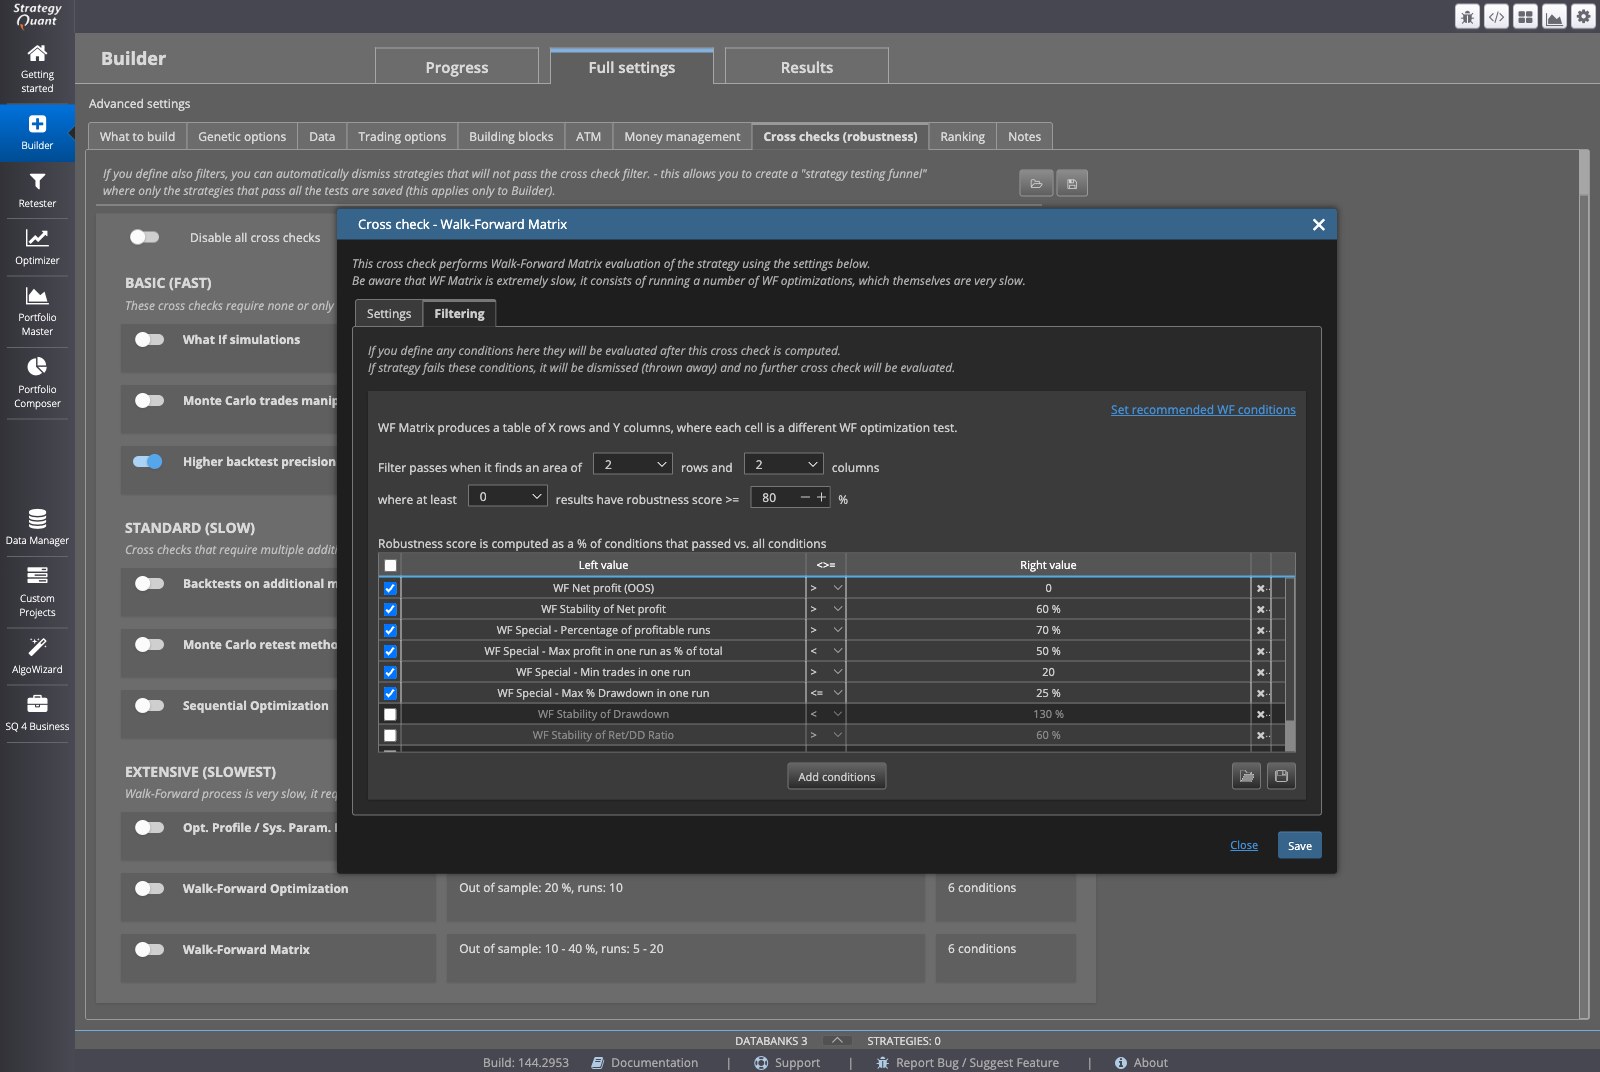
Nachdem die Matrix gelaufen ist, kann sie zeigen, welche Reoptimierungsperiode oder welcher Out-of-Sample-Prozentsatz bei den getesteten historischen Daten am besten abgeschnitten hat, und sie berichtet, wie oft die Strategie während dieses spezifischen Tests hätte reoptimiert werden müssen. Laut der Dokumentation gilt eine Strategie, die diese Art von Matrix-Test besteht, als anpassungsfähig, durch Parameter-Reoptimierung, an die Bandbreite der Marktbedingungen, die in den getesteten Daten vorlagen. Diese Schlussfolgerung ist auf die im Test tatsächlich beobachteten Bedingungen beschränkt, nicht auf Bedingungen, die in der Zukunft auftreten können.
Das Gesamtergebnis eines Walk-Forward-Matrix-Durchlaufs enthält typischerweise eine Zusammenfassung mit der in diesem speziellen Test gefundenen idealen Reoptimierungsperiode, zusammen mit einem dreidimensionalen Diagramm, das Robustheitswerte über alle getesteten Kombinationen zeigt. Eine der Einstellungen, auf die du bei der Konfiguration eines Matrix-Durchlaufs stoßen wirst, heißt Increment. Sie steuert die Schrittweite, die für die Reihe von Perioden, oder Lauflängen, und Out-of-Sample-Prozentsätze verwendet wird, die in der Matrix getestet werden.
Warum eine Walk-Forward-Matrix lange dauern kann
Da eine vollständige Walk-Forward-Optimierung für jede in der Matrix enthaltene Einstellungskombination separat ausgeführt werden muss, kann die Berechnung einer vollständigen Walk-Forward-Matrix sehr zeitaufwendig sein. Wie lange es dauert, hängt von der Anzahl der Kombinationen ab, die du testen möchtest, von der Länge der historischen Daten und von den dir zur Verfügung stehenden Rechenressourcen. Es kann sich lohnen, das vor dem Start eines großen Matrix-Durchlaufs einzuplanen, besonders wenn du viele Kombinationen auf einmal testest.
Was diese Methode sagen kann und was nicht
Walk-Forward-Analyse und die Walk-Forward-Matrix sind nützlich, weil sie einen fortlaufenden Prozess des Optimierens und Reoptimierens einer Strategie über die Zeit simulieren, statt eine Strategie mit einem festen Parametersatz über die gesamte Historie zu testen. Das kann dir ein Gefühl dafür geben, wie sich eine Strategie in der Vergangenheit an veränderte Bedingungen angepasst haben könnte, und es kann dir helfen zu sehen, welche Reoptimierungsfrequenz bei den spezifischen Daten, die du getestet hast, am besten funktioniert hat, und wie anpassungsfähig die Strategie an die in diesen Daten vorliegenden Marktbedingungen war.
Was sie nicht kann, ist zu bestätigen, wie sich eine Strategie entwickeln wird, sobald sie auf zukünftigen, unbekannten Marktdaten handelt. Jedes Ergebnis, das du von einem Walk-Forward-Durchlauf oder einer Walk-Forward-Matrix siehst, basiert vollständig auf historischen Kursen und den Einstellungen, die du für diesen Test gewählt hast. Eine Strategie, die in der Vergangenheit durch diesen Prozess gut abgeschnitten hat, ist dadurch nicht als sicher, zuverlässig oder mit Sicherheit gleichbleibend in der Zukunft erwiesen.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse, auch aus Backtests, sind keine Garantie für zukünftige Ergebnisse. Der Handel mit Finanzinstrumenten ist mit Risiken verbunden, du kannst Geld verlieren.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse garantieren nichts für die Zukunft.
Wie machst du das? Erzähl es in der Community. Kostenlos, in deiner Sprache.
Kostenlos anmelden