Von der Handelsidee zum Regelwerk: was eine Strategie wirklich braucht
Du hast eine Idee: kaufe, wenn der RSI stark fällt. Das klingt nach einer fertigen Regel, ist aber erst der Anfang. Eine Handelsstrategie braucht neben der Entry-Bedingung auch Exit-Regeln und Regeln für das Trade Management, und genau die fehlen bei einer reinen Idee wie dieser noch komplett. Baust du sie trotzdem, verhält sich das Ergebnis im Test oft anders, als du erwartet hast, einfach weil ein großer Teil des nötigen Regelwerks noch gar nicht definiert war.
Dieser Artikel zeigt dir den Weg von der Handelsidee zum vollständigen Regelwerk: woraus es besteht, welchen dokumentierten Ablauf es dafür gibt und warum eine größere Parametersuche allein keine bessere Strategie ergibt. Am Ende weißt du, welche Fragen du an deine eigene Idee stellen solltest, bevor du sie bauen lässt.
Handelsidee und Regelwerk: warum eine RSI-Regel nicht reicht
Eine Handelsstrategie ist im Kern ein Satz von Wenn-Dann-Regeln: Wenn bestimmte Bedingungen zutreffen, führt die Software bestimmte Aktionen aus. Das gilt für so gut wie jeden Strategiestil, zum Beispiel Trendfolge, Mean Reversion oder etwas ganz anderes. Die Stile unterscheiden sich vor allem darin, wie die Regeln aufgebaut sind, nicht darin, dass sie überhaupt Wenn-Dann-Regeln sind.
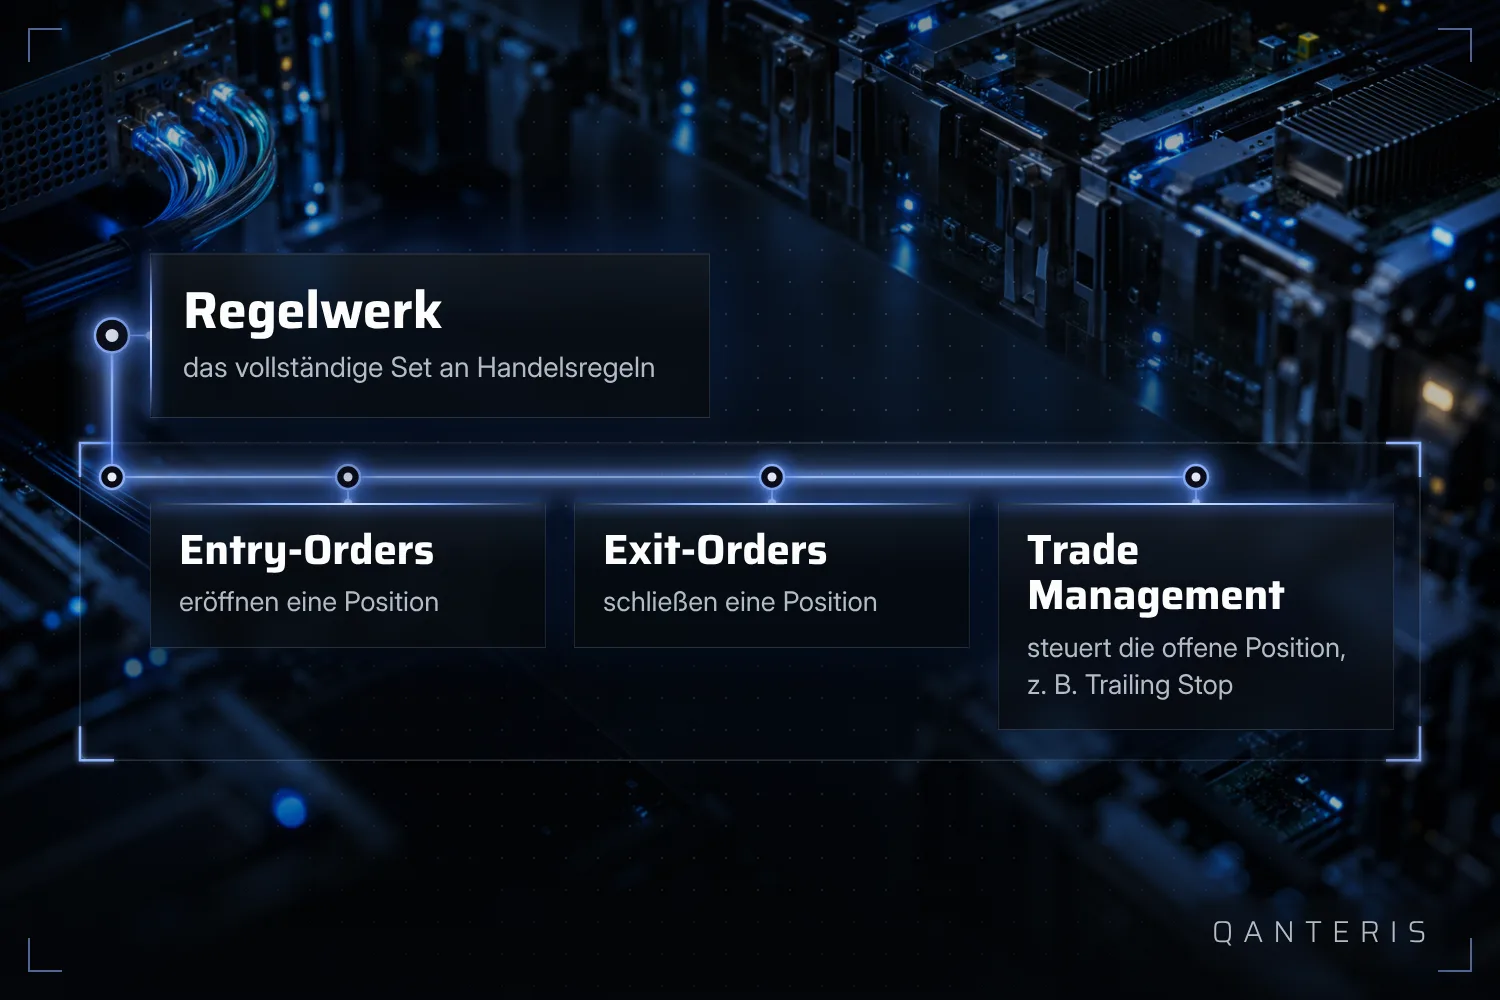
Ein vollständiges Regelwerk besteht aus drei Arten von Bausteinen: Entry-Orders, die eine Position eröffnen, Exit-Orders, die sie schließen, und Befehle für das Trade Management, zum Beispiel das Nachziehen eines Trailing Stops. Deine RSI-Idee liefert nur den ersten Baustein, die Entry-Bedingung. Ohne Exit-Regeln und ohne Trade-Management-Regeln bleibt sie ein Fragment, weit entfernt von einem vollständigen Regelwerk.
Der dokumentierte Weg vom Rohentwurf zur fertigen Strategie
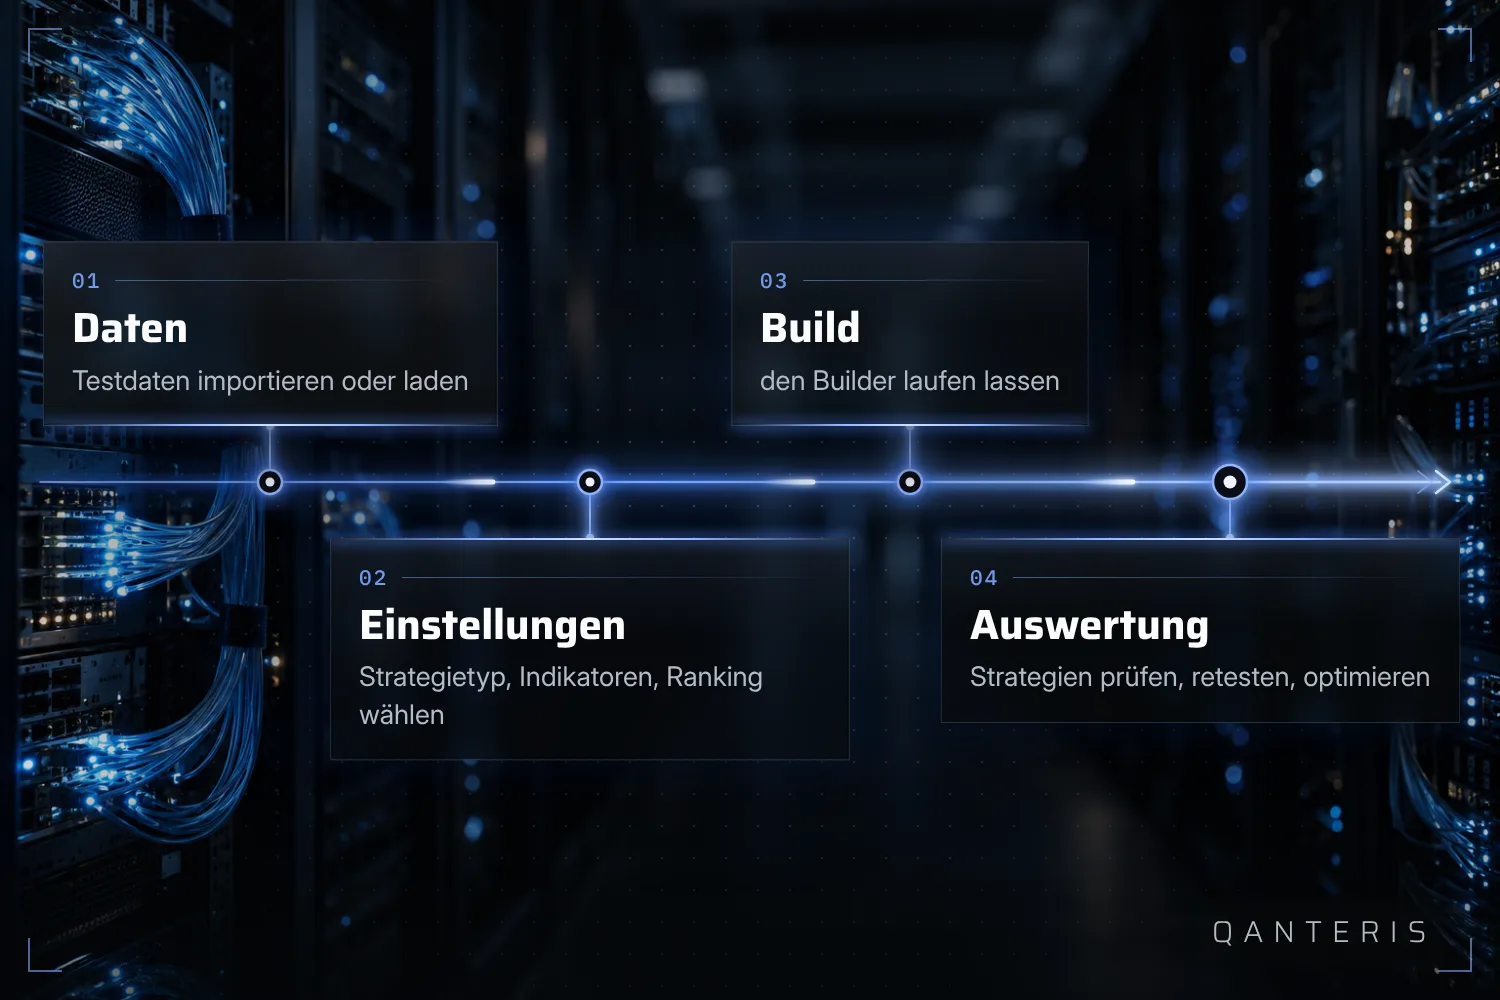
In der Produktdokumentation gibt es einen beschriebenen Standardablauf, um aus einer Idee eine Strategie zu machen: Du importierst oder lädst Testdaten, stellst im Builder Dinge wie Strategietyp, Indikatoren, Ordertypen und Ranking-Kriterien ein, lässt den Build laufen und wertest die entstandenen Strategien danach aus, retestest oder optimierst sie weiter. Das ist ein beschriebener Weg, kein Zwang. Du musst ihn nicht Schritt für Schritt exakt so gehen.
In einer früheren dokumentierten Version lief das noch etwas anders. Dort wurden zuerst die Testdaten mit einer Aufteilung in In Sample und Out of Sample für die genetische Evolution eingerichtet, danach Strategietyp, Indikatoren und Ordertypen festgelegt, und erst zum Schluss die Ranking-Optionen konfiguriert, um Strategien mit zu geringem Gewinn herauszufiltern. Diese Beschreibung gilt für eine ältere Version des Produkts, spätere Versionen können das anders anordnen. Nimm also keinen einzelnen Menüpfad als für alle Zeit fix an. Der Grundgedanke bleibt aber gleich: erst Daten und Bausteine festlegen, dann bauen, dann prüfen.
Eine Idee wird zur Vorlage: der Weg über den AlgoWizard
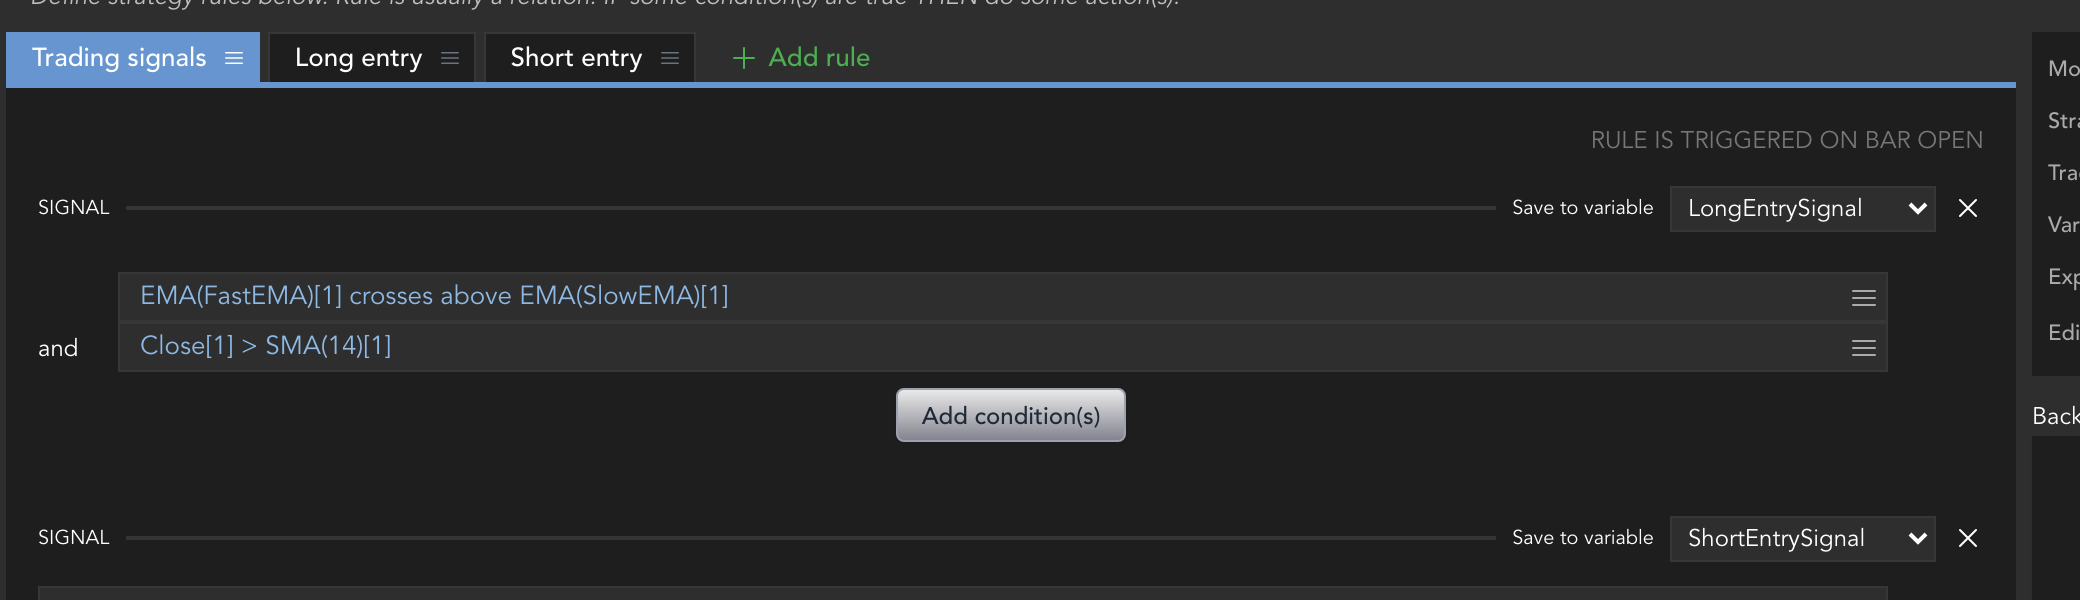
Ein dokumentierter, konkreter Weg, um aus einer einfachen Idee eine baubare Struktur zu machen, führt über den AlgoWizard. Du legst dort eine neue Strategie an, schaltest sie in den Template-Modus und baust die Bedingung aus einer gewählten Preisreferenz gegen einen Indikator, etwa einen gleitenden Durchschnitt mit einem festgelegten Parameterbereich. So wird aus deiner RSI-Idee eine Struktur, mit der die Software tatsächlich arbeiten kann.
Ein Punkt dabei, den du kennen solltest: Solange die Strategie im Template-Modus ist, kannst du sie laut Dokumentation nicht backtesten. Der Modus dient nur dem Aufbau der Struktur. Prüfen kannst du erst, wenn du ihn verlässt.
Bausteine, die die Software für dich mischt
Nicht jeder Baustein deines Regelwerks muss von Hand fixiert sein. Die Dokumentation beschreibt sogenannte Random Groups: Einstellungen für den Strategiebau, die aus einer Konfigurationsdatei übernommen werden und der Software erlauben, zufällig auszuwählen, welche Blöcke aus einer Gruppe tatsächlich verwendet werden, statt dass du jeden einzelnen Block vorschreibst.
Das ist praktisch, wenn du mehrere sinnvolle Varianten einer Regel zulassen willst, ohne jede einzeln von Hand einzustellen. Wie genau sich das auf eine konkrete Strategie auswirkt, hängt davon ab, wie du die Gruppen konfigurierst. Random Groups nehmen dir die Auswahl der Blöcke ab. Die Kontrolle danach bleibt bei dir: Prüfe, welche Blöcke am Ende tatsächlich in einer gebauten Strategie gelandet sind.
Warum mehr Parameter nicht automatisch mehr Qualität bedeuten
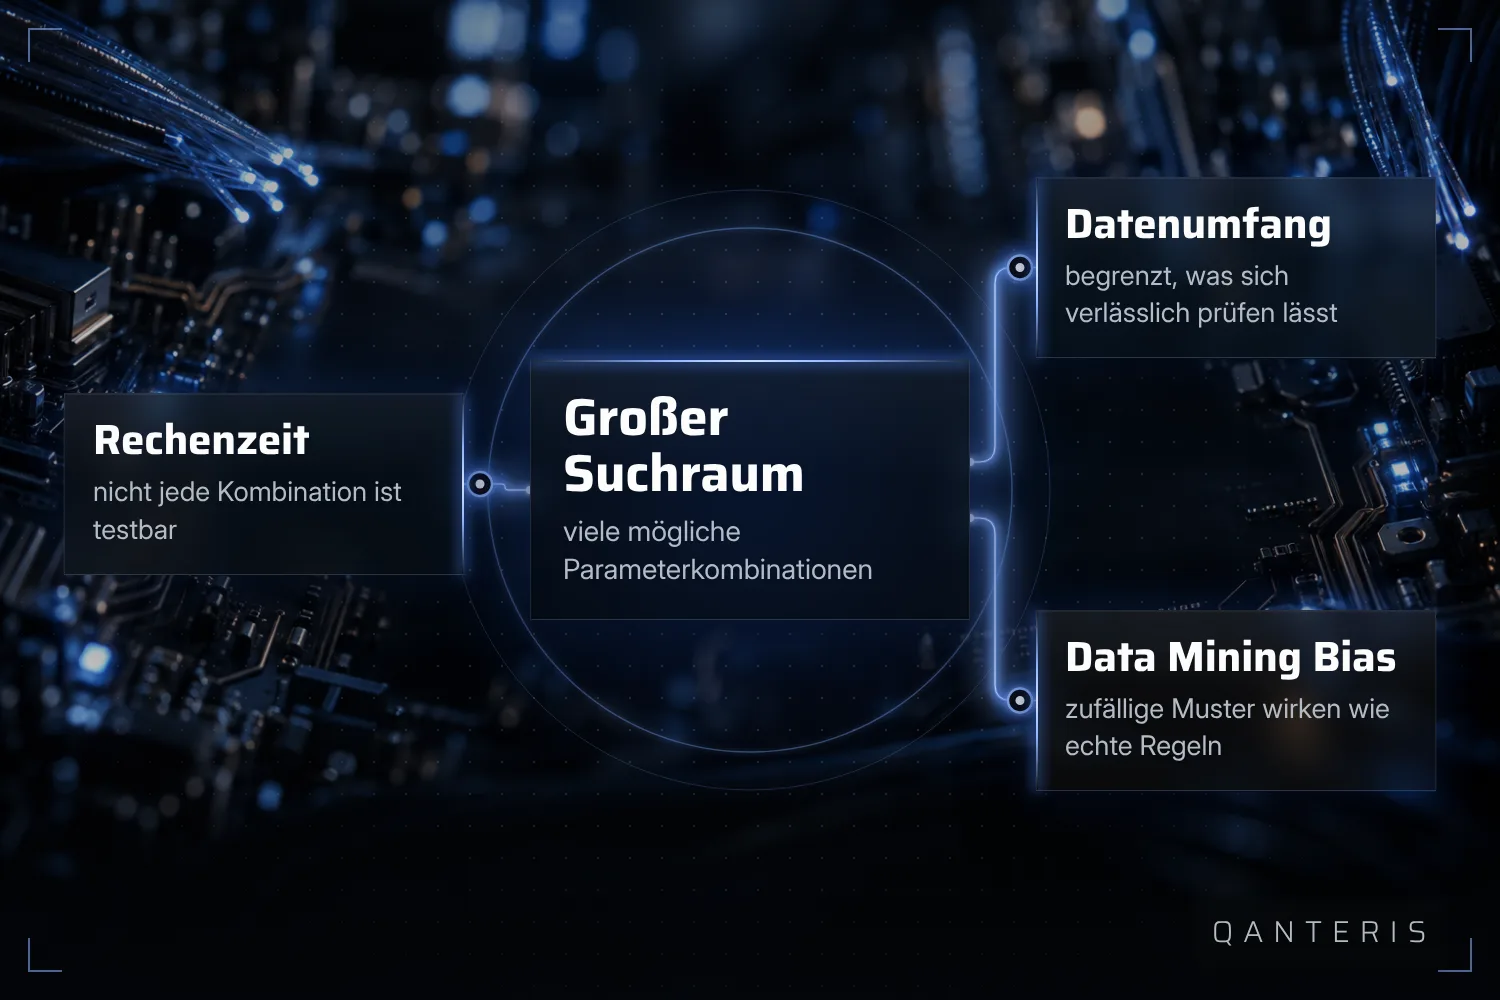
Ein Trugschluss, dem wir in unseren Tests immer wieder begegnen: mehr Parameter, mehr Freiheitsgrade, mehr mögliche Kombinationen, das müsste doch zu besseren Strategien führen. Reale Strategien haben meist deutlich mehr Parameter als ein einfaches Beispiel, und die Zahl der möglichen Parameterkombinationen reicht von einigen Tausend bis hinauf in Milliarden oder Billionen. Jede einzelne davon zu testen, ist schlicht nicht machbar, egal wie viel Rechenzeit dir zur Verfügung steht.
Viele Parameter sind nicht grundsätzlich schlecht. Aber der Suchraum, den du dem Builder öffnest, sollte eine bewusste Entscheidung sein, keine, die einfach mitwächst, weil zusätzliche Bausteine verfügbar sind.
Wenn der Backtest gut aussieht, aber nichts über die Zukunft sagt
Ein verbreiteter Denkfehler ist die Annahme, eine große Suche würde ohnehin alles Relevante abdecken. Lässt du eine Strategiesuche zu viele Parameterkombinationen zu, kann StrategyQuant X eine Strategie zurückgeben, deren Backtest gut aussieht, die sich in echtem Handel aber anders verhalten kann. Dieses Muster ist dokumentiert als Data Mining Bias: Wird der Suchraum im Verhältnis zu den verfügbaren Daten und den Testbedingungen zu groß, steigt die Gefahr, dass die Software zufällige Muster in den historischen Daten findet, statt einer Regel, die etwas Wiederkehrendes abbildet.
Das bringt uns zum wichtigsten Punkt in diesem ganzen Prozess. Ein Backtest und die Anzahl geprüfter Parameterkombinationen beschreiben nur, wie sich ein Regelwerk auf vergangenen Daten verhalten hat oder wie groß ein Suchraum war. Keines von beidem sagt etwas darüber, wie sich die Strategie auf zukünftigen, noch ungesehenen Marktdaten verhalten wird. Was in der Vergangenheit gut aussah, bleibt eine Beobachtung aus der Vergangenheit, nicht mehr.
Was du bei deiner eigenen Idee prüfen solltest
Drei Fragen lohnen sich, bevor du deine nächste Idee bauen lässt, auch wenn dieser Artikel sie nicht für dich beantwortet:
- Welche Standardwerte füllt die Software tatsächlich, wenn du ein Exit- oder Trade-Management-Feld offen lässt? Schau es dir in deinem eigenen Build genau an, statt es zu vermuten.
- Ab welchem Schwellenwert warnt dich das Programm, dass eine Strategie zu wenige Trades hat oder für echten Handel ungeeignet erscheint? Es lohnt sich, auf solche Warnungen zu achten, statt sie wegzuklicken.
- Wie nah bleibt eine KI-gestützte oder chatbasierte Strategiegenerierung an dem, was du tatsächlich eingegeben hast? Vergleiche das Ergebnis Zeile für Zeile mit deiner ursprünglichen Idee.
Diese Fragen gehören zu deiner eigenen Prüfung. Niemand nimmt sie dir ab, und dieser Artikel erfindet auch keine Antworten dafür.
Ein Regelwerk zu bauen heißt, jede der Entscheidungen zu kennen, die sonst still für dich getroffen werden: Entry, Exit, Trade Management und der Umfang deiner Parametersuche. Ein Backtest zeigt dir, wie sich diese Entscheidungen in der Vergangenheit ausgewirkt haben. Er zeigt dir nicht, was als Nächstes passiert.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse, auch aus Backtests, sind keine Garantie für zukünftige Ergebnisse. Der Handel mit Finanzinstrumenten ist mit Risiken verbunden, du kannst Geld verlieren.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse garantieren nichts für die Zukunft.
Wie machst du das? Erzähl es in der Community. Kostenlos, in deiner Sprache.
Kostenlos anmelden