Systematisches Trading: Die Entscheidung fällt vor dem Trade
Viele halten „systematisches Trading" für ein anderes Wort für „automatisiertes Trading": ein Programm, das Trades ausführt, ohne dass ein Mensch eingreift. Der entscheidende Unterschied liegt aber nicht bei der Ausführung, sondern davor. Bei systematischem Handel stehen die Regeln fest, bevor der erste Trade stattfindet: Einstieg, Ausstieg und Umgang mit der Position sind vorab definiert und an Daten der Vergangenheit geprüft. Ob am Ende ein Mensch nach diesen Regeln handelt oder eine Software sie automatisch ausführt, ändert daran nichts. In diesem Artikel siehst du, wie dieser Unterschied in der Praxis aussieht, welche zwei Wege StrategyQuant X dafür anbietet und wo die Grenzen jeder Vergangenheitsprüfung liegen.
Zwei Wege, ein gemeinsames Prinzip
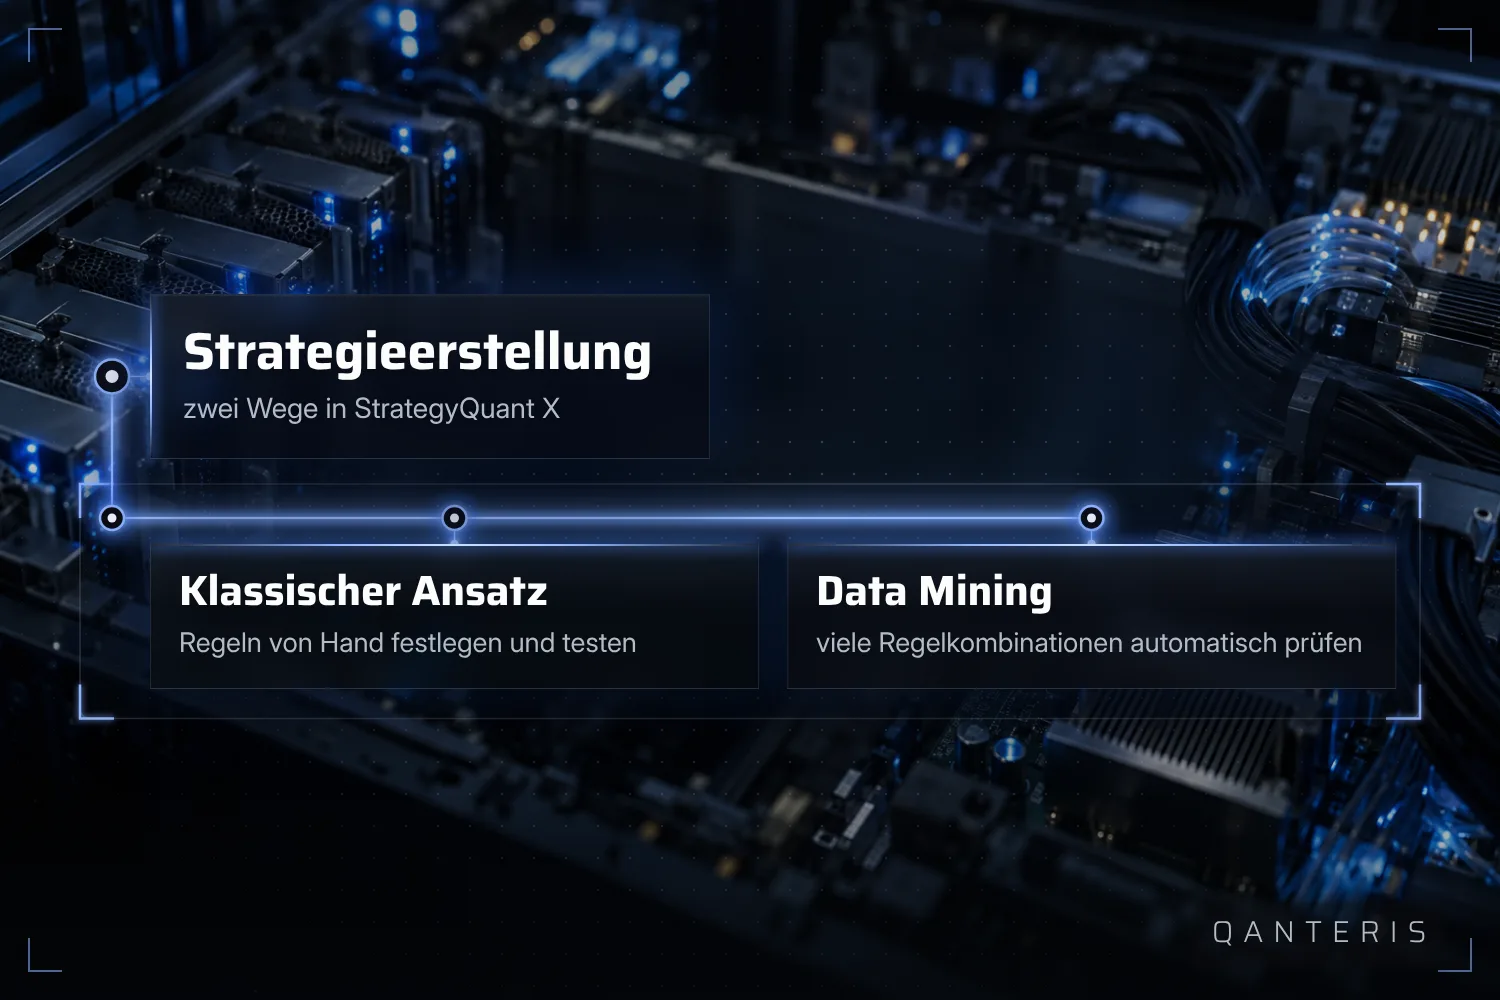
StrategyQuant X unterscheidet zwei grundsätzliche Herangehensweisen an den Bau einer Handelsstrategie. Der klassische Ansatz entspricht der manuellen Strategieerstellung im AlgoWizard: du legst die Regeln selbst fest. Der Data-Mining-Ansatz testet dagegen eine große Zahl von Regelkombinationen, um die Strategie mit der höchsten beobachteten historischen Performance zu finden. Keiner der beiden Wege ist von sich aus überlegen, und keiner garantiert eine funktionierende Strategie. Was beide gemeinsam haben, ist der Zeitpunkt der Entscheidung: die Regeln werden festgelegt, bevor ein Trade in der Praxis stattfindet.
Der klassische Weg: Regeln von Hand bauen und prüfen
Beim manuellen, nach dem Prinzip von Versuch und Irrtum arbeitenden Erstellen wählst du Bausteine wie Indikatoren, Kursmuster und Ordertypen aus, testest den Prototyp an historischen Daten und überarbeitest ihn, wenn das Ergebnis nicht zufriedenstellend ausfällt, um ihn danach erneut zu testen. Das ist die traditionelle, nicht automatisierte Arbeitsweise, im Gegensatz zur automatisierten Strategiegenerierung. Auch mehrfaches Wiederholen dieses Vorgangs schafft keine Garantie, dass die Strategie künftig genauso funktioniert wie im Test. Entscheidend an diesem Weg ist trotzdem: die Regeln stehen fest, lange bevor sie im Live-Handel angewendet werden, und sie wurden vorher an Daten der Vergangenheit geprüft. Genau das macht das Vorgehen systematisch, auch ohne dass hier eine Software automatisch Regeln durchsucht.
Der Data-Mining-Weg: viele Regelkombinationen automatisch durchsuchen
Der Data-Mining-Ansatz in StrategyQuant X geht den umgekehrten Weg: statt eine einzelne Regelidee von Hand zu testen, durchsucht die Software eine große Zahl von Regelkombinationen und ermittelt, welche davon in der Vergangenheit die höchste beobachtete Performance erzielt hätte. Auch das ist zunächst nur eine Prüfung an historischen Daten, keine Aussage über die Zukunft. Der Unterschied zum klassischen Weg liegt nicht im Prinzip, sondern im Umfang: statt einer Handvoll Varianten von Hand zu testen, prüft die Software viele Varianten automatisch. Das Prinzip bleibt dasselbe: Regeln vor dem Einsatz festlegen und an Daten der Vergangenheit prüfen.
Werkzeuge, die auf bereits geprüften Regeln aufbauen
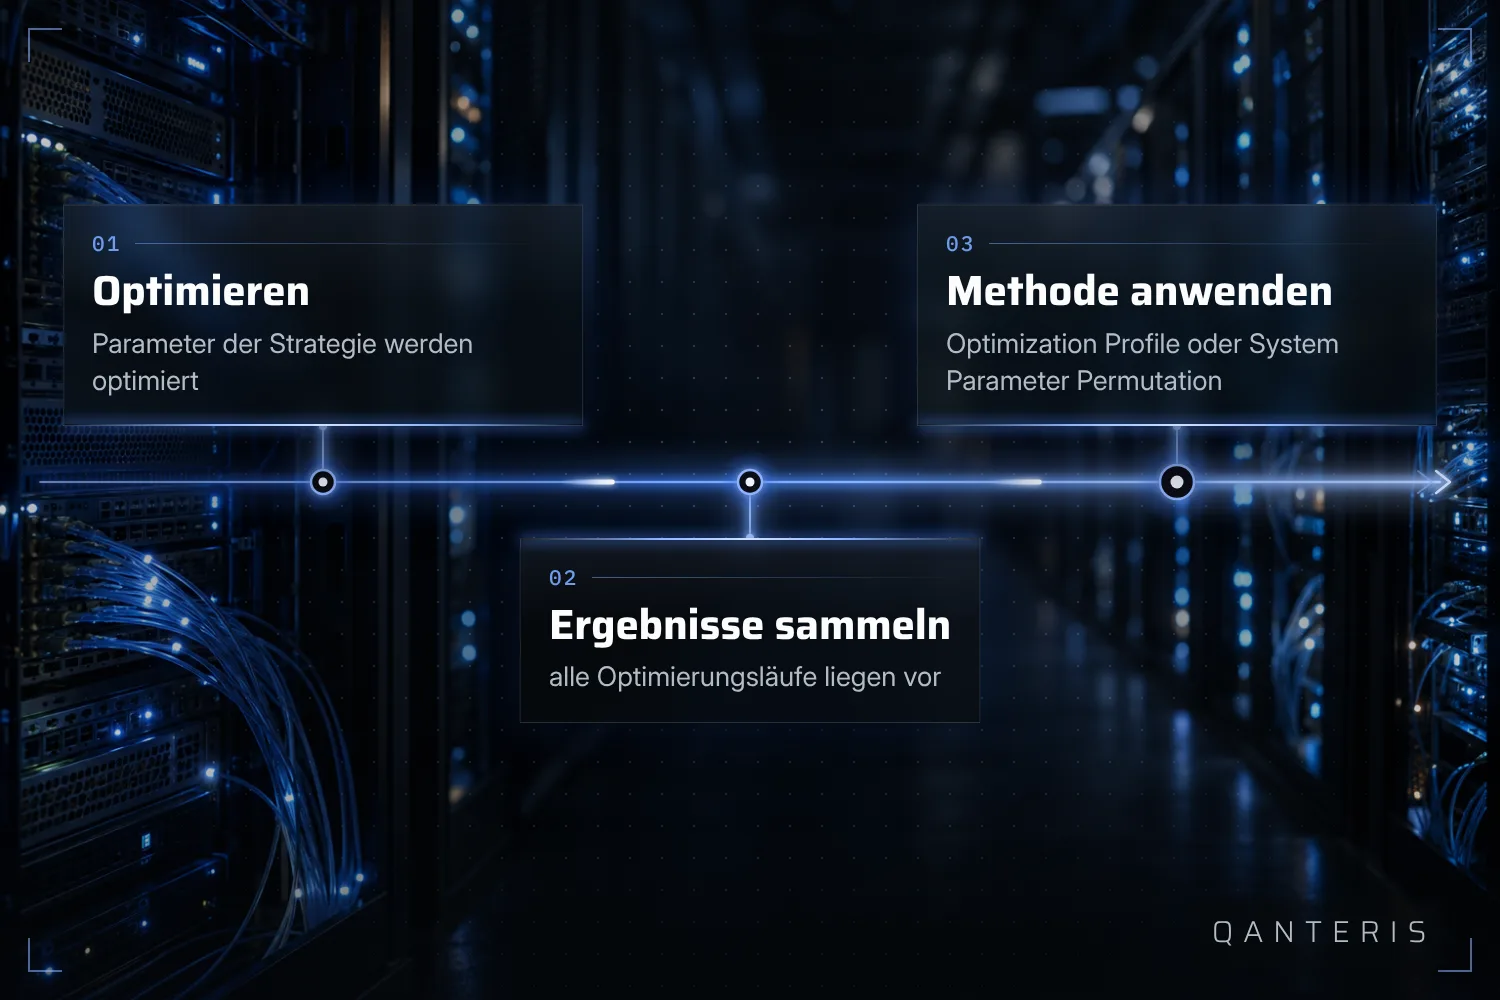
Manche Werkzeuge in StrategyQuant X setzen einen bereits abgeschlossenen Prüfschritt voraus. Optimization Profile und System Parameter Permutation greifen beide auf die Ergebnisse aller Optimierungsläufe zurück: die Parameter einer Strategie müssen zuerst optimiert werden, bevor eine der beiden Methoden auf diese Ergebnisse angewendet wird. Auch das zeigt das Prinzip: der eigentliche Rechenschritt, die Optimierung, kommt zuerst, die Bewertung folgt danach. Weder die Optimierung noch eine der beiden Methoden beweist für sich genommen, dass die untersuchte Strategie robust ist. Sie ordnen und bewerten lediglich Ergebnisse, die bereits vorliegen.
Monte-Carlo-Analyse: dieselbe Simulation, oft wiederholt
Ein weiteres Beispiel für vorab geprüfte, wiederholte Regelanwendung ist die Monte-Carlo-Analyse. Sie wiederholt dieselbe Simulation viele Male, wobei bei jedem Durchlauf kleine zufällige Veränderungen vorgenommen werden. Laut Herstellermaterial erhöht eine größere Zahl an Wiederholungen die statistische Aussagekraft beziehungsweise Verlässlichkeit der zusammengefassten Ergebnisse. Auch hier gilt die gleiche Einschränkung wie bei jeder anderen hier beschriebenen Methode: mehr Wiederholungen machen die Aussage über die Vergangenheit verlässlicher, sie sind aber keine Garantie dafür, dass die Strategie künftig profitabel handelt. Die Analyse beschreibt simulierte Daten der Vergangenheit, keine Vorhersage.
Was eine Vergangenheitsprüfung nicht zeigt
Jede der beschriebenen Methoden, ob manuelles Testen, Data Mining, Optimization Profile, System Parameter Permutation oder Monte-Carlo-Analyse, hat eines gemeinsam: sie wertet Daten aus, die bereits vergangen sind. Das gilt für Backtests ebenso wie für Simulationen und Optimierungen. Das allein sagt noch nichts darüber aus, wie sich dieselben Regeln auf zukünftigen, noch nicht bekannten Marktdaten verhalten werden. Das ist keine Schwäche einer einzelnen Methode, sondern eine grundsätzliche Grenze jeder Vergangenheitsprüfung. Wer Regeln im Voraus festlegt, ob von Hand oder per Software, hat damit noch keinen Nachweis erbracht, dass diese Regeln sich in Zukunft genauso verhalten.
Wer die Verantwortung trägt
Die Verantwortung dafür, eine neue Strategie richtig zu bewerten und ihre Stärken, Schwächen und Grenzen zu kennen, bevor sie im Live-Handel eingesetzt wird, liegt beim Anwender, nicht bei der Software. Das gilt unabhängig davon, welchen der beiden Wege du gewählt hast und wie viele automatisierte Prüfschritte davor liegen. Auch ein bestandener automatisierter Test ersetzt nicht die eigene Einschätzung, ob eine Strategie zu deinem Ziel und deiner Risikobereitschaft passt.
Ein Hinweis zur Herkunft der Forschung
Ein Teil des Herstellermaterials zur Bewertung und Auswahl von in StrategyQuant X erzeugten Strategien stützt sich auf eine Untersuchung aus den Jahren 2019 und 2020. Diese Untersuchung liegt vor späteren Produktversionen und vor den seither veränderten Marktbedingungen. Schlussfolgerungen daraus lassen sich deshalb nicht ungeprüft auf die aktuelle Situation übertragen, sie beziehen sich auf den Zeitraum, in dem die Untersuchung stattfand.
Was systematisches Trading leisten kann, und was nicht
Systematisches Trading heißt zunächst nur eines: die Regeln stehen fest, bevor der erste Trade stattfindet, und sie wurden vorher an Daten der Vergangenheit geprüft. Das trifft sowohl auf den klassischen, manuellen Weg als auch auf den Data-Mining-Weg in StrategyQuant X zu. Automatisierung ist dabei ein mögliches Werkzeug für die Ausführung, keine Voraussetzung für das Prinzip selbst. Offen bleibt jedes Mal, wie sich dieselben Regeln auf Daten verhalten, die noch niemand gesehen hat, und genau das kann keine der hier beschriebenen Methoden aus sich heraus beantworten. Diese Entscheidung, eine Strategie zu bewerten und ihre Grenzen zu kennen, bleibt bei dir.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse, auch aus Backtests, sind keine Garantie für zukünftige Ergebnisse. Der Handel mit Finanzinstrumenten ist mit Risiken verbunden, du kannst Geld verlieren.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse garantieren nichts für die Zukunft.
Wie machst du das? Erzähl es in der Community. Kostenlos, in deiner Sprache.
Kostenlos anmelden