Strategiekorrelation im Portfolio: warum sie dein Risiko senkt
Zwei Strategien sehen im Backtest jede für sich solide aus: gute Kennzahlen, eine ordentliche Kurve, kein auffälliger Drawdown. Packst du beide in dasselbe Portfolio, kann trotzdem eine gemeinsame Kurve herauskommen, die genauso durchhängt wie die einer einzelnen Strategie, nur mit mehr offenen Positionen gleichzeitig. Der Grund dafür heißt Korrelation: Wenn beide Strategien zur gleichen Zeit gewinnen und zur gleichen Zeit verlieren, addierst du im Grunde nur ihr Risiko, statt es zu verteilen.
In diesem Artikel siehst du, was Portfolio-Korrelation in StrategyQuant X überhaupt misst, wo du sie dir anschaust und wie du sie beim automatischen und beim manuellen Portfoliobau nutzt. Das betrifft nicht nur erfahrene Portfoliobauer: Sobald du mehr als eine Strategie gleichzeitig laufen lässt, stellt sich die Frage, ob es zwei oder zwanzig sind.
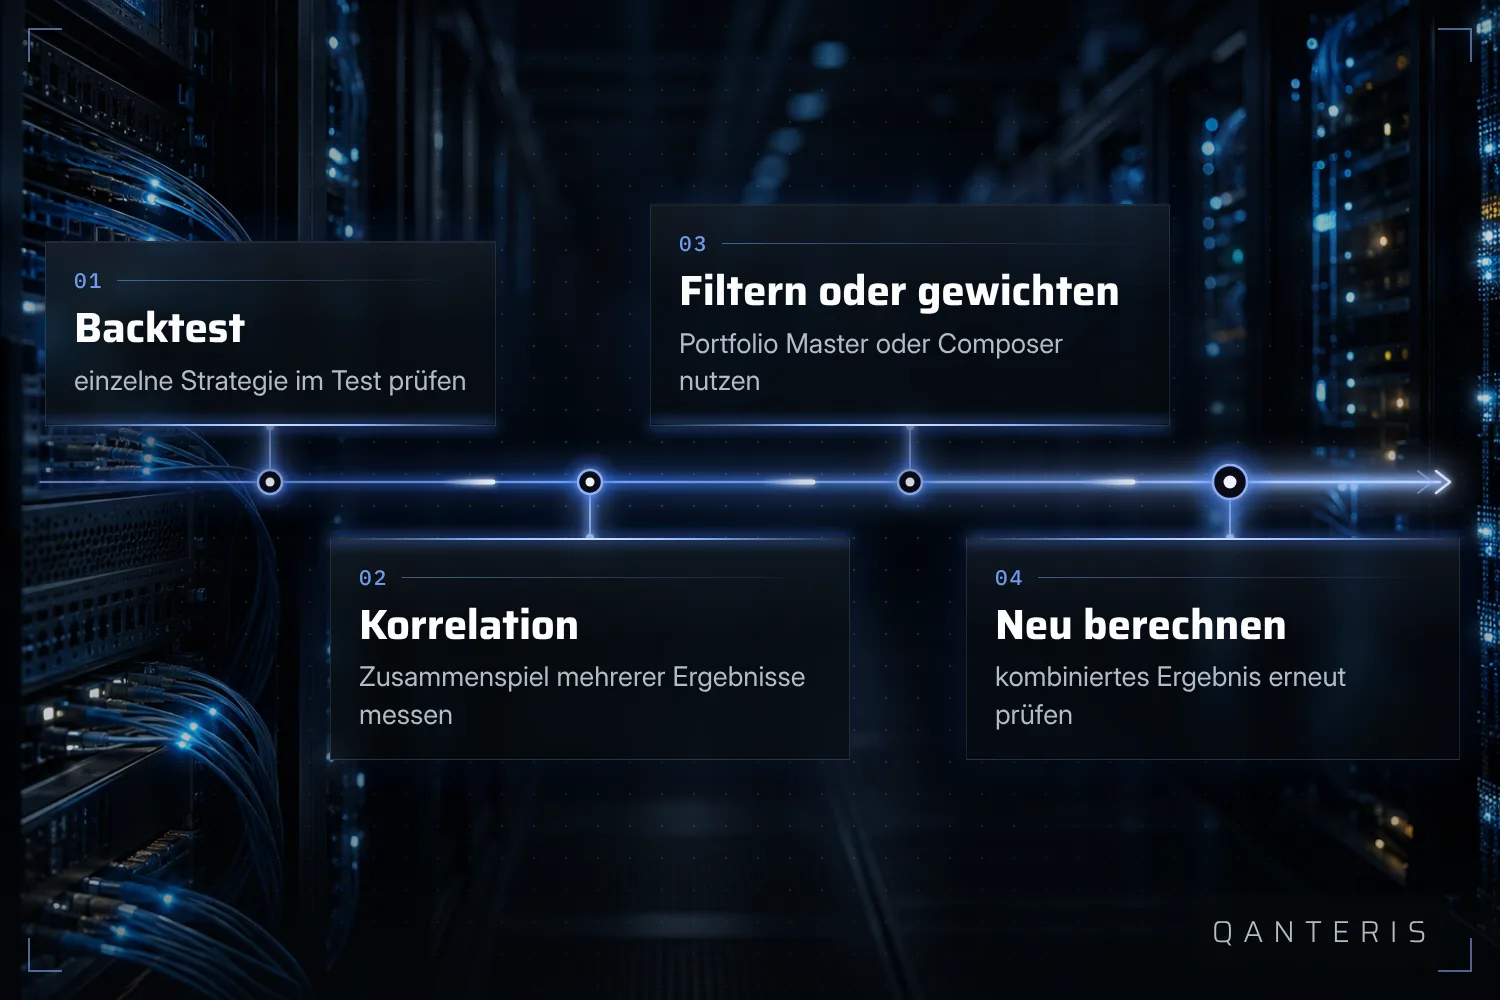
Der Weg von der einzelnen Strategie zum fertigen Portfolio läuft dabei immer über die gleichen Stationen:
Was Portfolio-Korrelation eigentlich zeigt
Portfolio-Korrelation ist eine Kennzahl, die beschreibt, wie ähnlich sich die Strategien in einem Portfolio verhalten. Sie wird über einen gewählten Zeitraum und einen gewählten Strategie-Parameter berechnet. Du findest sie an zwei Stellen: im Analyze-Tab, wo du einzelne Strategien genauer betrachtest, und in Portfolio Master, wo sie sich nutzen lässt, um Kandidaten-Portfolios herauszufiltern, deren Strategien zu eng miteinander korrelieren.
Die Idee dahinter ist einfach: Zwei Strategien, die zeitgleich Gewinne und Verluste einfahren, verhalten sich im Portfolio wie eine einzige, größere Position. Zwei Strategien, deren Ergebnisse sich kaum ähneln, können sich gegenseitig abfedern. Wichtig dabei: Die Zahl beschreibt, was in der Vergangenheit passiert ist, für genau den Zeitraum und die Einstellung, die du gewählt hast. Sie ist kein Blick in die Zukunft, dazu kommen wir am Ende noch einmal.
Die Korrelationsmatrix in den Ergebnissen finden
Damit du eine Korrelationsmatrix überhaupt siehst, brauchst du einen Backtest mit mehreren Ergebnissen gleichzeitig, nicht nur das Ergebnis einer einzelnen Strategie. Den bekommst du auf zwei Wegen: entweder führst du mehrere Strategien in der Databank zusammen, oder du nutzt die Cross-Check-Funktion Backtest on additional markets, die eine Strategie zusätzlich auf weiteren Märkten durchrechnet.
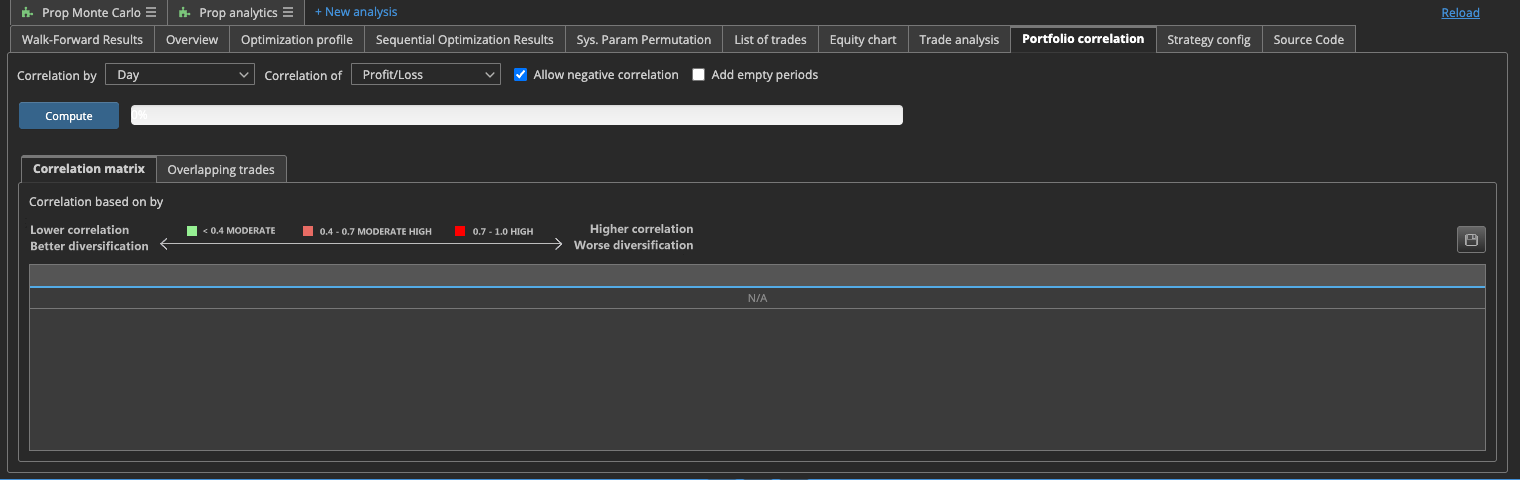
Erst wenn ein solches zusammengeführtes Ergebnis vorliegt, zeigt der Bereich Results den Reiter Portfolio correlation, den du über Results > Portfolio correlation erreichst, wobei der genaue Pfad je nach Aufbau des Programms leicht abweichen kann. Dort liegt eine Matrix, die mehrere Backtest-Ergebnisse paarweise gegeneinander vergleicht. Du wählst die Zeiteinheit, Stunde, Tag, Woche oder Monat, und ob nach Gewinn und Verlust oder nach Anzahl der Trades verglichen wird. Ein Punkt, der leicht übersehen wird: Die Matrix aktualisiert sich nicht von selbst. Du musst sie erst berechnen lassen, bevor sie angezeigt wird, jedes Mal, wenn sich die zugrunde liegenden Ergebnisse ändern.
Portfolio Master: Korrelation automatisch herausfiltern
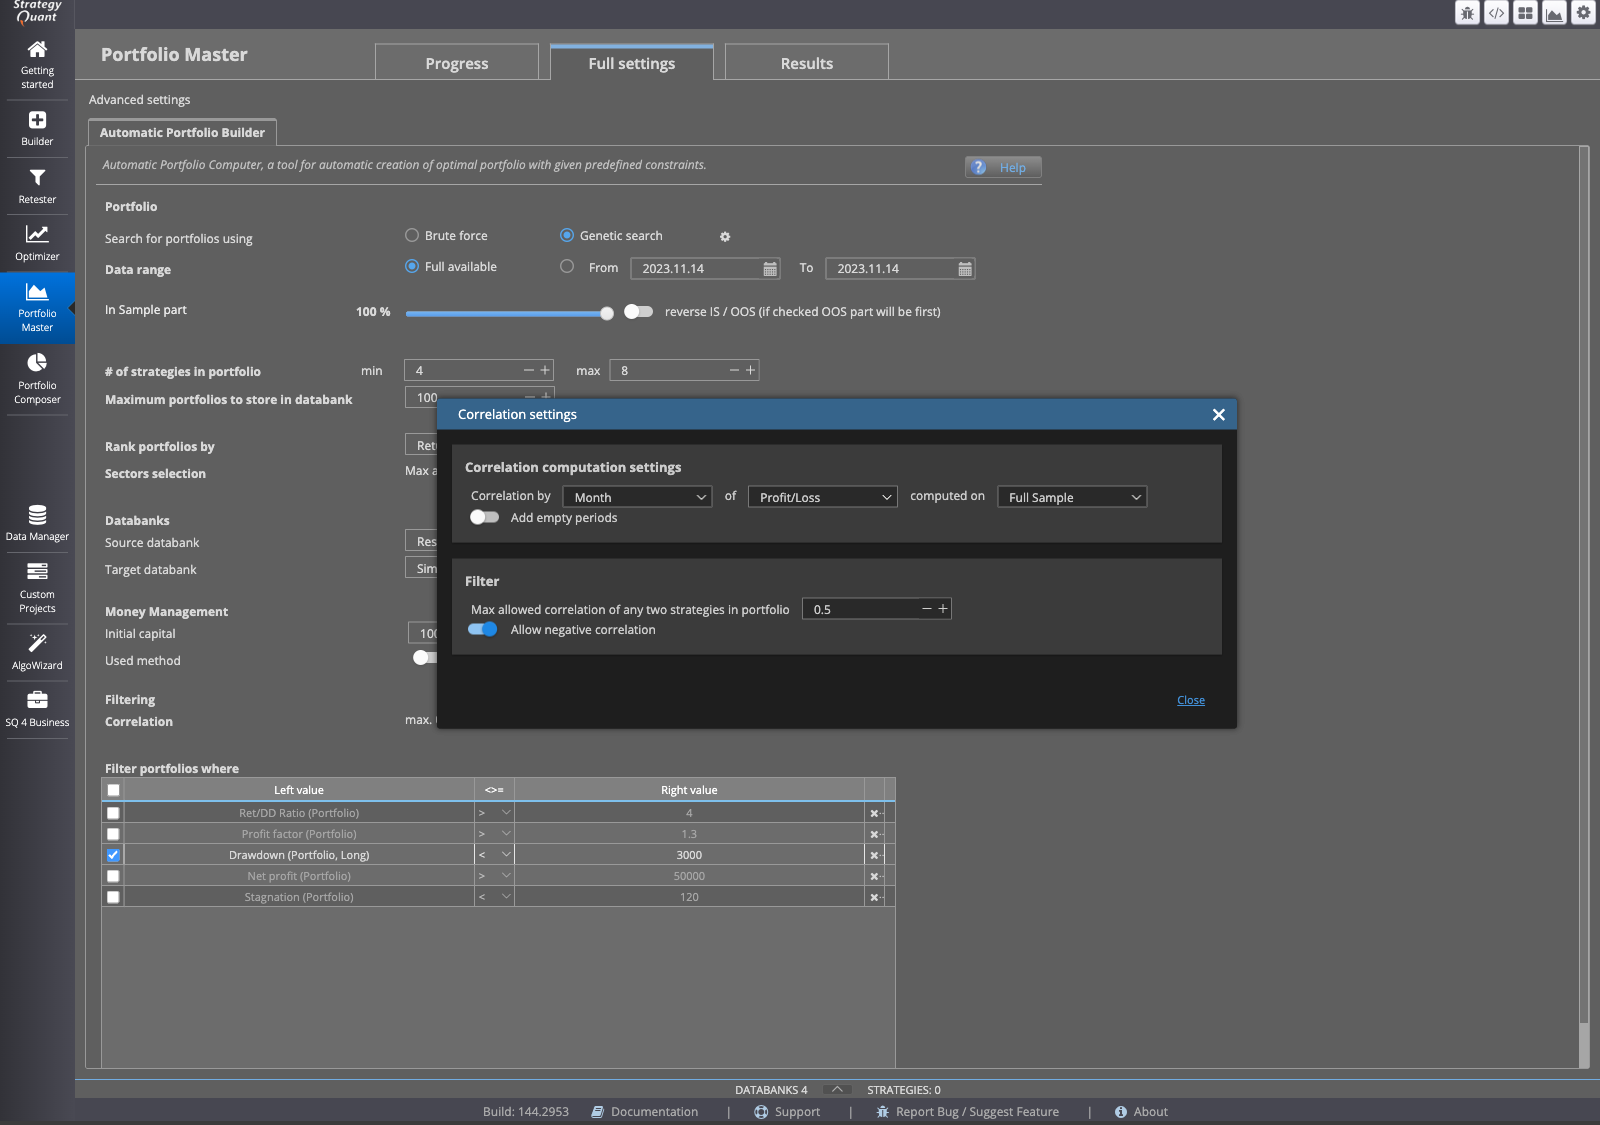
Wenn du Portfolios nicht Strategie für Strategie von Hand zusammenstellen willst, übernimmt das Portfolio Master. Das Modul kann Kandidaten-Portfolios automatisch nach der Korrelation ihrer Strategien filtern und dabei versuchen, diese Korrelation niedrig zu halten, während es aus einem größeren Pool an Strategien mögliche Kombinationen bildet.
Das nimmt dir die Arbeit ab, jede mögliche Kombination einzeln durchzuschauen. Es ersetzt aber keinen weiteren Blick auf das Ergebnis: Ein Filter, der auf niedrige Korrelation zielt, sagt nichts über Positionsgröße oder Drawdown-Limit deines Portfolios aus. Eine niedrige Korrelation ersetzt keine anderen Risikokontrollen, sie ist ein Baustein von mehreren.
Portfolio Composer: Gewichte von Hand einstellen
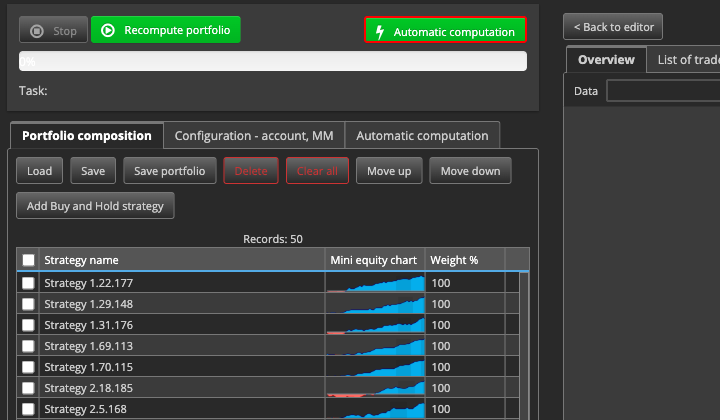
Willst du selbst festlegen, wie stark jede Strategie im Portfolio vertreten ist, ist Portfolio Composer das passende Werkzeug. Damit simulierst du die Zusammensetzung und Gewichtung eines Portfolios aus einer Auswahl an Strategien für ein bestimmtes Konto: Du lädst die Strategien, die du kombinieren willst, vergibst ihnen Gewichte, stellst Kontostand und Hebel ein und lässt die Berechnung laufen.
Für eine manuelle Simulation wählst du die zu testenden Strategien aus, setzt ihre Gewichte und klickst auf Recompute portfolio, um das kombinierte Ergebnis zu sehen. So kannst du zum Beispiel eine Strategie stärker gewichten, die in der Korrelationsmatrix wenig mit den anderen gemeinsam hat, und beobachten, wie sich das kombinierte Ergebnis verändert. Auch hier gilt: Was du siehst, ist die Kombination auf den bereits getesteten Daten, keine Vorhersage dafür, was dasselbe Portfolio morgen live macht.
Was diese Zahl dir sagt, und was nicht
Jede Korrelationszahl, die du in StrategyQuant X siehst, ob im Analyze-Tab, in Portfolio Master oder in der Ergebnismatrix, stammt aus einem Backtest über einen bestimmten Zeitraum und eine bestimmte Einstellung. Sie beschreibt, wie sich die Strategien in genau diesem Ausschnitt der Vergangenheit zueinander verhalten haben, nicht mehr und nicht weniger.
Eine niedrige Korrelation in diesem einen Test ist ein guter Ausgangspunkt für den Portfoliobau. Sie ist aber kein Beleg dafür, dass die Strategien auch in einem anderen Zeitraum oder unter anderen Marktbedingungen wenig miteinander zu tun haben. Genau wie jedes Backtest-Ergebnis beschreibt auch die Korrelation nur, was in der Vergangenheit war, nicht was kommt. Ein niedriger Wert heute ist deshalb ein Ausgangspunkt für weitere Prüfungen, kein Schlusspunkt, an dem du die Arbeit für abgeschlossen erklärst.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse, auch aus Backtests, sind keine Garantie für zukünftige Ergebnisse. Der Handel mit Finanzinstrumenten ist mit Risiken verbunden, du kannst Geld verlieren.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse garantieren nichts für die Zukunft.
Wie machst du das? Erzähl es in der Community. Kostenlos, in deiner Sprache.
Kostenlos anmelden