Positionsgröße berechnen: mehr als nur die Rendite
Wer nach einer Formel sucht, um die Positionsgröße zu berechnen, stößt schnell auf einzelne Prozentsätze oder feste Lot-Größen. Dabei übersieht man leicht das Wichtigere: Das Modell, das du für die Positionsgröße wählst, kann mehr verändern als nur den Endstand einer Strategie. Es kann die Form der ganzen Kapitalkurve verändern, das Verhältnis von Gewinn- zu Verlustpotenzial verschieben, und ein Backtest zeigt dir dabei immer nur, wie sich ein Modell auf historische Daten ausgewirkt hätte, nicht wie es sich künftig unter realen Handelsbedingungen verhalten wird. Dieser Artikel zeigt, was Positionsgröße als Einstellung bedeutet, welche Modelle dokumentiert sind, wie ein einzelner Regler wie der Size Multiplier gleich mehrere Dinge gleichzeitig verschiebt, und wie Positionsgrößen-Entscheidungen auch auf Portfolio-Ebene wirken.
Was Positionsgröße wirklich bedeutet
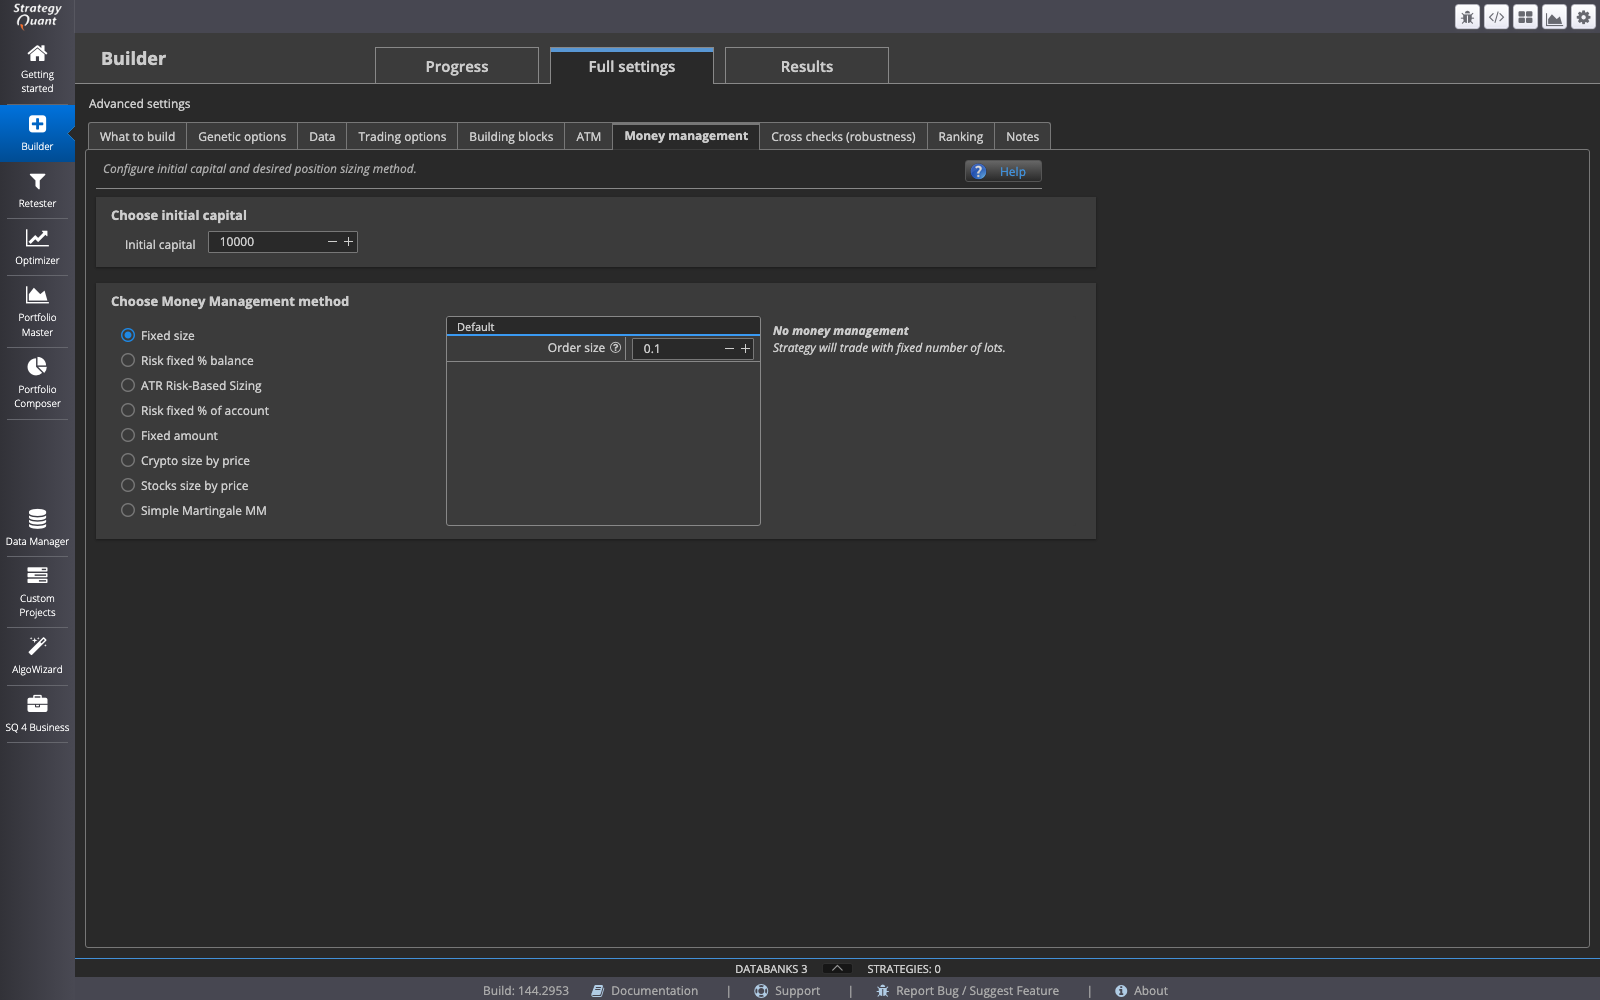
Money Management, auch Positionsgröße genannt, ist die Einstellung, die festlegt, wie viele Lots oder Anteile bei jedem einzelnen Trade gehandelt werden. Das klingt zunächst nach einer reinen Stückzahl-Frage, ist es aber nicht: Über die gehandelte Menge steuerst du zugleich, wie viel Kapital pro Trade tatsächlich riskiert wird. Positionsgröße ist damit eine Risikoeinstellung, keine bloße Mengenangabe.
Drei dokumentierte Modelle, und die Liste wächst
Für Money Management sind unter anderem drei Modelle dokumentiert: Fixed size, bei dem jeder Trade dieselbe feste Lot-Größe verwendet, Fixed amount, bei dem ein fester Geldbetrag pro Trade hinterlegt wird, und Risk fixed percent of account, bei dem sich die Positionsgröße an einem festen Prozentsatz des aktuellen Kontostands orientiert. Diese drei Modelle unterscheiden sich grundlegend darin, worauf sie reagieren: eine feste Zahl, ein fester Betrag oder ein sich veränderndes Konto. Da die Software kontinuierlich weiterentwickelt wird, kann die aktuelle Liste zusätzliche Methoden enthalten, die über diese drei hinausgehen.
Fixed proportional: ein Modell formt die ganze Kurve, nicht nur den Endpunkt
Ein anschauliches Beispiel dafür, wie stark ein Modell wirkt, ist Fixed proportional. Dabei wird eine feste Lot- oder Kontraktgröße an einen festgelegten Prozentsatz des Kontostands gekoppelt. Verändert sich der Kontostand während eines Backtests, wächst oder schrumpft die Positionsgröße mit ihm mit. Am Ende steht deshalb nicht nur eine andere Rendite als bei einer festen Lot-Größe, sondern eine andere Kapitalkurve über die gesamte Laufzeit: Gewinnphasen werden mit wachsendem Kapital stärker gehebelt, Verlustphasen mit schrumpfendem Kapital automatisch gebremst. Das ist ein Effekt innerhalb eines einzelnen Backtest-Laufs mit veränderlichem Kontostand, kein Beleg dafür, dass sich dasselbe Verhalten im Live-Handel genauso proportional fortsetzt.
Der Size Multiplier: eine Zahl bewegt mehrere Dinge gleichzeitig
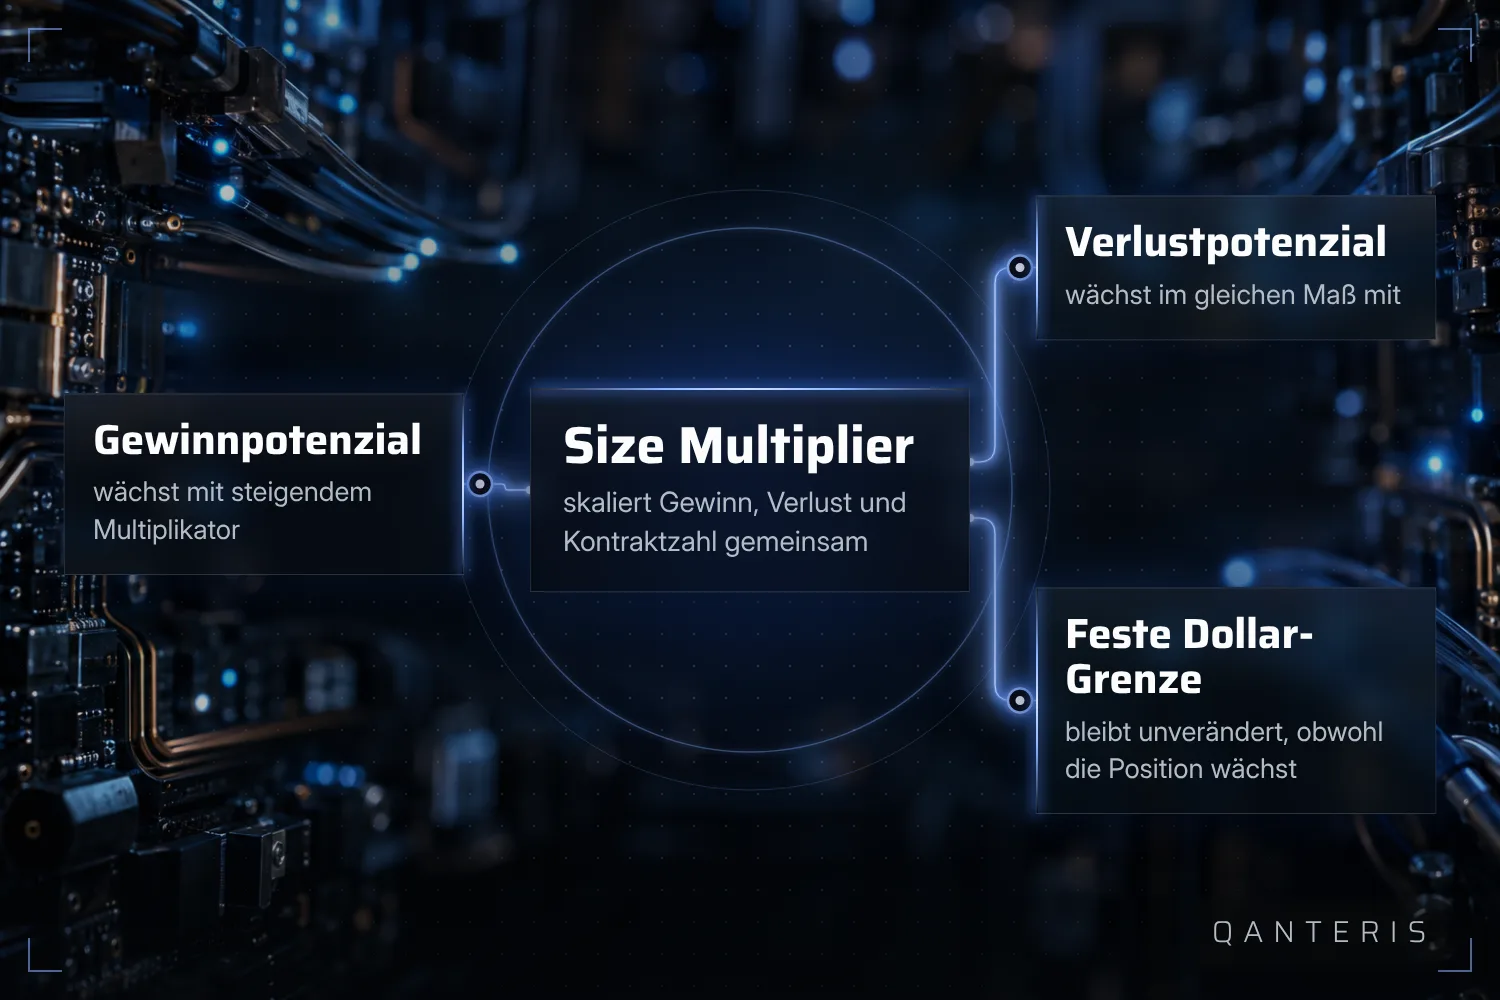
Der Size Multiplier ist ein Regler, der Gewinn und Verlust sowie die Kontraktzahl jedes Trades im gleichen Verhältnis skaliert. Der Wert 1 lässt den Backtest unverändert, 2 verdoppelt die Positionsgröße, 0,5 halbiert sie. Auf den ersten Blick wirkt das wie eine reine Renditeskalierung. Tatsächlich ist es das nicht, sobald ein Konto oder ein Auswertungsprogramm feste Grenzen in Dollar vorschreibt, etwa eine maximale Verlustgrenze: Weil diese Grenze in einem festen Geldbetrag definiert ist, während die Positionsgröße wächst, steigt mit einem höheren Multiplikator gleichzeitig das mögliche Gewinnpotenzial und das mögliche Verlustpotenzial gegenüber genau dieser festen Grenze. Ein höherer Multiplikator verbessert also nicht automatisch das Verhältnis von Chance zu Risiko, und er senkt auch nicht automatisch die Gefahr, eine solche feste Grenze zu reißen.
Positionsgröße auf Portfolio-Ebene: der Portfolio Composer
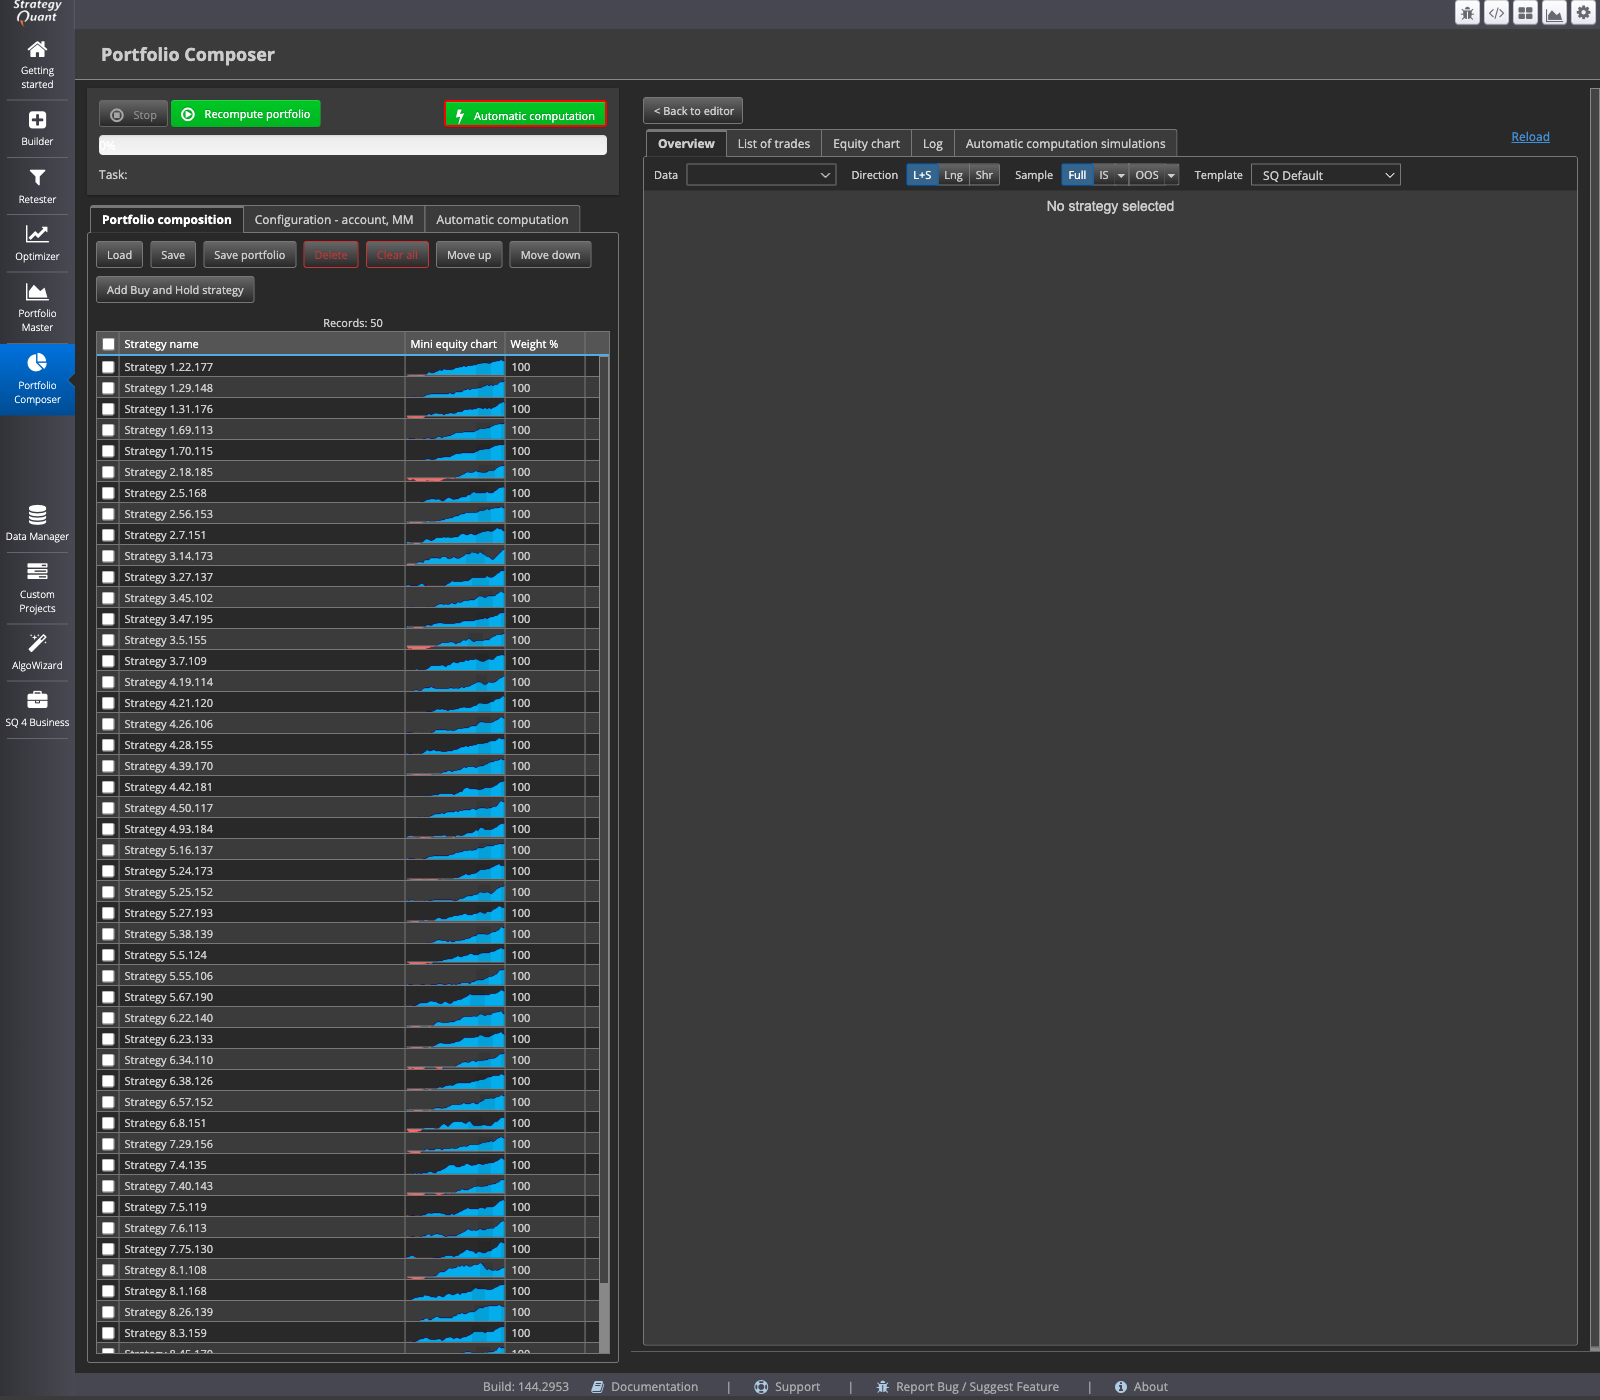
Positionsgrößen-Entscheidungen fallen nicht nur pro Strategie, sondern auch dann, wenn mehrere Strategien zu einem Portfolio zusammengeführt werden. Im Portfolio Composer lässt sich ein Portfolio aus bereits fertig gebauten Strategien manuell zusammenstellen: Die Strategien werden geladen, jede bekommt eine Gewichtung zugewiesen, und mit der Funktion Recompute portfolio wird das kombinierte Ergebnis berechnet. Welche Gewichtung dabei sinnvoll ist, hängt vom Einzelfall ab, und ein einmal berechnetes Portfolio-Ergebnis ist eine Auswertung vergangener Daten, keine Vorhersage.
Was ein Backtest zeigt, und was er nicht zeigt
Jede der genannten Positionsgrößen-Methoden wird im Backtest an historischen Daten geprüft. Ergebnisse aus einem Backtest, einschließlich der Wirkung des gewählten Money-Management-Modells, können von Ergebnissen auf einer Handelsplattform abweichen. Häufige Gründe dafür sind unterschiedliche historische Daten, abweichende Zeitzonen und Handelssitzungen, andere Einstellungen für Spread, Kommission und Slippage, eine andere Orderausführung oder abweichende Strategieparameter zwischen den beiden Umgebungen. Ein Backtest zeigt dir also, wie sich ein bestimmtes Positionsgrößen-Modell auf einen bestimmten historischen Datensatz ausgewirkt hätte, unter den dort hinterlegten Annahmen. Er zeigt dir nicht, wie sich dasselbe Modell unter den realen Bedingungen einer Handelsplattform künftig verhalten wird. Diese Grenze gilt unabhängig davon, wie sorgfältig ein Modell gewählt oder eine Kurve geprüft wurde.
Die Wahl eines Positionsgrößen-Modells ist deshalb keine einmalige Formel, die du einsetzt und danach vergisst. Sie ist eine laufende Entscheidung, wie du Kapitalwachstum, Kapitalschutz und feste Kontogrenzen gegeneinander abwägst, für jede einzelne Strategie und für das Portfolio als Ganzes.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse, auch aus Backtests, sind keine Garantie für zukünftige Ergebnisse. Der Handel mit Finanzinstrumenten ist mit Risiken verbunden, du kannst Geld verlieren.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse garantieren nichts für die Zukunft.
Wie machst du das? Erzähl es in der Community. Kostenlos, in deiner Sprache.
Kostenlos anmelden