Overfitting Handelsstrategie: wenn der Backtest zu gut aussieht, um wahr zu sein
Du hast einen Backtest vor dir, der aussieht, als hätte er nie einen Verlust gekannt. Die Kurve steigt fast ohne Unterbrechung, die Kennzahlen sind stark, und trotzdem bleibt eine Frage: Hat diese Strategie einen echten Vorteil gefunden, oder wurde sie einfach so lange gedreht, bis sie zur Vergangenheit passt? Genau diese Frage steckt hinter dem Begriff Overfitting. Am Ende dieses Artikels weißt du, was Overfitting und Curve Fitting bedeuten, warum die Zahl optimierter Parameter das Risiko verändert, und welche Werkzeuge StrategyQuant X dagegen anbietet: Cross Checks, Multimarket-Analyse, Monte-Carlo-Simulation, ein optionales Overfit Risk Score-Plugin und die Analyse nach der Optimierung. Am Ende steht auch offen da, was diese Prüfungen dir zeigen können und was nicht.
Was Overfitting und Curve Fitting bedeuten
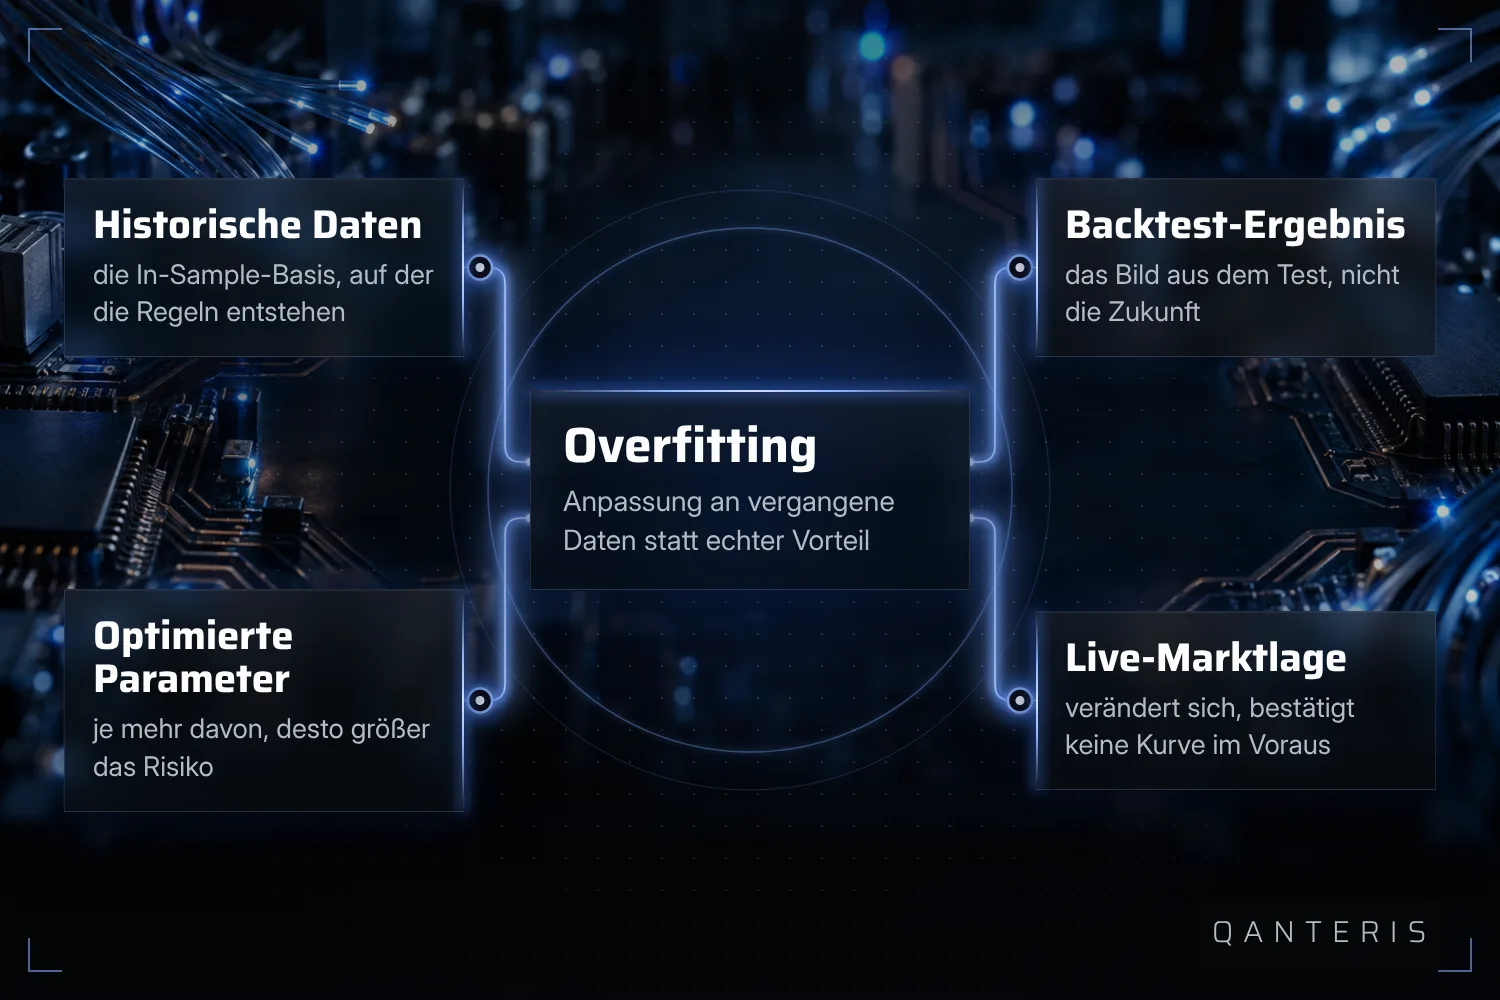
Overfitting bezeichnet die Anpassung einer Strategie an genau die historischen Daten, auf denen sie gebaut wurde. Die Dokumentation von StrategyQuant beschreibt es als die größte Gefahr bei Strategien, die mit Generierungsmethoden im Stil von maschinellem Lernen gebaut werden. Das heißt nicht, dass von Hand gebaute Strategien automatisch sicher wären, dazu macht die Quelle keine Aussage, die Warnung bezieht sich ausdrücklich auf diese Bauweise.
Curve Fitting ist eng verwandt und beschreibt, dass eine Strategie so lange auf die Vergangenheit zugeschnitten wird, bis sie im Backtest gut aussieht, ohne dass ein echter Vorteil dahinterstehen muss. In der Community hörst du beide Begriffe oft im gleichen Atemzug. Sie beschreiben zwei Seiten desselben Problems: Anpassung an das, was war, statt an das, was wiederkehrt.
Warum mehr optimierte Parameter das Risiko erhöhen
Jeder Parameter, den du im Optimierungslauf freigibst, gibt dem Algorithmus eine weitere Möglichkeit, sich an die Eigenheiten genau dieser Kursdaten anzupassen. Je mehr davon gleichzeitig offen sind, desto leichter findet die Optimierung eine Kombination, die zufällig zur Vergangenheit passt, ohne dass eine tragfähige Logik dahintersteht. Die Dokumentation hält deshalb fest: eine geringere Zahl optimierbarer Parameter macht eine Strategie tendenziell robust. Das heißt nicht, dass eine Strategie mit wenigen Parametern automatisch frei von Overfitting ist, dafür fehlt der Beleg. Weniger Stellschrauben verringern die Gelegenheit für Overfitting, sie schließen es nicht aus.
Was sich beim Blick auf Out-of-Sample-Daten zeigt
Ein deutlicher Rückgang der Leistung zeigt sich oft erst, wenn eine Strategie auf neue, ungesehene Daten trifft, also im Out-of-Sample-Test. Die Dokumentation beschreibt diesen Leistungsabfall als Strategiedeterioration und nennt zwei mögliche Ursachen: Overfitting an die In-Sample-Daten oder veränderte Marktbedingungen, an die sich die Strategie nicht anpassen kann. Ein schlechteres Ergebnis im Out-of-Sample-Test ist ein Hinweis, kein Beweis. Du kannst daraus nicht automatisch schließen, dass Overfitting die Ursache war, der Markt kann sich in der Zwischenzeit auch einfach verändert haben. Für dich als Trader heißt das: ein enttäuschendes Out-of-Sample-Ergebnis ist ein Anlass, genauer hinzuschauen, kein automatisches Urteil. Und selbst eine Strategie, die diesen Vergleich besteht, wurde damit nur an vergangenen Daten geprüft. Keine dieser Prüfungen sagt dir im Voraus, wie sich die Strategie unter echten, künftigen Marktbedingungen verhält.
StrategyQuant X bietet dafür mehrere Werkzeuge an. Am besten verstehst du sie als unterschiedliche Blickwinkel auf dieselbe Frage, nicht als ein einzelnes Werkzeug, das dir ein endgültiges Urteil liefert.
Cross Checks: die eingebaute Prüfung auf Robustheit
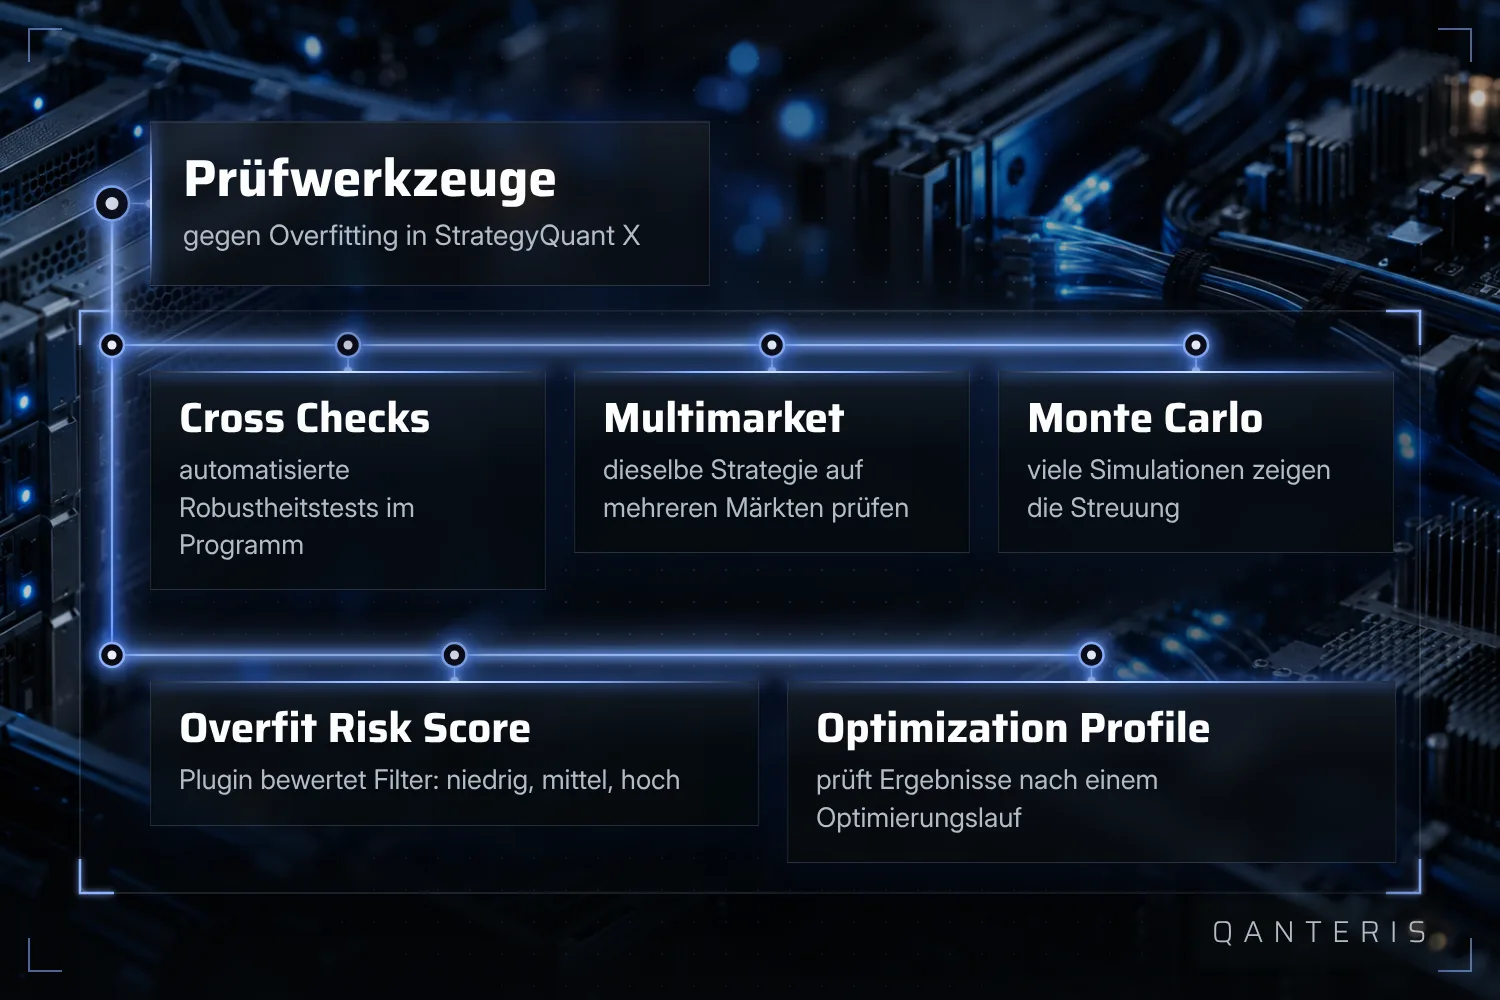
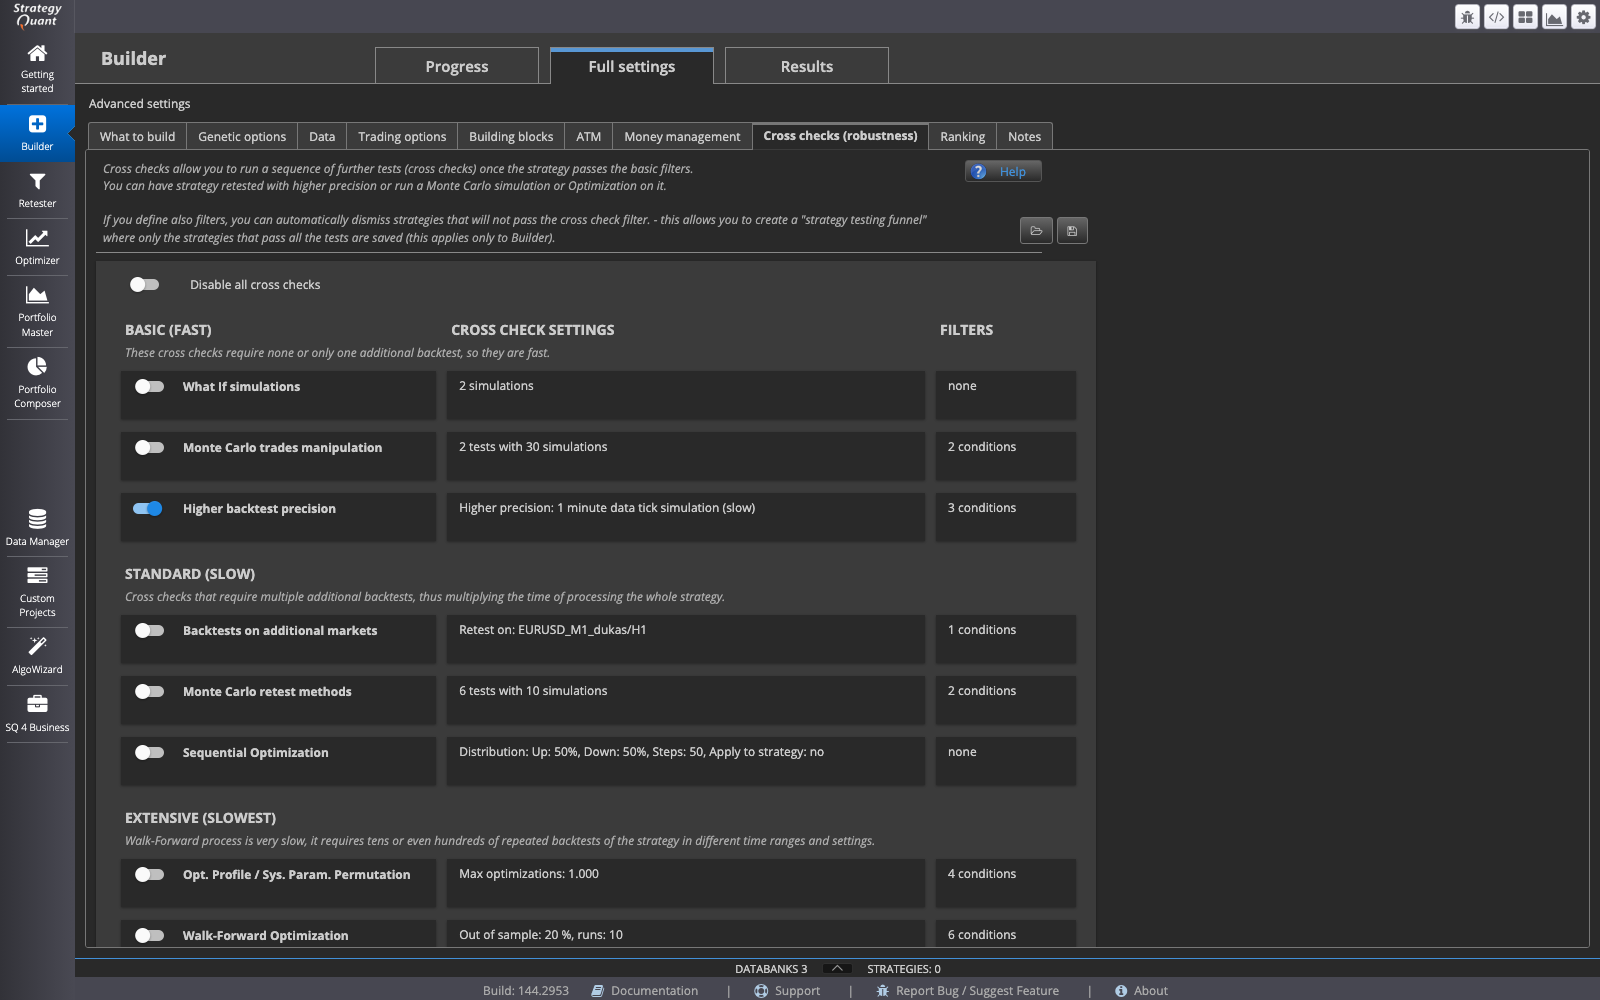
Cross Checks sind in der Dokumentation als fester Bestandteil von StrategyQuant X beschrieben. Die Robustheitstests und die Overfitting-Absicherung sollen dabei helfen sicherzustellen, dass eine Strategie einen echten Vorteil hat und nicht bloß gut aussieht. Das ist die Beschreibung des Herstellers zum Zweck des Werkzeugs, keine unabhängige Messung an einer konkreten Strategie. Das Werkzeug zeigt dir etwas, es entscheidet die Frage nicht für dich.
Mehrere Märkte als zusätzliche Probe
Eine weitere Prüfung aus der Dokumentation besteht darin, zu schauen, ob eine generierte Strategie auch auf mehreren Märkten funktioniert, nicht nur auf dem, für den sie gebaut wurde. Das ist einer der beschriebenen Wege, um Overfitting bei der Strategieanalyse in StrategyQuant X auszuschließen. Dafür richtest du zusätzliche Märkte ein und folgst dem beschriebenen Multimarket-Workflow mit Median-Snippets in der Databank. Auch hier gilt: ein bestandener Multimarket-Check belegt nicht, dass die Strategie frei von Overfitting ist. Er ist eine zusätzliche Probe unter anderen Bedingungen, mehr nicht.
Monte-Carlo-Simulation: viele Läufe, ein Blick auf die Streuung
Die Monte-Carlo-Analyse in StrategyQuant beruht darauf, dieselbe Simulation viele Male mit kleinen zufälligen Veränderungen zu wiederholen. Die Dokumentation hält fest: je mehr Wiederholungen du laufen lässt, desto zuverlässiger wird die daraus entstehende statistische Verteilung. Wichtig dabei: diese Methode arbeitet mit vergangenen, simulierten Handelsdaten. Sie ist keine Vorhersage künftiger Ergebnisse der Strategie, sondern ein Bild davon, wie stark das vergangene Ergebnis von kleinen Zufällen abhängt.
Der Overfit Risk Score für Filter
Ein beschriebenes Plugin kann bei jeder Anwendung von Filtern einen Overfit Risk Score berechnen, mit den Stufen niedrig, mittel und hoch. Grundlage sind die Zahl der aktiven Filter, der Anteil der herausgefilterten Trades und ob sogenannte Hindsight-Filter verwendet werden, also Filter, die im Nachhinein auf bereits bekannte Ergebnisse zugeschnitten wurden. Dieses Werkzeug stammt von einem Autor aus dem StrategyQuant-Team, der unter einer Firmenadresse schreibt, und gilt damit als offizieller Beitrag, nicht als dokumentiertes Kernmerkmal der Software. Auch ein niedriger Score beweist nicht, dass eine Strategie kein Overfitting enthält, er bewertet nur die Filterlogik, die du gerade angewendet hast.
Bauweise: Random Generation, Data Mining und die klassische Methode
Die Dokumentation beschreibt Random Generation als einen Baumodus, der weniger anfällig für Overfitting sein soll, weil die Strategie nach dem Bauen nicht weiter optimiert oder verfeinert wird. Das steht so im Abschnitt zu den Vorteilen dieses Modus. Es bedeutet nicht, dass Random Generation Overfitting ausschließt, sondern nur, dass ein bestimmter Schritt fehlt, an dem es sonst entstehen kann.
Daneben unterscheidet die Dokumentation zwischen einer klassischen, von Hand gebauten Herangehensweise ohne Data Mining, wie beim Bau einer Strategie im AlgoWizard, und Data Mining, bei dem eine große Zahl von Regeln getestet wird, um die Strategie mit der höchsten beobachteten historischen Leistung zu finden. Diese Unterscheidung ist als Rahmen gemeint, nicht als Anleitung Schritt für Schritt. Die Quelle sagt nicht, dass Data Mining automatisch mehr Overfitting-Risiko trägt als die klassische Bauweise, dafür fehlt der Beleg.
Analyse nach der Optimierung: Optimization Profile und Parameter Permutation
Optimization Profile und System Parameter Permutation setzen beide voraus, dass zuerst ein Optimierungslauf durchgeführt wurde. Die Methoden werten anschließend die Ergebnisse aller Durchläufe dieser Optimierung aus. Sie ersetzen den Out-of-Sample-Test nicht, sie kommen danach hinzu und zeigen dir, wie empfindlich das Ergebnis auf kleine Änderungen an den Parametern reagiert.
Was diese Prüfungen zeigen, und was sie nicht zeigen
Cross Checks, Multimarket-Analyse und Monte-Carlo-Simulation zusammen ergeben ein deutlich vollständigeres Bild als ein einzelner Backtest allein. Trotzdem bleibt eine Grenze, die keine dieser Prüfungen aufheben kann: Jede von ihnen arbeitet mit vergangenen oder simulierten Daten. Keine von ihnen kann dir im Voraus bestätigen, wie sich eine Strategie unter echten, künftigen Marktbedingungen verhalten wird. Ein sauberer Backtest, ein bestandener Cross Check oder eine stabile Monte-Carlo-Verteilung sind Anzeichen, die deine Einschätzung stützen können. Ein Beweis für künftige Ergebnisse ist keines davon.
Wenn du das nächste Mal vor einer makellosen Kurve sitzt, lohnt sich die Frage, wie viele Parameter optimiert wurden, ob die Strategie auf mehreren Märkten funktioniert, und was die Monte-Carlo-Verteilung über die Streuung sagt. Eine einzelne Antwort reicht selten, mehrere Blickwinkel zusammen schon eher.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse, auch aus Backtests, sind keine Garantie für zukünftige Ergebnisse. Der Handel mit Finanzinstrumenten ist mit Risiken verbunden, du kannst Geld verlieren.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse garantieren nichts für die Zukunft.
Wie machst du das? Erzähl es in der Community. Kostenlos, in deiner Sprache.
Kostenlos anmelden