Monte-Carlo-Simulation im Trading: Was sie zeigt und was nicht
Du hast eine Handelsstrategie gebaut und im Backtest getestet. Aber wie stabil ist dieses Ergebnis, wenn kleine Dinge anders gelaufen wären, wenn Trades in einer anderen Reihenfolge aufgetreten wären oder die Slippage etwas höher gewesen wäre? Genau hier setzt die Monte-Carlo-Simulation im Trading an. Sie nimmt deinen bereits abgeschlossenen Backtest und wiederholt ihn viele Male mit kleinen, zufälligen Veränderungen. Aus diesen vielen Wiederholungen entsteht eine statistische Schätzung dafür, wie riskant und wie ertragreich deine Strategie unter leicht veränderten Bedingungen der Vergangenheit war. In diesem Artikel siehst du, was bei so einem Durchlauf konkret verändert wird, welche Kennzahlen dabei entstehen, warum die Anzahl der Durchläufe eine Rolle spielt und wo die Methode an ihre Grenzen stößt.
Was eine Monte-Carlo-Simulation im Trading ist
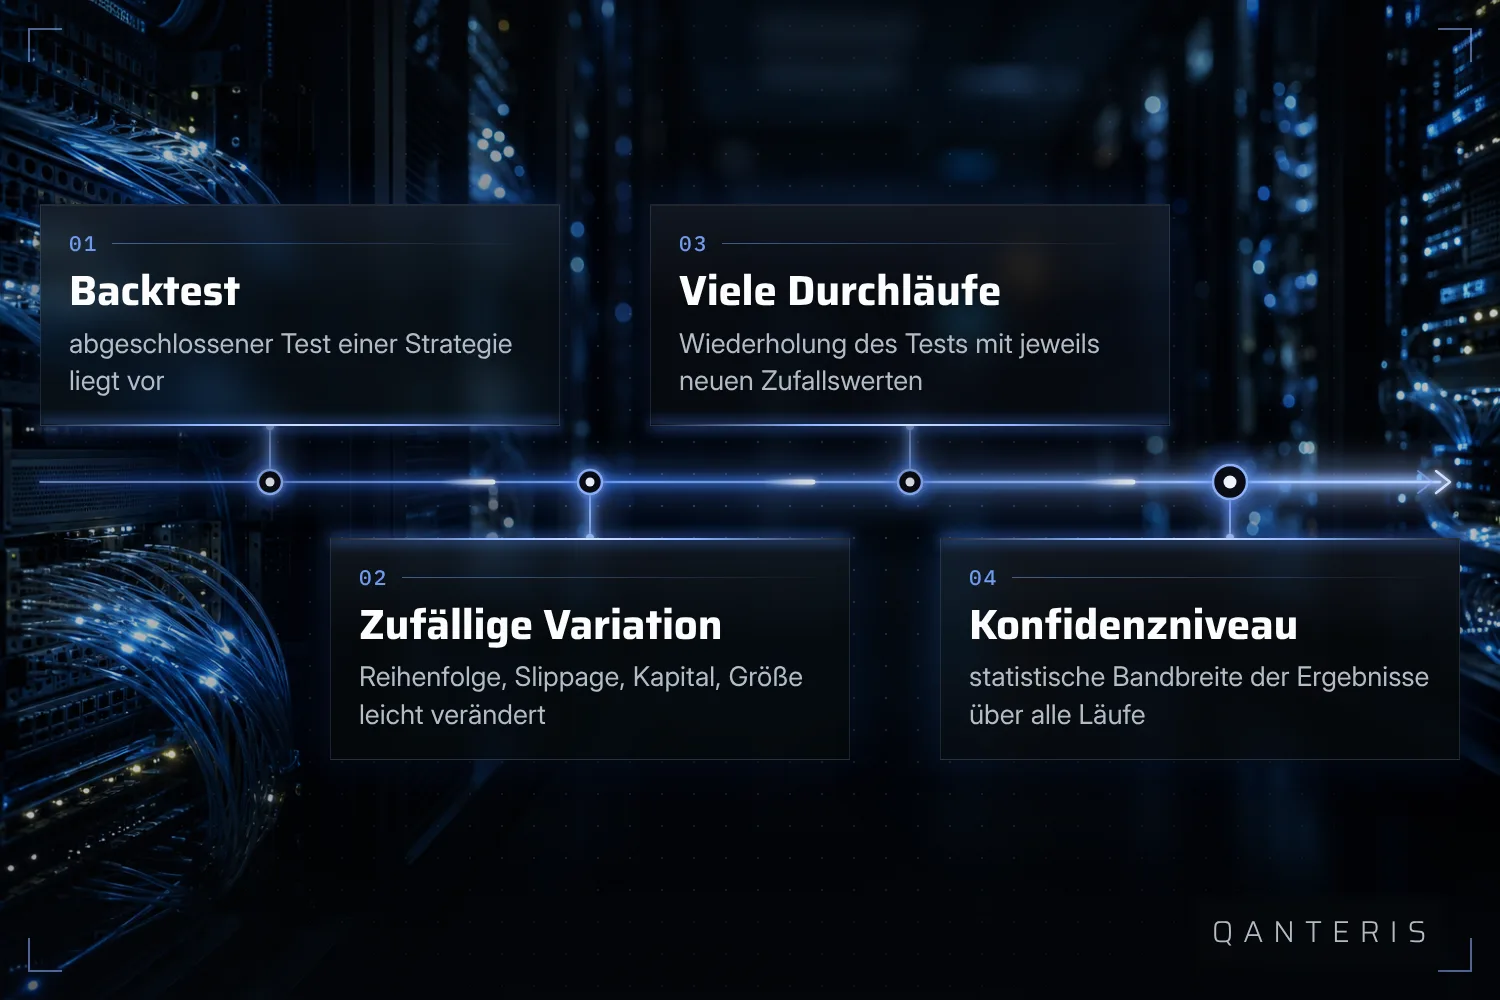
Eine Monte-Carlo-Analyse ist eine Methode, die die Simulation einer Strategie viele Male mit kleinen, zufälligen Veränderungen wiederholt. Ziel ist es, das Risiko und das Gewinn-Verlust-Verhalten der Strategie statistisch abzuschätzen. Vorausgesetzt wird dabei immer ein bereits abgeschlossener Backtest: Die Monte-Carlo-Analyse baut auf diesem Backtest auf, sie ersetzt ihn nicht.
Das Prinzip lässt sich als Ablauf beschreiben. Am Anfang steht der fertige Backtest deiner Strategie. Aus diesem Backtest werden dann sehr viele einzelne Läufe erzeugt, bei denen jeweils kleine Zufallsänderungen eingebaut werden. Am Ende dieser vielen Läufe steht eine statistische Auswertung in Form von Konfidenzniveaus, mehr dazu im Abschnitt zu den Kennzahlen weiter unten.
Was bei jedem Durchlauf verändert wird
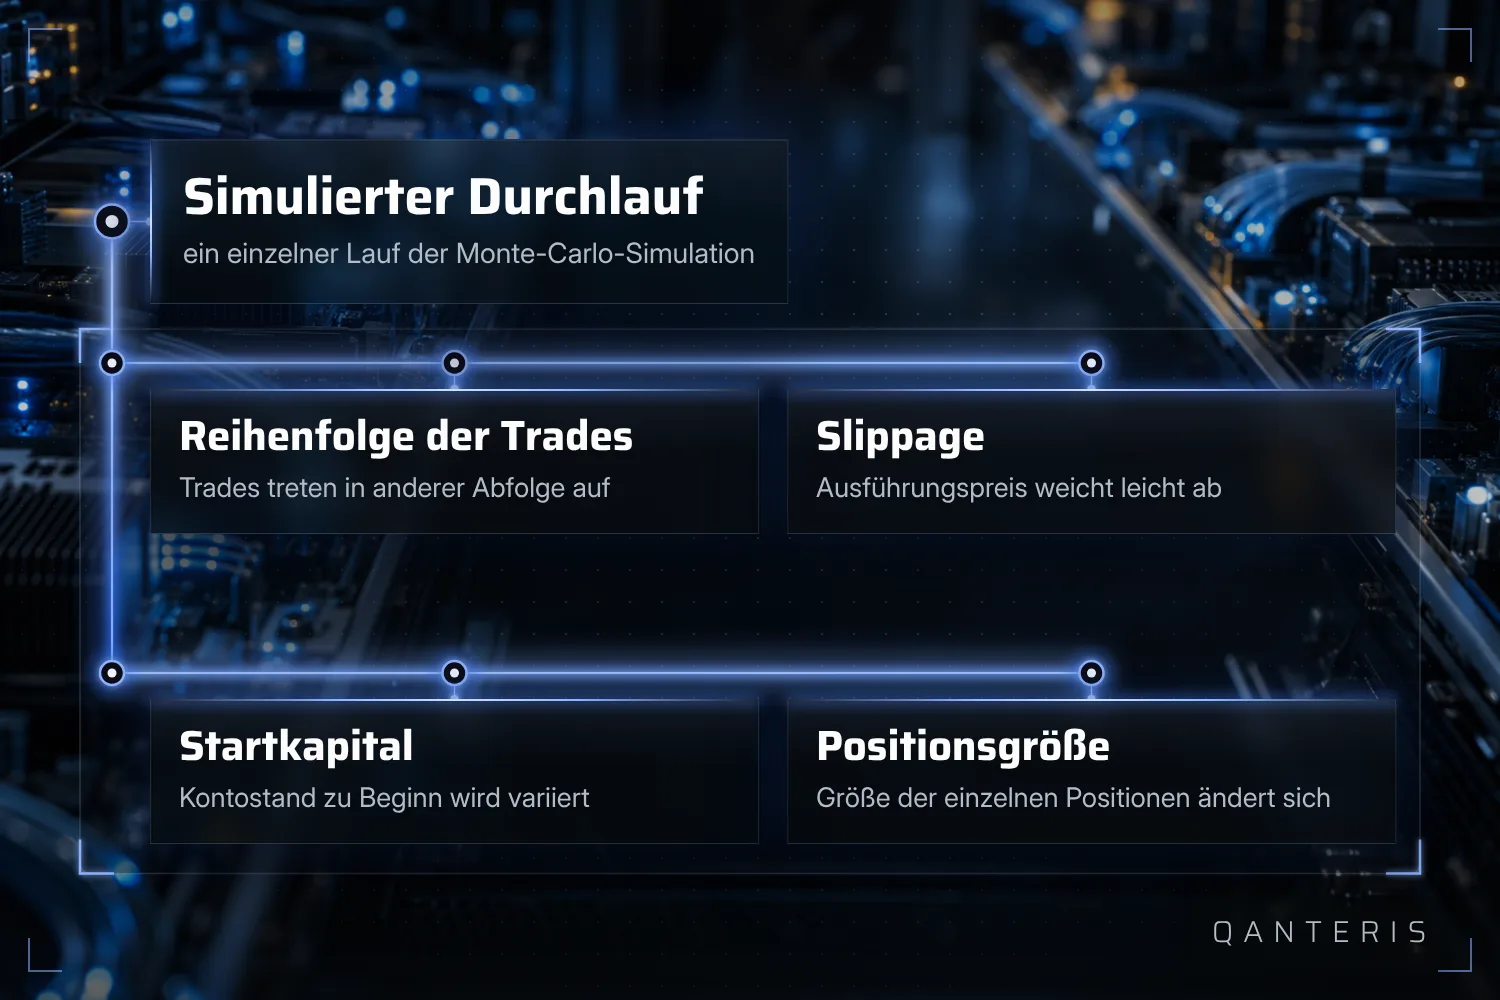
Ein Monte-Carlo-Test simuliert eine große Zahl zufälliger Szenarien, um die Wertentwicklung einer Handelsstrategie zu bewerten. Dabei werden mehrere Faktoren gleichzeitig verändert: die Reihenfolge, in der die Trades auftreten, die Slippage bei der Ausführung, das Startkapital und die Positionsgröße.
Wichtig dabei ist, was diese Szenarien nicht sind. Es handelt sich um rechnerische Variationen deiner bereits vorhandenen Vergangenheitsdaten, nicht um tatsächliche künftige Marktverläufe. Die Simulation zeigt dir, wie empfindlich deine Strategie auf solche kleinen Verschiebungen reagiert hat, mehr aber auch nicht.
Welche Kennzahlen eine Monte-Carlo-Simulation liefert
Eine Monte-Carlo-Simulation liefert Ergebnisse für vorab festgelegte Konfidenzniveaus. Dafür berechnet sie über alle simulierten Szenarien hinweg Kennzahlen wie den Netto-Gewinn, den prozentualen Netto-Gewinn und das Verhältnis von Ertrag zu Drawdown. Voraussetzung dafür ist immer ein bereits abgeschlossener Backtest als Grundlage der Simulation.
Diese Konfidenzniveaus solltest du als statistische Bandbreite lesen, die auf den Variationen der Vergangenheitsdaten beruht. Sie garantieren keine künftige Rendite und sind keine Vorhersage dafür, was im Live-Handel passieren wird.
Wie die Anzahl der Simulationen die Schätzung beeinflusst
Die Monte-Carlo-Analyse soll zeigen, wie empfindlich eine Strategie auf Veränderungen wie Marktzyklen oder die Reihenfolge der Transaktionen reagiert. Dabei gilt: Je mehr Simulationsläufe du durchführst, desto verlässlicher wird in der Regel die daraus gewonnene Schätzung.
Wie viele Durchläufe im Einzelfall sinnvoll sind, hängt von der verfügbaren Rechenzeit und von der eingestellten Anzahl an Simulationen ab. Es gibt keine feste Zahl, die für jede Strategie und jede Situation gleichermaßen ausreicht. Mehr Durchläufe kosten mehr Rechenzeit, dafür wird das Bild vollständiger.
Beispiel: Simulationsanzahl im Portfolio Composer
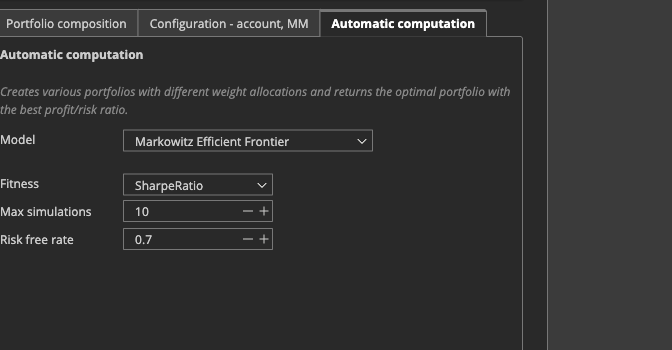
Ein konkretes Beispiel für eine solche Einstellung findest du im Portfolio Composer. Dort gibt es ein Feld namens Simulations. Es legt fest, wie viele simulierte Gewichtungskombinationen bei der automatischen Berechnung eines Portfolios ausgewertet werden. Die Dokumentation nennt dafür Beispielwerte wie 500 oder 1000.
Diese Zahlen sind Beispiele für diese eine Funktion des Portfolio Composers, keine allgemeingültige Vorgabe für jede Strategie oder jedes Portfolio. Wie bei jeder Monte-Carlo-Analyse gilt auch hier: Eine höhere Anzahl an Simulationen kann die Schätzung verlässlicher machen, verlangt dafür aber mehr Rechenzeit.
Equity-Kontroll-Simulation als weitere Anwendung
Neben der klassischen Monte-Carlo-Analyse eines Backtests gibt es in der Praxis noch eine verwandte Anwendung: die Equity-Kontroll-Simulation. Sie schaltet eine Strategie anhand ihrer Equity-Kurve ein und aus, um verschiedene Modelle der Equity-Kontrolle miteinander zu vergleichen und das Risiko zu verringern.
In der kostenlosen Version von QuantAnalyzer wird für diese Simulation nur ein Anteil von 30 Prozent der Trades ausgewertet. Das Verfahren kann das Risiko verringern, es beseitigt einen möglichen Drawdown aber nicht.
Was eine Monte-Carlo-Simulation nicht leisten kann
Eine Monte-Carlo-Simulation arbeitet ausschließlich mit Variationen der bereits vorhandenen historischen Backtest-Daten einer Strategie. Weil sie den bestehenden Backtest nur mit kleinen zufälligen Veränderungen wiederholt, bringt sie keine neuen, bisher ungesehenen Marktbedingungen oder künftiges Kursverhalten ins Spiel.
Das bedeutet: Ein gutes Ergebnis aus dieser Schätzung zeigt dir, wie sich deine Strategie unter leicht veränderten Varianten der Vergangenheit verhalten hätte. Es zeigt dir nicht, dass die Strategie in Zukunft im Live-Handel Gewinn machen wird, und es ist auch kein Ersatz für andere Prüfungen wie eine Walk-Forward-Analyse oder einen Out-of-Sample-Test. Die Monte-Carlo-Simulation ist ein Baustein unter mehreren, mit dem du die Stabilität einer Strategie gegenüber kleinen Veränderungen einschätzen kannst, mehr nicht.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse, auch aus Backtests, sind keine Garantie für zukünftige Ergebnisse. Der Handel mit Finanzinstrumenten ist mit Risiken verbunden, du kannst Geld verlieren.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse garantieren nichts für die Zukunft.
Wie machst du das? Erzähl es in der Community. Kostenlos, in deiner Sprache.
Kostenlos anmelden