Handelsstrategien automatisch erzeugen: vom Zufall zum Kandidaten
Wer zum ersten Mal hört, dass sich Handelsstrategien automatisch erzeugen lassen, und dass dabei binnen Stunden Tausende Kandidaten entstehen, wird misstrauisch. Das klingt zunächst nach einem Zufallsgenerator mit hübscher Oberfläche. Am Anfang eines solchen Laufs steht tatsächlich der Zufall, aber er ist nur der erste von mehreren Schritten. Am Ende dieses Artikels weißt du, wie so ein Lauf in StrategyQuant X wirklich abläuft, warum von Tausenden Strategien am Ende nur eine Handvoll übrig bleibt, und was dir diese Übriggebliebenen sagen können, und was nicht.
Wie die Software neue Strategien überhaupt baut
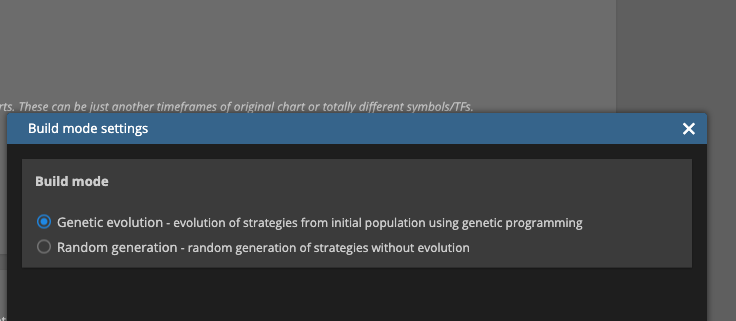
Der Builder in StrategyQuant X kennt zwei Wege, neue Strategien zu bauen: zufällige Generierung und genetische Evolution. Keiner der beiden Wege ist grundsätzlich besser, du wählst den Modus, bevor ein Lauf startet.
Bei einer neu erzeugten Strategie setzt der Builder Kursmuster, technische Indikatoren, Ordertypen und verwandte Bausteine zu Einstiegs und Ausstiegsregeln zusammen. Das Ergebnis ist zunächst nur eine gültig zusammengesetzte Strategie, nicht automatisch eine sinnvolle.
Wie groß der Raum möglicher Kombinationen ist, zeigt eine Zahl aus der Dokumentation des Herstellers: Rechnet man alle Regeln und Reihenfolgen zusammen, ergeben sich rechnerisch Billionen unterschiedlicher möglicher Strategien, und die Software kann nach Herstellerangabe Tausende neue Strategien pro Stunde erzeugen und testen. Das ist eine Größenordnung, keine exakte Zählung für einen bestimmten Lauf, und sie sagt nichts darüber, wie viele davon am Ende brauchbar sind.
Warum die schiere Zahl nichts über die Qualität sagt
Nicht jede zufällig erzeugte Strategie war im Backtest positiv, aber unter den Tausenden, die pro Stunde entstehen, sind laut Herstellerdokumentation viele, die im Test mehr gewonnen als verloren haben. Wie viele das tatsächlich sind, hängt von den gewählten Bausteinen und den Einstellungen des Laufs ab, eine feste Quote dafür gibt es nicht. Und selbst wenn eine Strategie im Backtest gut abgeschnitten hat, sagt das erst einmal nur etwas über die Vergangenheit, nicht über die Zukunft.
Genau deshalb ist die reine Anzahl kein Qualitätsmerkmal. Dass eine Software binnen einer Stunde Tausende Kandidaten ausgibt, sagt nichts darüber, wie viele davon am Ende etwas taugen. Die Größenordnung aus dem vorigen Abschnitt ist ein Maß für die Vielfalt des Suchraums, nicht für die Qualität dessen, was am Ende dabei herauskommt.
Der erste Filter: automatische Verwerfungsregeln
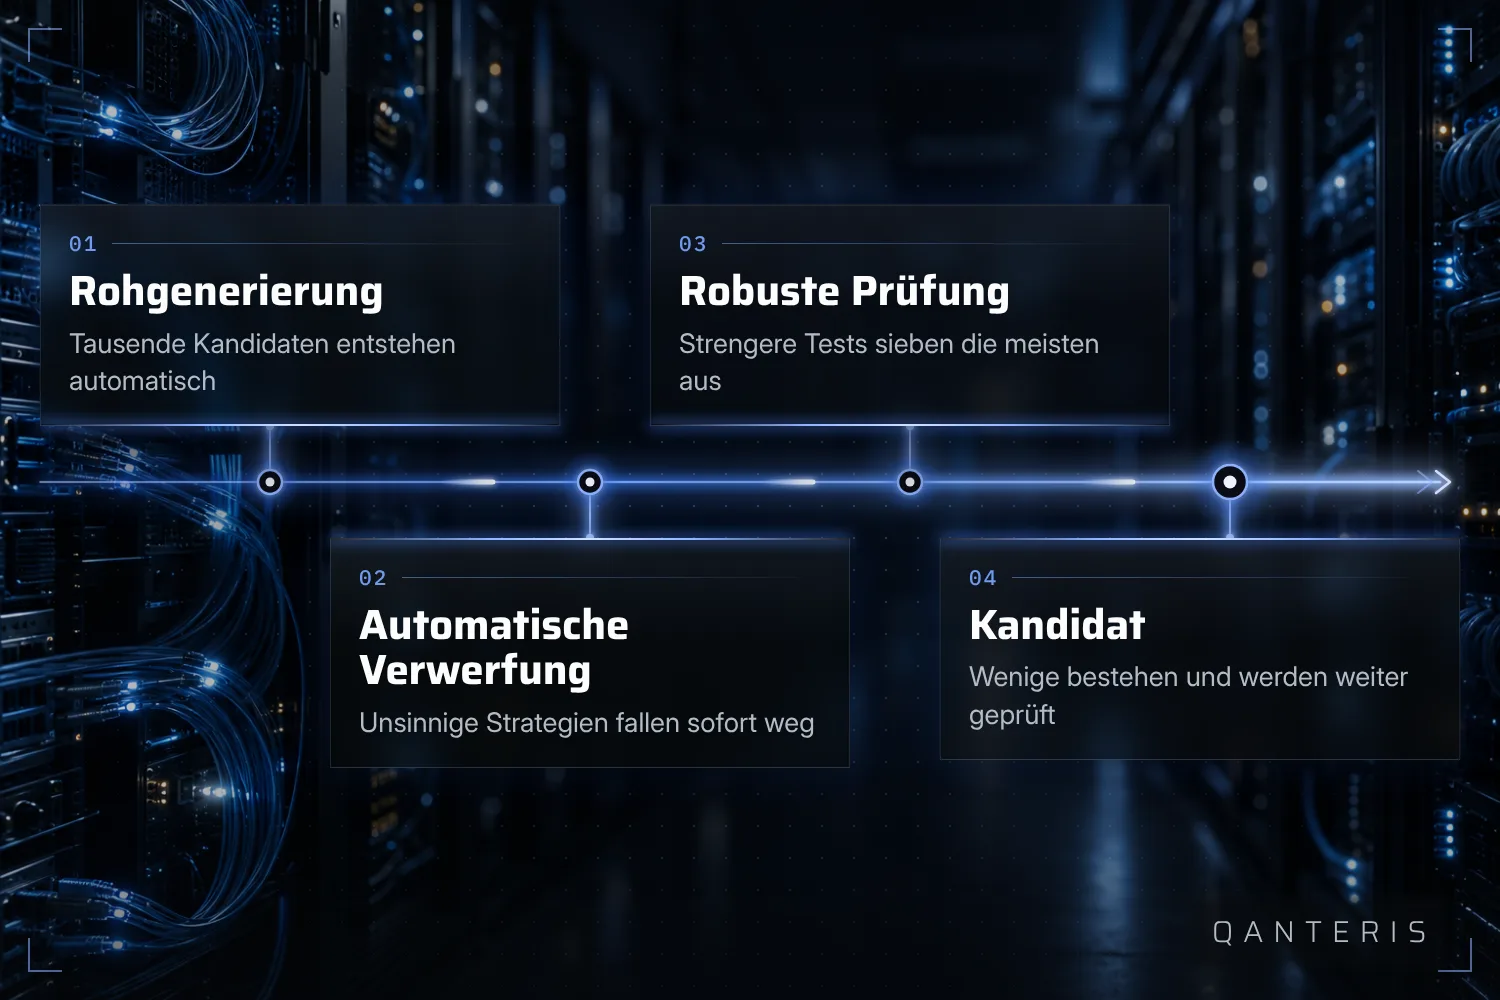
Weil zufällige Generierung auch Unsinn produzieren kann, etwa Regeln, die sich gegenseitig ausschließen oder wirtschaftlich keinen Sinn ergeben, gibt es automatische Verwerfungsregeln im Builder. Je nach Einstellung kann ein großer Teil, laut Dokumentation sogar die Mehrheit, der erzeugten Strategien schon an dieser Stelle aussortiert werden, bevor überhaupt eine Bewertung nach Backtest-Kennzahlen stattfindet.
Diese Regeln sind kein Nebeneffekt, den man am besten abschaltet. Sie sind der erste von mehreren Filtern, die aus einer riesigen, unsortierten Menge etwas Handhabbares machen.
So läuft ein Strategie-Lauf in der Praxis ab
Ein typischer Ablauf, den die Dokumentation als Blaupause beschreibt, sieht so aus: Kursdaten importieren oder herunterladen, den Builder konfigurieren, den Lauf starten, die erzeugten Strategien sichten und danach die übrig gebliebenen Kandidaten retesten, optimieren oder weiter verbessern. Das ist eine Vorlage, keine starre Vorschrift, einzelne Schritte lassen sich an das eigene Vorgehen anpassen.
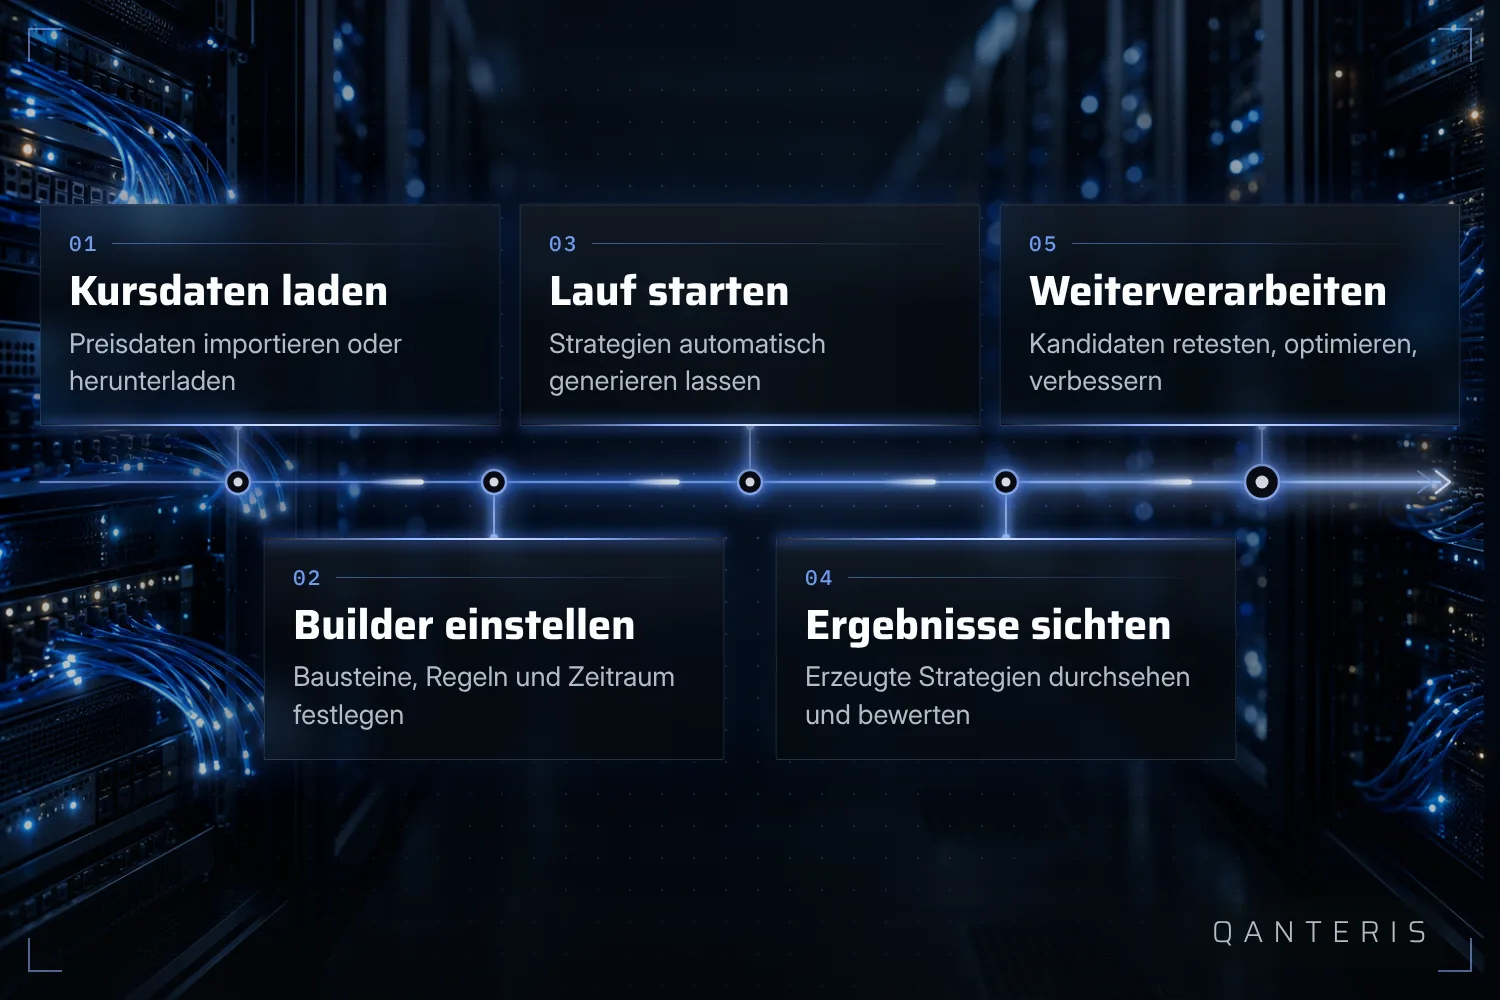
Ein Beispiel aus der Dokumentation zeigt das an EURUSD, ohne vorgegebene Handelsregeln: Zuerst wählst du den Build-Modus, dann stellst du Kursdaten und die Aufteilung in In-Sample und Out-of-Sample ein, danach wählst du die Bausteine aus, mit denen der Builder arbeiten darf, und startest die Generierung. Die besten Ergebnisse landen automatisch in der Datenbank des Laufs. Das Beispiel gilt für genau diese Konfiguration, andere Märkte oder Zeitrahmen brauchen nicht zwingend dieselben Einstellungen.
Der zweite Filter: robuste Prüfung, und ein ernüchternder Normalfall
Wer die Verwerfungsregeln passiert hat, ist noch lange nicht fertig. Die Dokumentation des Herstellers nennt ein Beispiel, das viele überrascht: Es kann ohne weiteres passieren, dass von 1.000 Strategien, die im ersten Backtest positiv abgeschnitten haben, nur eine einzige die strengeren Robustheitsprüfungen besteht und damit überhaupt als Kandidat für den Live-Handel infrage kommt. Das ist ein Beispiel für die Größenordnung, keine feste Quote, die für jeden Lauf gilt, und es sagt nichts darüber aus, ob diese eine Strategie sich tatsächlich für den Live-Handel eignet.
Für die meisten, die zum ersten Mal mit automatischer Generierung arbeiten, fühlt sich das nach einer Enttäuschung an. Es ist aber der Normalfall, kein Zeichen dafür, dass etwas schiefgelaufen ist. Genau dafür existiert der zweite Filter.
Was ein grüner Backtest nicht verspricht
Ein Backtest, der positiv aussieht, ist eine Aussage über die Vergangenheit, nicht über die Zukunft. Strategien, die für ein bestimmtes Marktumfeld optimiert wurden, schneiden in der Regel schlechter ab, sobald sich die Bedingungen ändern. Das erklärt, warum eine Strategie, die lange gut lief, plötzlich anfängt, Geld zu verlieren, obwohl sich am Code selbst nichts geändert hat. Dieses Verhalten lässt sich nicht vollständig vorhersagen oder verhindern, das gehört zur Natur von Marktregimen.
Ein zweiter Punkt betrifft die What-If-Analyse: Verbesserungen, die du dort für ein Szenario siehst, können auf Zufall beruhen oder im echten Handel anders ausfallen, weil sich Trades gegenseitig beeinflussen. Deshalb empfiehlt der Hersteller, eine Strategie nach jeder Anpassung mit den übernommenen Einstellungen erneut zu retesten, bevor du dich darauf verlässt.
Warum wir bei QANTERIS genau diesen Prozess lehren
Ein Grund, warum viele Einsteiger mit selbst gebauten Strategien scheitern, ist, dass sie den Unterschied zwischen roher Generierung und geprüftem Kandidaten nicht kennen. Lehrmaterial zu StrategyQuant X, das genau dieses Thema behandelt, beschreibt, warum die meisten von Einsteigern gebauten Strategien scheitern, wie sich Tausende Handelsideen automatisch generieren und testen lassen, und wie sich daraus robustere Strategien bauen lassen. Das ist der Grund, warum wir bei QANTERIS diesen Ablauf Schritt für Schritt zeigen, statt nur die Oberfläche zu erklären.
Was diese Methode zeigt, und was sie nicht zeigt
Automatische Generierung und ihre Filter zeigen dir, wie sich eine Strategie auf den historischen Daten verhalten hat, die für den Test verwendet wurden. Sie zeigen dir nicht, ob sie unter künftigen, unbekannten Marktbedingungen genauso funktioniert. Das ist keine Schwäche der Software, das ist eine Grenze jeder Methode, die auf vergangenen Kursdaten aufbaut, ob automatisch erzeugt oder von Hand geschrieben.
Was am Ende bleibt: ein Prozess, der aus einer riesigen Menge möglicher Strategien in mehreren Schritten eine kleine Zahl von Kandidaten herausfiltert, jeder Schritt mit einer eigenen Aufgabe, aber ohne dass das etwas über künftige Ergebnisse aussagt.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse, auch aus Backtests, sind keine Garantie für zukünftige Ergebnisse. Der Handel mit Finanzinstrumenten ist mit Risiken verbunden, du kannst Geld verlieren.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse garantieren nichts für die Zukunft.
Wie machst du das? Erzähl es in der Community. Kostenlos, in deiner Sprache.
Kostenlos anmelden