Drawdown beim Trading: was er misst und was er nicht zeigt
Wer zum ersten Mal eine Backtest-Auswertung in StrategyQuant X öffnet, stößt fast immer auf eine Zahl, die den Bildschirm dominiert: den Drawdown. Für Einsteiger bleibt oft unklar, was diese Zahl eigentlich beschreibt, wie StrategyQuant X sie berechnet und was sie über eine Handelsstrategie aussagt, und was nicht. Dieser Artikel klärt genau das. Du erfährst, was Drawdown misst, wie er als Max DD % in den Ergebnissen erscheint, wie er mit der Positionsgröße zusammenhängt und wo die Grenzen dieser Kennzahl liegen.
Was Drawdown misst: der Rückgang von einem bisherigen Hoch
In StrategyQuant X bezeichnet Drawdown den Rückgang der laufenden, kumulierten Gewinnkurve, also der Equity-Kurve, gegenüber ihrem bisherigen historischen Höchststand. Steigt das Konto in einem Backtest auf ein neues Hoch und fällt danach wieder, ist die Differenz zwischen diesem Hoch und dem aktuellen Stand der Drawdown zu diesem Zeitpunkt. So verwendet StrategyQuant X den Begriff in Backtests und in der Ergebnisauswertung.
Max DD %: der größte gemessene Rückgang im Test
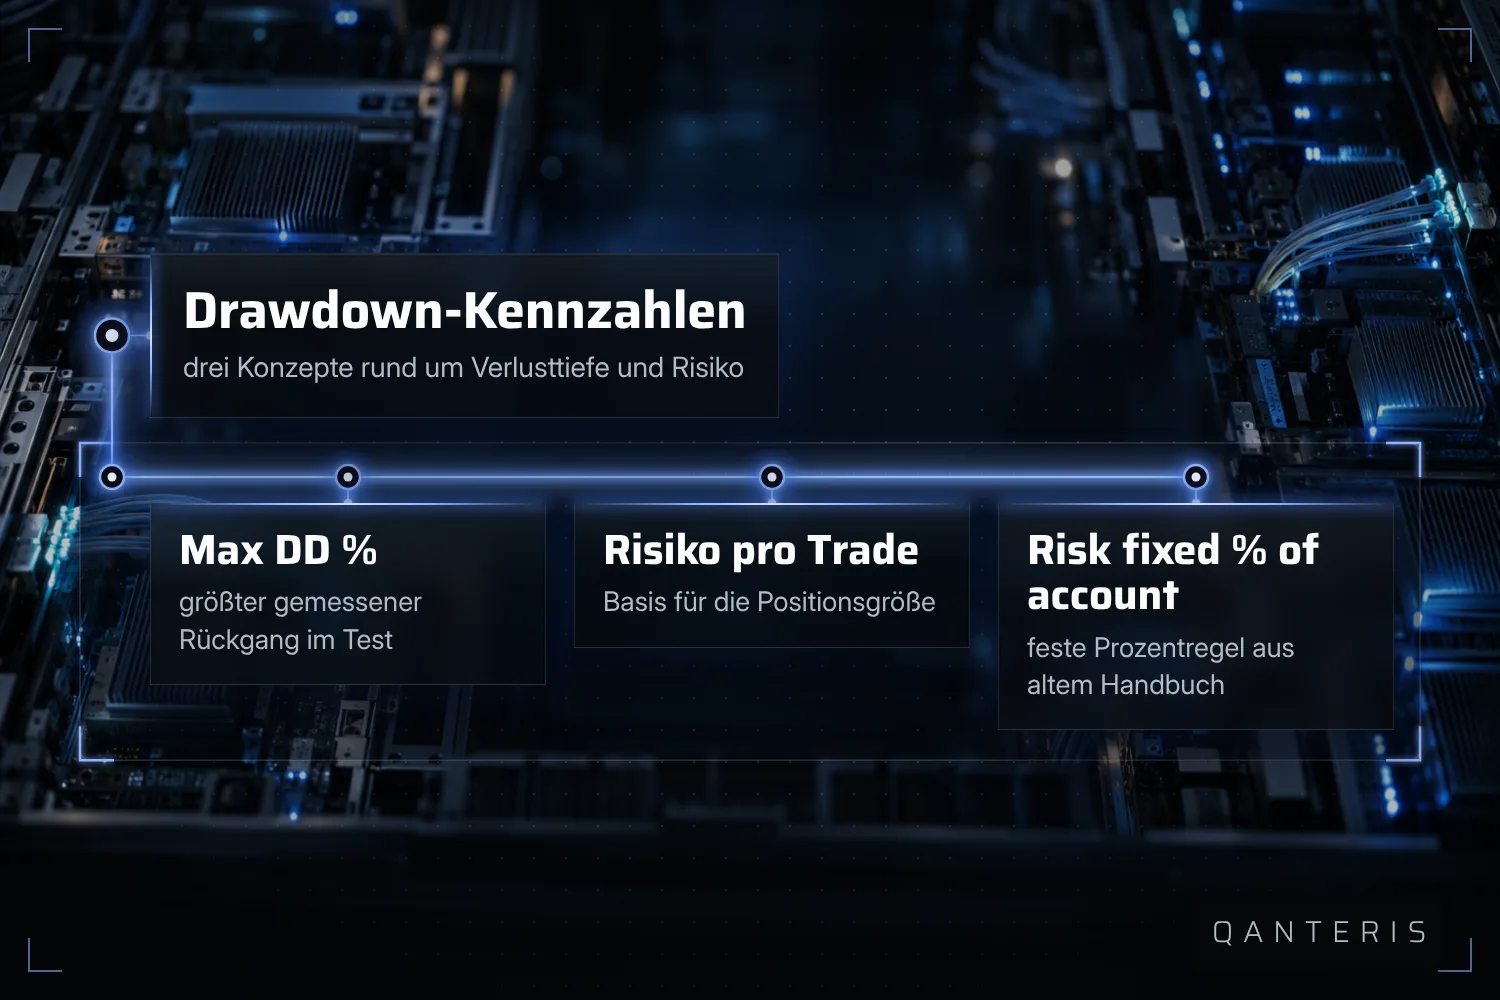
Neben dem laufenden Drawdown zeigt StrategyQuant X eine zusammenfassende Kennzahl an: Max DD %, teils auch als % Draw Down bezeichnet. Sie gibt den größten prozentualen Rückgang des Kapitals oder der Equity an, der über den gesamten getesteten Zeitraum aufgetreten ist. Wichtig dabei: Dieser Wert bezieht sich immer auf einen bestimmten, bereits vergangenen historischen Testzeitraum. Er beschreibt, was in genau diesen Daten passiert ist, nicht, was in Zukunft passieren wird.
Risiko pro Trade: die Grundlage für die Positionsgröße
Drawdown-Überlegungen hängen eng mit der Positionsgröße zusammen, und dafür braucht es den Begriff Risiko pro Trade. Er bezeichnet, wie viel eine einzelne Position riskiert, und Money-Management-Methoden wie „Risk fixed % of account" nutzen genau diesen Wert, um die Positionsgröße zu berechnen. Das Risiko pro Trade wird üblicherweise aus dem Stop Loss abgeleitet, oder, wenn kein Stop Loss vorliegt, aus dem maximalen oder durchschnittlichen Verlust.
Risiko fixed % of account: eine ältere Faustregel aus dem Handbuch
Die Money-Management-Methode „Risk fixed % of account" lässt dich festlegen, welchen Prozentsatz deines Kontostands du pro Trade riskierst. Älteres Handbuchmaterial zu StrategyQuant, das bis zur Version 3.6.1 galt, beschreibt diese Methode als Empfehlung für den realen Handel und nennt dabei einen vorgeschlagenen Bereich von etwa 2 bis 5 Prozent pro Trade. Das ist ein dokumentierter Vorschlag aus diesem älteren Material. Es ist keine Regel, die die Software erzwingt, und keine Aussage darüber, dass genau dieser Bereich für deinen Handel richtig oder sicher ist.
Was eine Drawdown-Zahl zeigt und was sie nicht zeigt
Max DD % und andere Drawdown-Werte in StrategyQuant X beschreiben ausschließlich das, was in einem bestimmten historischen Backtest, einer Optimierung oder einer Simulation aufgetreten ist. Solche Werte sind Rückblicke auf vergangene Daten. Sie legen nicht fest und sagen nicht voraus, wie groß ein Drawdown im späteren Live-Handel derselben Strategie ausfallen wird. Nutze eine Drawdown-Zahl deshalb, um zu verstehen, wie sich eine Strategie in der Vergangenheit verhalten hat, nicht als Zusage für das, was kommt.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse, auch aus Backtests, sind keine Garantie für zukünftige Ergebnisse. Der Handel mit Finanzinstrumenten ist mit Risiken verbunden, du kannst Geld verlieren.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse garantieren nichts für die Zukunft.
Wie machst du das? Erzähl es in der Community. Kostenlos, in deiner Sprache.
Kostenlos anmelden