Backtesting von Aktien: Besonderheiten der Stockpicker-Engine
Wer eine Handelsidee nicht nur für eine einzelne Aktie, sondern für eine ganze Gruppe von Aktien prüfen will, merkt schnell: Ein solcher Backtest verhält sich anders als der Test einer einzelnen Aktie. In StrategyQuant X übernimmt dafür die sogenannte Stockpicker-Engine die Arbeit, eine Testumgebung, die eine Strategie gleichzeitig über viele Aktien laufen lässt. Das bringt zwei Besonderheiten mit sich, die du kennen solltest, bevor du selbst eine Aktienstrategie testest: mehr Rechenaufwand und eine andere Datengrundlage als beim Test eines einzelnen Symbols. Dieser Beitrag zeigt dir, woran das liegt und was das für deine Erwartungen an einen solchen Backtest bedeutet.
Wenn aus einem Symbol Hunderte werden
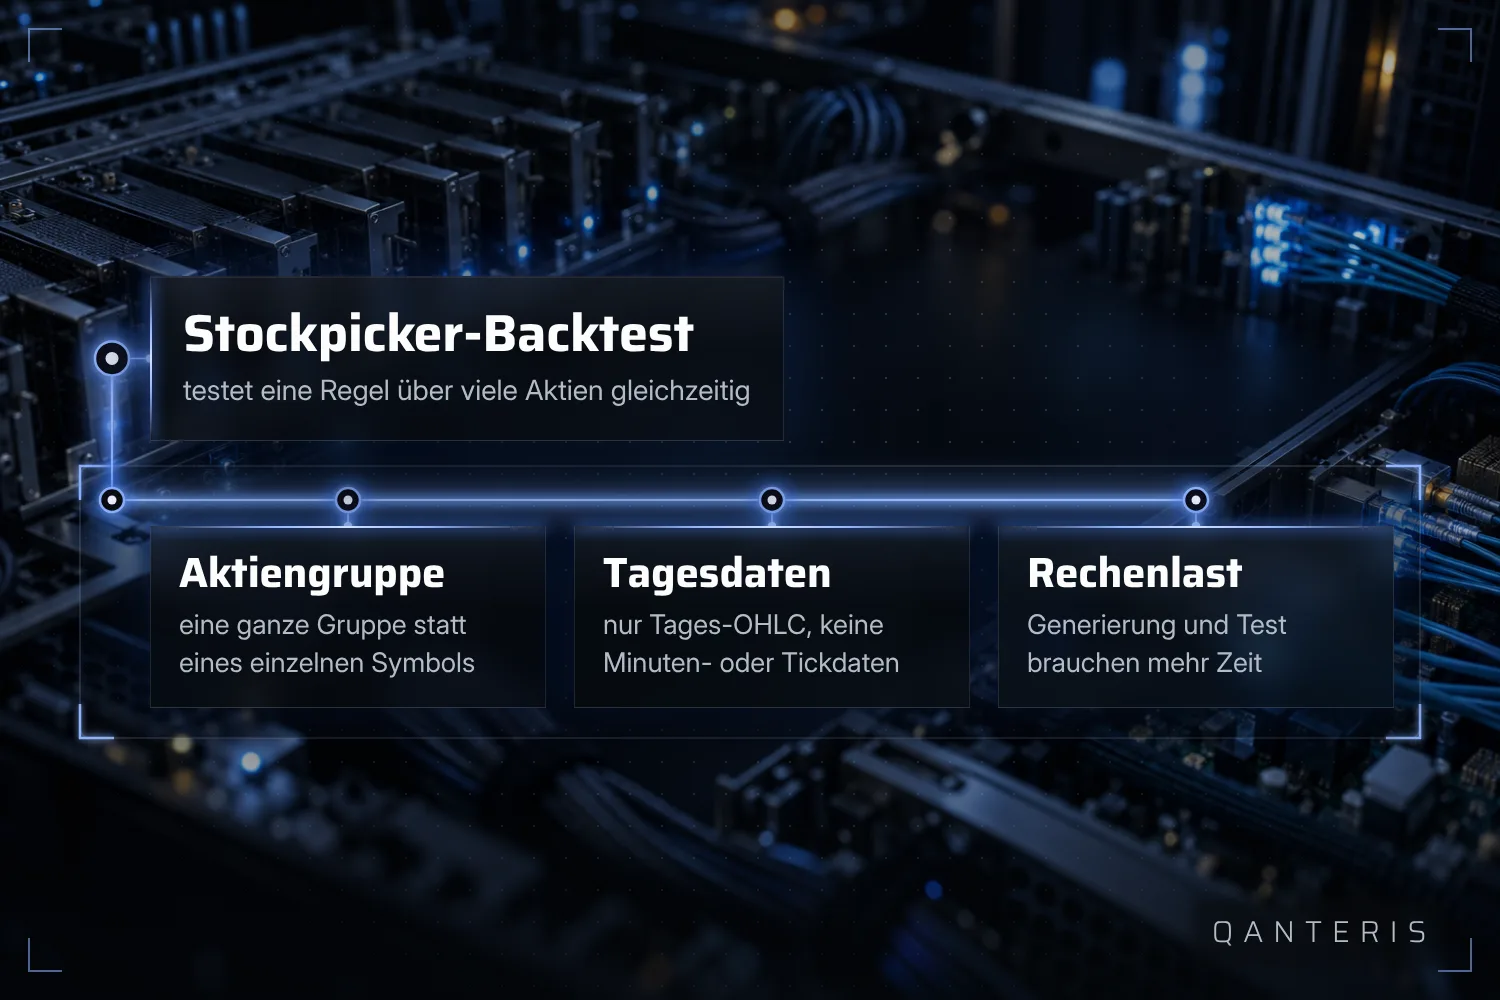
Ein Backtest für eine einzelne Aktie prüft eine Strategie gegen die Kursreihe genau eines Symbols. Testest du dieselbe Strategie dagegen mit der Stockpicker-Engine, läuft sie gleichzeitig über alle Aktien der gewählten Gruppe, oft Hunderte auf einmal. Das bedeutet in der Praxis: Generierung und Backtest brauchen für eine Stockpicker-Strategie merklich mehr Zeit als für eine Strategie auf einem einzelnen Symbol.
Der Hersteller wies zudem darauf hin, dass sich die Stockpicker-Engine zum Zeitpunkt der zugrunde liegenden Quelle noch in der Weiterentwicklung befand. Die genannten Eigenschaften galten also für diesen Entwicklungsstand, nicht als endgültige Aussage über jede künftige Version.
Wenn du also von einer Strategie für ein einzelnes Symbol zu einer Strategie für eine ganze Aktiengruppe wechselst, kannst du entsprechend mehr Zeit für Generierung und Test einplanen. Das ist keine Frage der Software allein, sondern eine Folge davon, dass jede Regel jetzt gegen viele Kursreihen statt gegen eine einzige geprüft wird.
Nur Tageskurse: Die Datengrundlage der Stockpicker-Engine
Neben dem höheren Rechenaufwand hat die Stockpicker-Engine noch eine zweite Besonderheit: Sie arbeitet ausschließlich mit täglichen OHLC-Kursen, also Eröffnungs-, Höchst-, Tiefst- und Schlusskurs eines Tages. Minuten- oder Tickdaten kannst du in diesem Modus nicht verwenden.
Der Grund dafür ist die schiere Menge an Symbolen: Die Engine muss Hunderte oder Tausende Aktien in vertretbarer Zeit auswerten, und das ist mit feineren Zeitauflösungen praktisch nicht zu leisten. Diese Einschränkung gilt gezielt für die Stockpicker-Engine und nicht für einen Backtest auf einem einzelnen Symbol, bei dem feinere Daten grundsätzlich möglich sind.
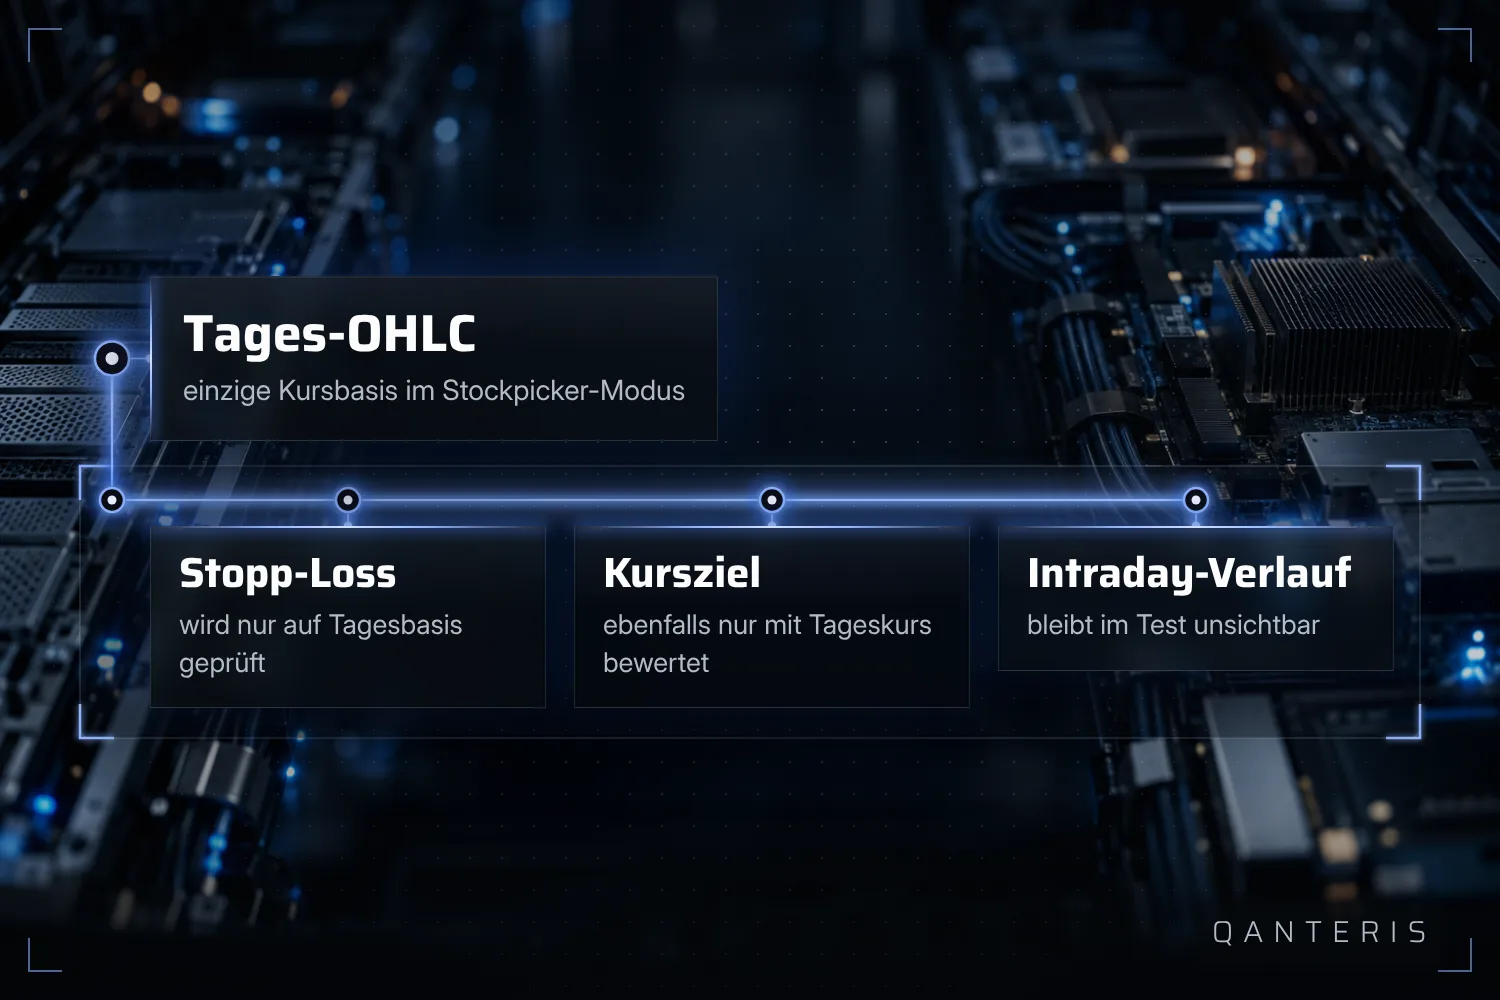
Für deine Strategie bedeutet das: Stop-Loss- und Kursziel-Regeln werden auf Basis von Tageskursen ausgewertet, nicht anhand des tatsächlichen Kursverlaufs innerhalb eines Tages. Ein Ausstieg, der im Backtest auf Tagesbasis passt, kann sich in der Realität anders verhalten, weil der genaue Zeitpunkt innerhalb des Tages im Test nicht abgebildet wird. Das ist bei der Konstruktion von Ausstiegsregeln für Aktienstrategien mitzudenken.
Was ein solcher Backtest zeigt, und was er nicht zeigt
Ob du eine einzelne Aktie oder eine ganze Gruppe testest: Ein Backtest zeigt dir immer nur, wie sich eine Strategie in der Vergangenheit auf den historischen Daten verhalten hätte. Er zeigt dir nicht, wie sie sich in Zukunft verhalten wird.
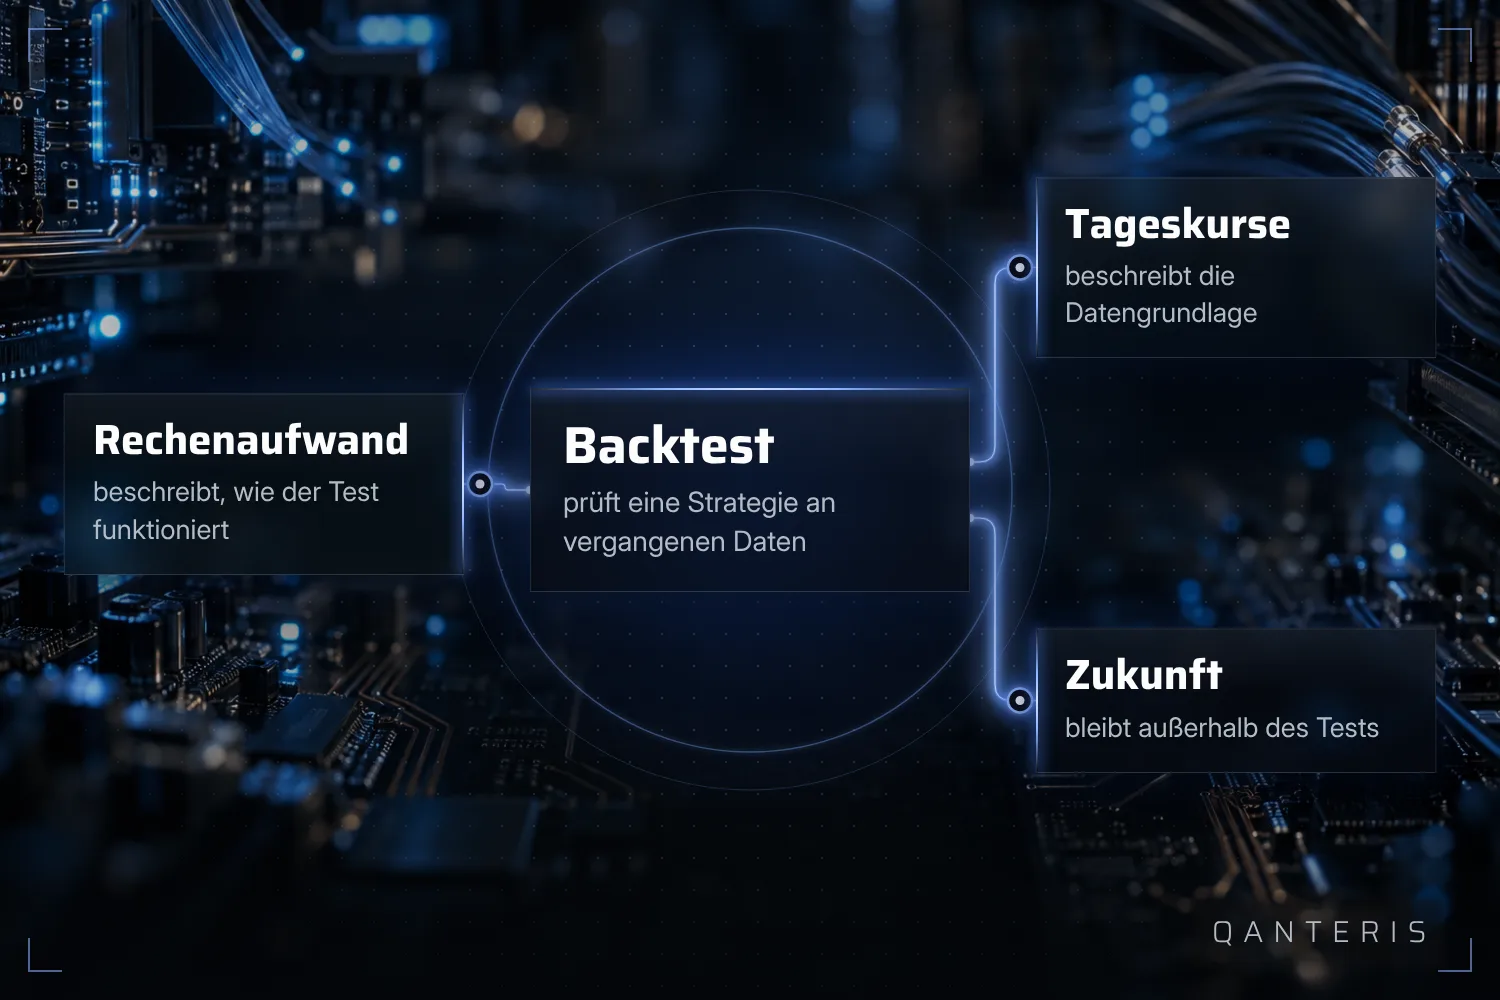
Das gilt für den Rechenaufwand der Stockpicker-Engine genauso wie für die Beschränkung auf Tageskurse: Beide Punkte beschreiben, wie der Test funktioniert, nicht, was er über künftige Ergebnisse aussagt. Wenn du die Eigenheiten von Aktien-Backtests kennst, kannst du die Ergebnisse realistischer einordnen. Das sagt aber nichts über künftige Ergebnisse aus.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse, auch aus Backtests, sind keine Garantie für zukünftige Ergebnisse. Der Handel mit Finanzinstrumenten ist mit Risiken verbunden, du kannst Geld verlieren.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse garantieren nichts für die Zukunft.
Wie machst du das? Erzähl es in der Community. Kostenlos, in deiner Sprache.
Kostenlos anmelden