Algorithmisches Handelsprogramm: eigene Regeln programmieren in StrategyQuant X
Du hast von Software gehört, die Handelsregeln automatisch ausführt, und fragst dich, wie ein solches Programm eigentlich aufgebaut ist. Die meisten Erklärungen bleiben an der Oberfläche: Ein paar Regeln werden zusammengeklickt, ein Backtest läuft, fertig. Was dabei oft fehlt, ist der Blick auf die zweite Ebene, den Teil, an dem du selbst Code schreibst, um Abläufe zu steuern, die über einfache Klicks hinausgehen.
Dieser Artikel zeigt dir genau diesen Teil am Beispiel von StrategyQuant X: welche Einstiegspunkte die Software für eigenen Code bereitstellt, was dokumentierte Beispiele damit zeigen, wie ein solches Beispiel eine Optimierung direkt per Code auslöst, und wie eine eigene Schnittstelle deinen Code mit dem Hauptprogramm verbindet. Am Ende erfährst du auch, wo du kostenlos weiterlernen kannst und was ein Backtest dir wirklich sagt, und was nicht.
Programmieren statt nur klicken: der Code Editor in StrategyQuant X
Für Trader, die über die vorgefertigten Bausteine hinausgehen und eigenen Code schreiben möchten, dokumentiert StrategyQuant X mehrere Einstiegspunkte im sogenannten Code Editor. Dazu gehören die öffentliche Programmierschnittstelle (Public API), die Arbeit mit Ergebnisgruppen (Results Groups), das Hinzufügen eigener Indikatoren und Signale, das Ergänzen von Datenbank-Spalten oder Filtern, Logging, die Einbindung eigener JAR-Bibliotheken sowie das Importieren und Exportieren eigener Code-Schnipsel, sogenannter Snippets.
Diese Liste beschreibt die dokumentierten Einstiegspunkte, nicht eine vollständige Einführung in die Programmierung. Wer diese Funktionen nutzen will, braucht weiterhin Grundkenntnisse im Programmieren, die Dokumentation ersetzt keine Programmierschulung.
Was ein dokumentiertes Coding-Beispiel zeigt
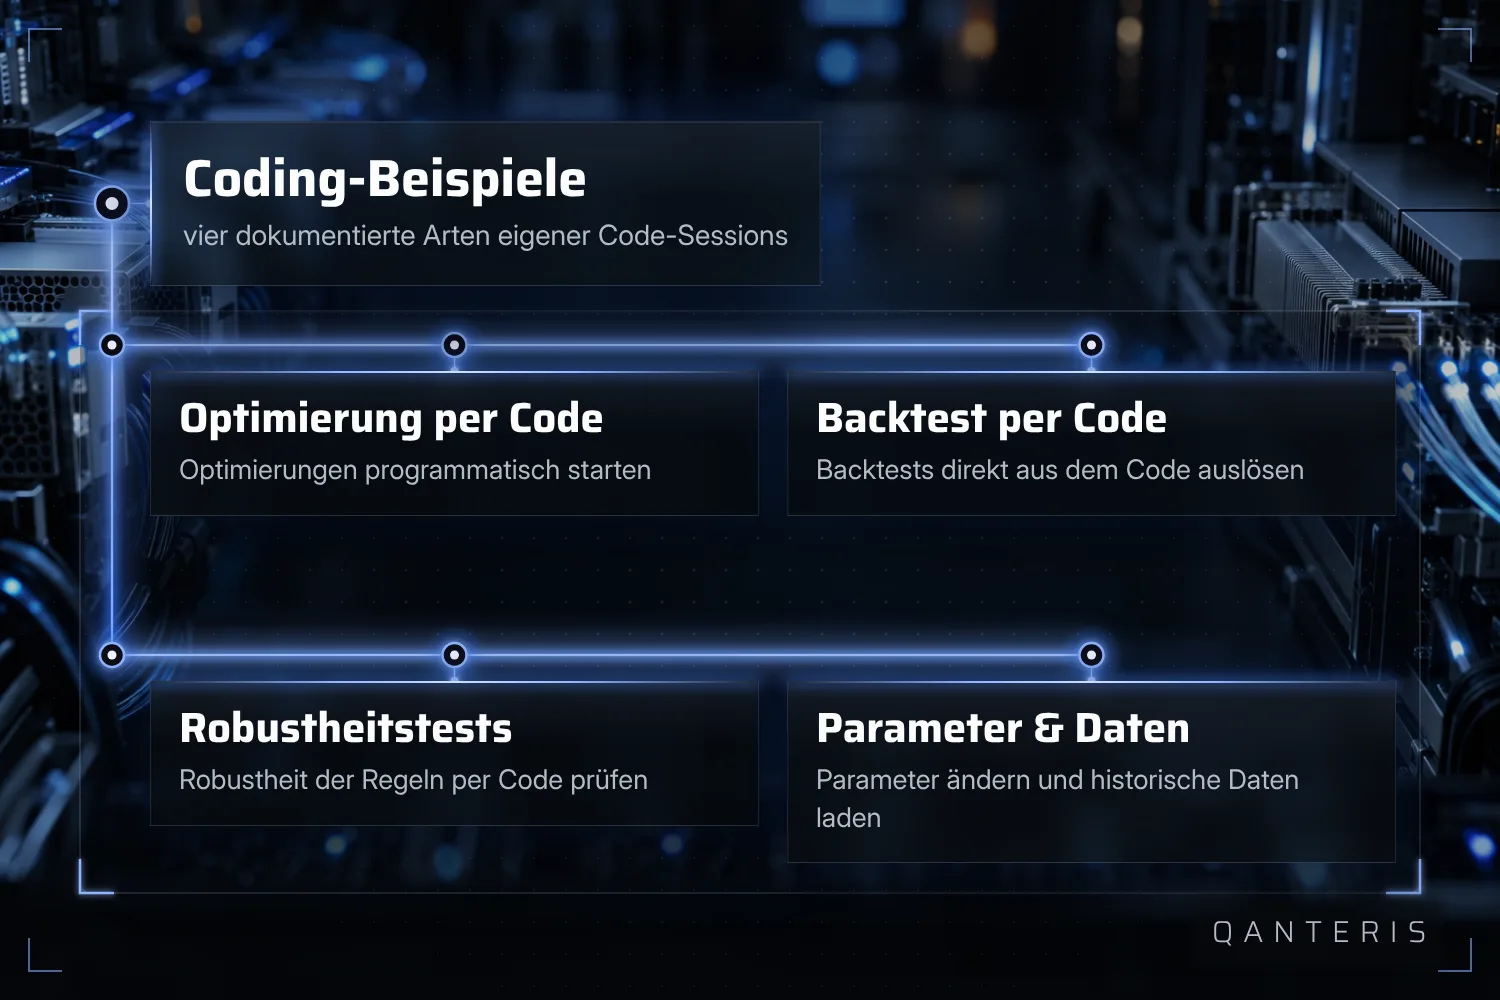
Neben der reinen Auflistung der Einstiegspunkte gibt es dokumentierte Beispiele für sogenannte Coding Sessions. Sie zeigen, wie sich Optimierungen und Backtests programmatisch starten lassen, wie Robustheitstests per Code laufen, wie sich Strategie-Parameter und Task-Einstellungen über eigenen Code verändern lassen, und wie historische Daten in ein Snippet geladen werden.
Diese Beispiele setzen Arbeit im Code Editor mit Java-basierten Snippets voraus. Sie beschreiben vergangene Testaufbauten, keine im Voraus gesicherten Ergebnisse, und sie zeigen keine bereits geprüften, als gewinnbringend bestätigten Strategien. Wer diese Beispiele nachbauen will, braucht ebenfalls Programmierkenntnisse, ganz ohne Code geht es an dieser Stelle nicht.
Ein Beispiel im Detail: Optimierung per Code auslösen
Eines der dokumentierten Beispiele trägt den Namen CAOptimizationByProgramming. Das Snippet zeigt, wie sich die Optimierung der ersten Strategie in einer Datenbank (Databank) über eigenen Code auslösen lässt, anstatt den Vorgang manuell über die Oberfläche zu starten.
Dieses Beispiel setzt eigenen Java-Code im Code Editor voraus und veranschaulicht einen dokumentierten Anwendungsfall, keine allgemeine Zusage für jeden Optimierungs-Workflow. Der Code lässt sich nicht ohne Anpassung eins zu eins auf jede andere Konfiguration übertragen, und das Beispiel belegt nicht, dass eine per Code ausgelöste Optimierung zu besseren Ergebnissen führt als eine manuell gestartete.
Die Program-Schnittstelle: eigene Logik jenseits des Baukastens
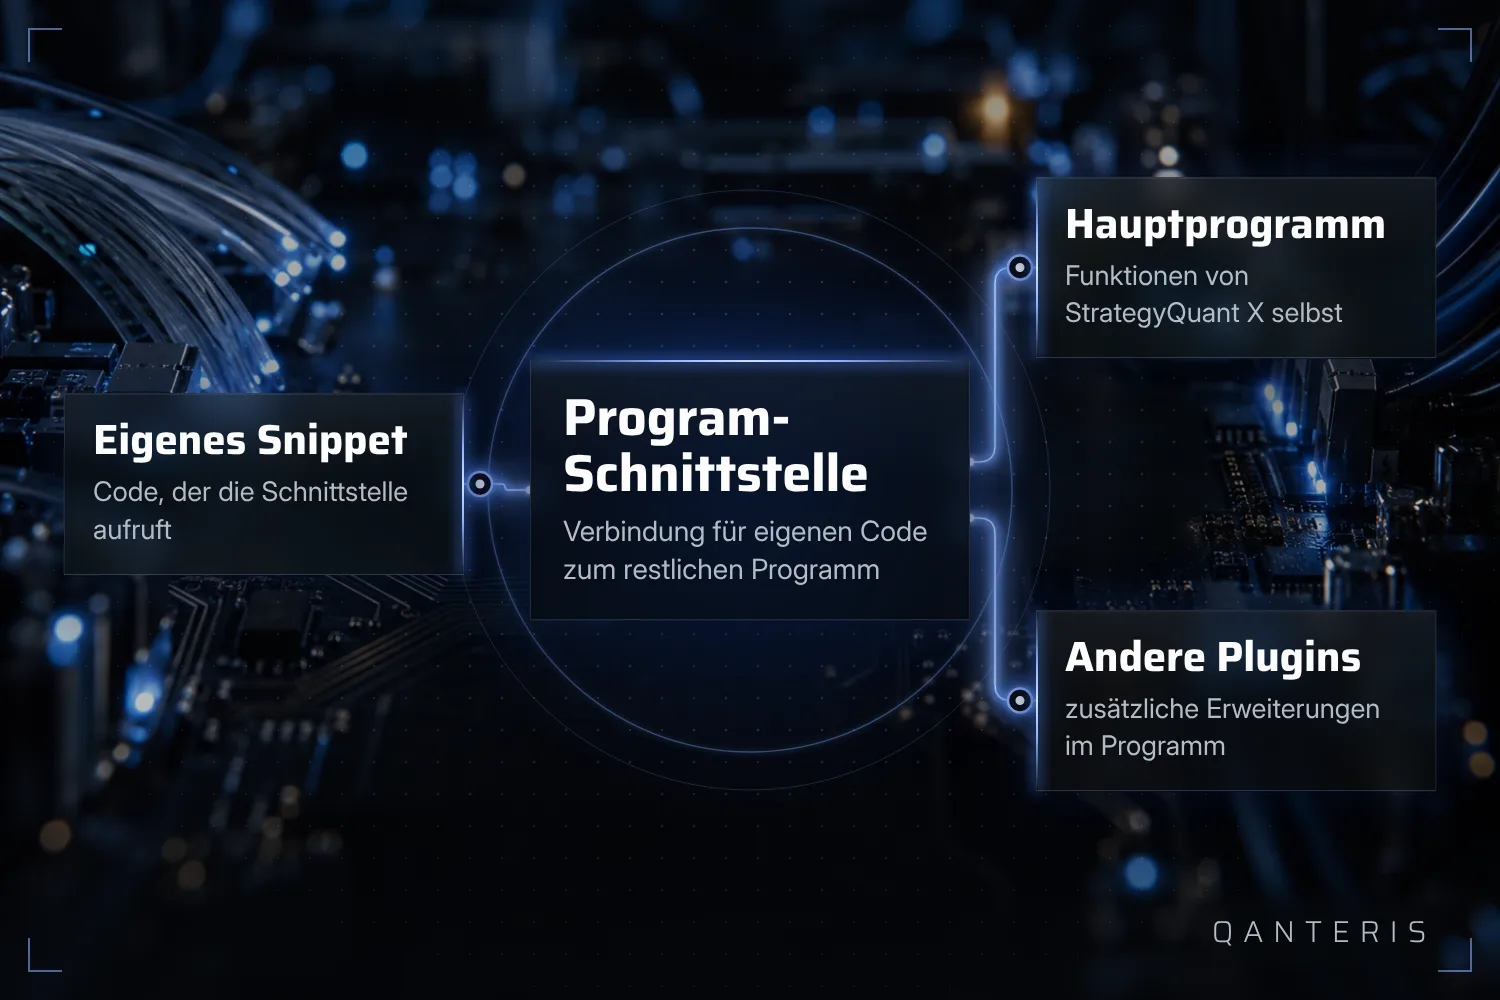
Für komplexere eigene Logik dokumentiert StrategyQuant X eine Schnittstelle mit dem Namen Program. Über sie können Snippets oder andere Plugins Funktionen aus dem Hauptprogramm oder aus anderen Plugins aufrufen. Das ist der Weg, über den eigener Code mit dem restlichen Programm verbunden wird, wenn die visuellen Bausteine allein nicht mehr ausreichen.
Diese Schnittstelle richtet sich an Trader, die bereits eigenen Code im Code Editor schreiben. Sie stellt dokumentierte Funktionen bereit, keinen unbegrenzten oder undokumentierten Zugriff, und auch hier bleibt Programmierwissen die Voraussetzung, um sie sinnvoll einzusetzen.
Weiterlernen: der kostenlose Kurs auf YouTube
Wenn du tiefer in das Thema einsteigen willst, gibt es einen vollständigen Kurs zum algorithmischen Handel als Videoreihe auf dem YouTube-Kanal des Herstellers. Er deckt Strategien für Forex, Futures und Aktienmärkte ab.
Dieser Kurs liegt außerhalb der Software selbst, er ist extern gehostetes Videomaterial und kein Bestandteil einer bestimmten Lizenzstufe. Er ersetzt keine eigene Übung und ist kein Versprechen auf handwerkliches Können oder auf im Backtest positive Ergebnisse, er ist ein Ausgangspunkt, von dem aus du weiterlernst.
Was Backtest und Optimierung dir sagen, und was nicht
Alles, was in diesem Artikel an Beispielen für Optimierung, Backtest und Robustheitstests beschrieben ist, läuft auf historischen Daten. Ein Backtest zeigt dir, wie sich eine Regel in der Vergangenheit unter den gewählten Annahmen verhalten hätte. Er zeigt dir nicht, wie sich dieselbe Regel morgen verhalten wird.
Auch ein Snippet wie CAOptimizationByProgramming ändert daran nichts: Es startet eine Optimierung schneller und wiederholbarer, es sagt aber nichts darüber aus, ob die optimierte Strategie außerhalb des getesteten Zeitraums Bestand hat. Die Beobachtung und Pflege eines laufenden Programms bleibt deine Aufgabe, das automatische Ausführen von Regeln nimmt sie dir nicht ab.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse, auch aus Backtests, sind keine Garantie für zukünftige Ergebnisse. Der Handel mit Finanzinstrumenten ist mit Risiken verbunden, du kannst Geld verlieren.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse garantieren nichts für die Zukunft.
Wie machst du das? Erzähl es in der Community. Kostenlos, in deiner Sprache.
Kostenlos anmelden