Algo Trading: Wie Strategien entstehen und geprüft werden
Muss man programmieren können, um algo trading zu betreiben? Und was macht eine Strategie eigentlich robust, bevor sie automatisiert läuft? Dieser Artikel beantwortet beides an zwei belegten Stellen: wie eine Strategie entsteht und wie sie geprüft wird. Du bekommst zwei dokumentierte Wege, eine Handelsstrategie zu bauen, die Reihenfolge, in der sich Robustheitsprüfungen sinnvoll durchführen lassen, und eine Erklärung, wie eine Monte-Carlo-Analyse arbeitet und wo ihre Aussagekraft endet.
Zwei Wege, eine Handelsstrategie zu bauen
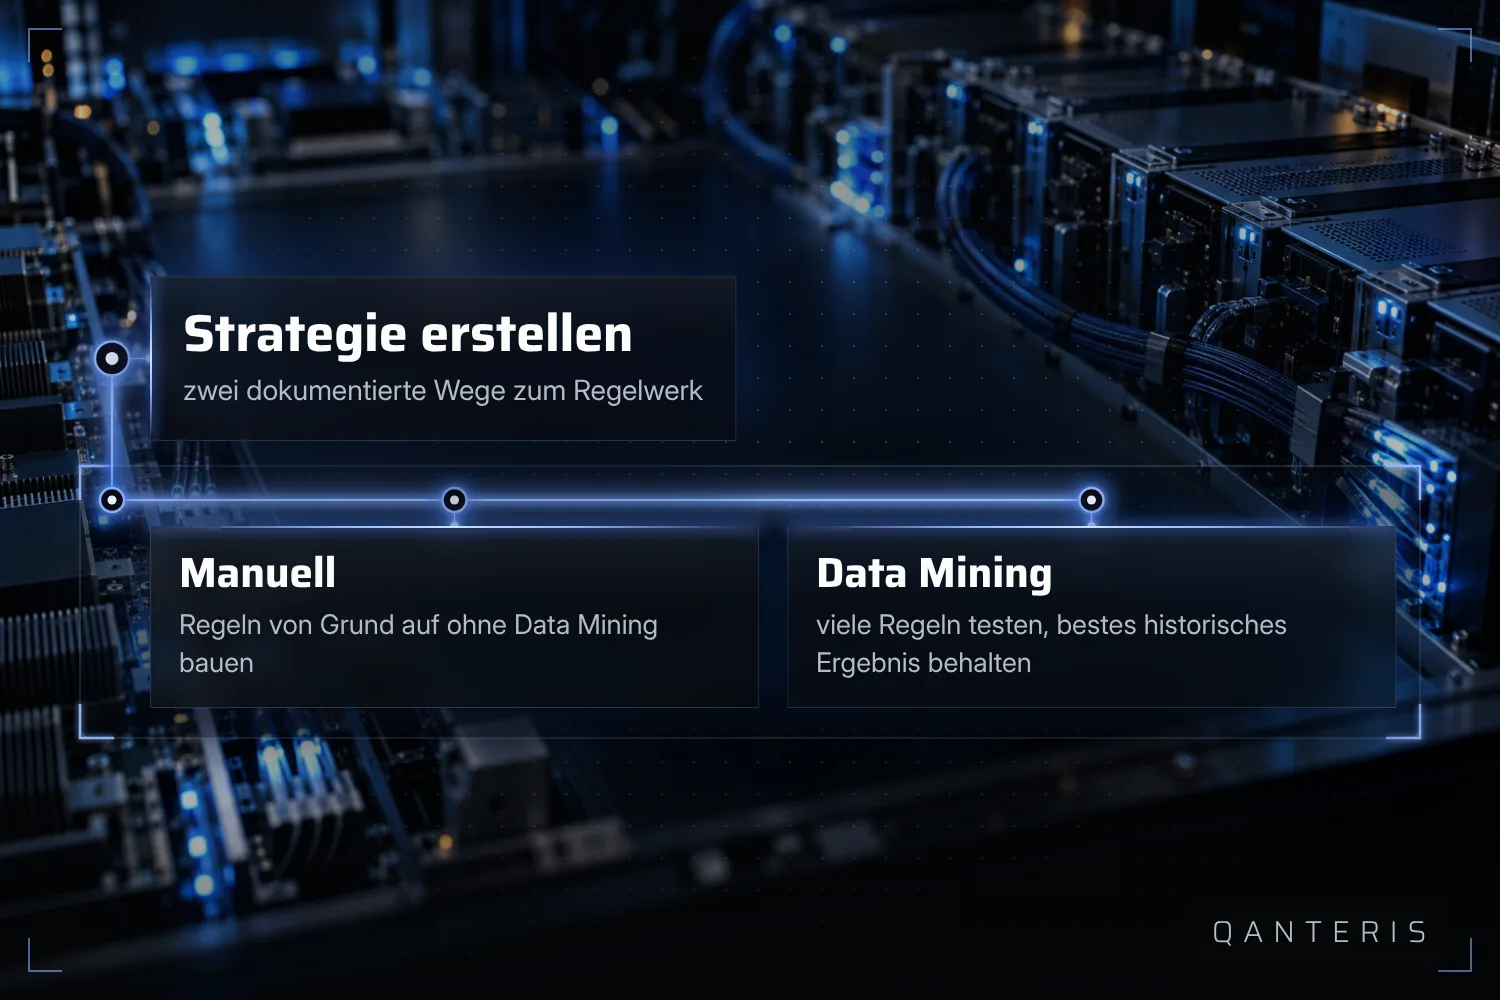
In der Praxis lassen sich zwei Herangehensweisen unterscheiden. Die eine ist die klassische Strategieerstellung: Du baust eine Strategie von Grund auf, ohne Data-Mining-Methoden, meist ausgehend von einer eigenen Marktidee oder einem bekannten Muster. Die andere ist Data Mining: Dabei wird eine große Zahl von Regeln automatisch getestet, am Ende bleibt die Strategie mit dem besten beobachteten historischen Ergebnis übrig. Beide Wege führen zu einer regelbasierten Strategie, sie unterscheiden sich aber darin, wie die Regeln zustande kommen.
Ein hohes historisches Ergebnis aus einem Data-Mining-Lauf zeigt, wie sich eine Regel in der Vergangenheit verhalten hat. Es sagt nichts darüber aus, wie sie sich künftig verhält, und es ist auch kein Beleg dafür, dass diese Regel objektiv die beste ist.
Was eine Untersuchung an vielen getesteten FX-Strategien zeigt
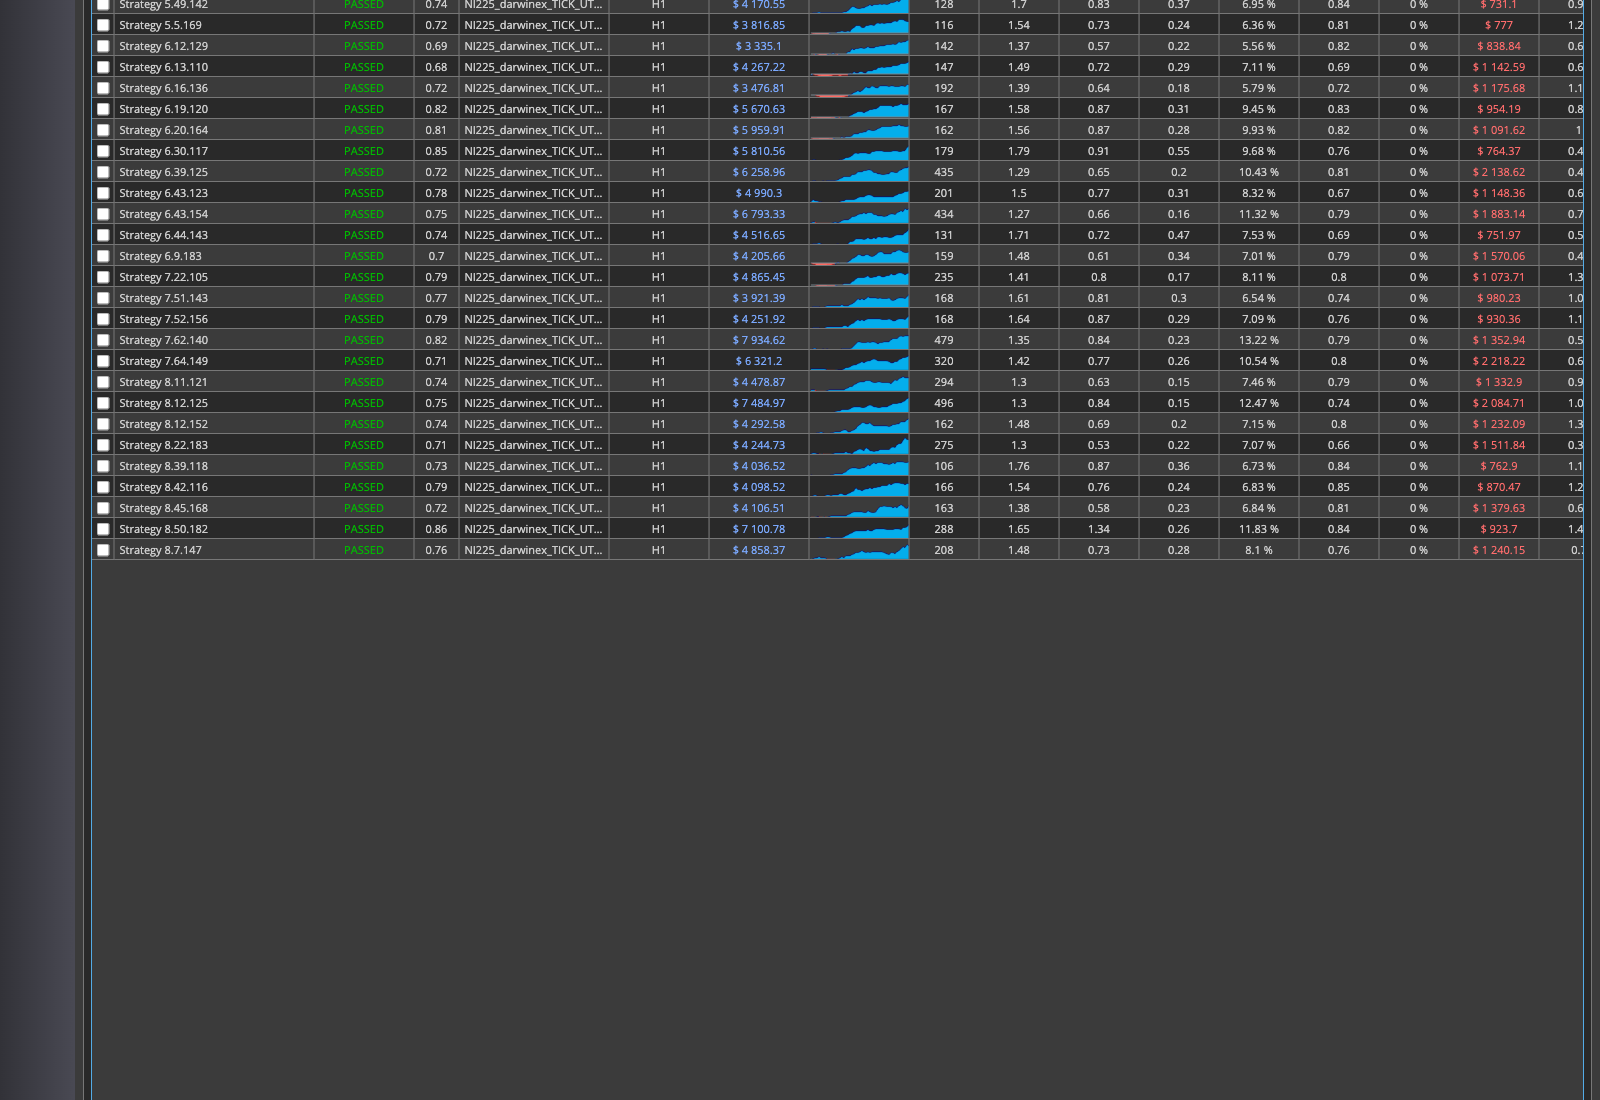
Wie man aus einer großen Menge getesteter Strategien die brauchbaren herausfiltert, ist eine eigene Fragestellung. Eine dokumentierte Artikelserie dazu beruht auf einer Untersuchung aus den Jahren 2019 und 2020, die sich mit der Methodik der Feature Selection bei einer großen Zahl getesteter FX-Strategien befasst hat.
Die Ergebnisse dieser Untersuchung beziehen sich auf die damals geprüften Strategien und Märkte. Sie lassen sich nicht automatisch auf andere Märkte oder Zeitrahmen übertragen, und sie sagen auch nichts darüber aus, ob eine einzelne Strategie künftig ähnlich abschneidet wie im Test. Was die Untersuchung liefert, ist eine Methode, mit der sich aus vielen getesteten Regeln die Merkmale herausarbeiten lassen, die bei der Auswahl helfen.
Warum die Robustheitsprüfung erst nach der Optimierung beginnt
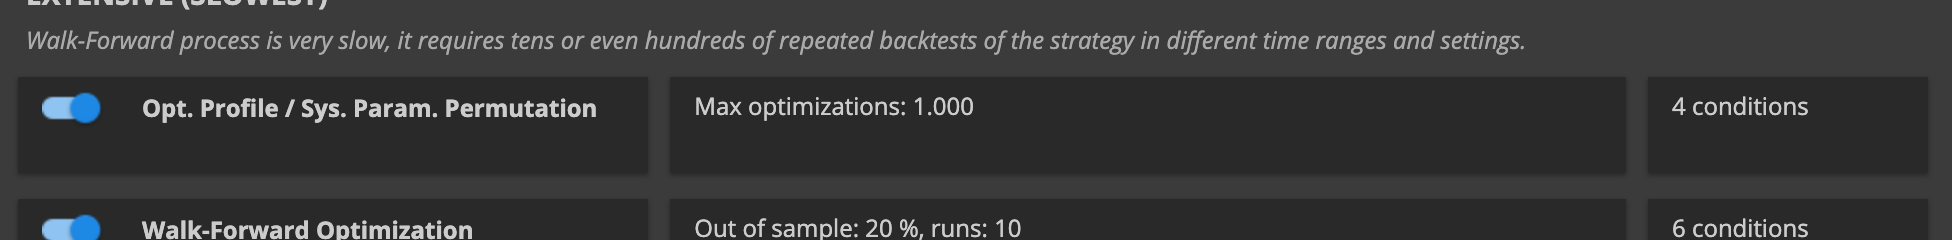
Zwei dokumentierte Methoden zur Robustheitsprüfung setzen beide voraus, dass die Parameter einer Strategie zuerst optimiert wurden: die Optimization Profile und die System Parameter Permutation. Erst wenn die Optimierung eine Reihe von Optimierungsläufen ergeben hat, lässt sich eine dieser Methoden auf dieses Ergebnis anwenden.
Das bedeutet auch: Diese Methoden ersetzen die Optimierung nicht, sie bauen auf ihr auf. Und das Bestehen dieser Prüfungen ist kein Beleg dafür, dass eine Strategie in einem echten, laufenden Markt ähnlich abschneidet.
Wie die Monte-Carlo-Analyse arbeitet
Die Monte-Carlo-Analyse wiederholt dieselbe Simulation viele Male, wobei bei jedem Durchlauf eine kleine zufällige Änderung vorgenommen wird. Laut Dokumentation erhöht eine größere Zahl solcher Wiederholungen die statistische Aussagekraft, also die Verlässlichkeit, des Ergebnisses.
Auch hier gilt eine Grenze: Die Methode arbeitet mit historischen oder simulierten Daten. Sie sagt nichts über künftige Marktbewegungen voraus, und mehr Wiederholungen machen aus einer schwachen Strategie keine gute.
Was diese Prüfungen zeigen, und was sie nicht zeigen
Sowohl die Prüfung des Optimierungsprofils als auch die Monte-Carlo-Analyse beschreiben, wie sich eine Strategie auf historischen oder simulierten Daten verhalten hat. In der Dokumentation werden sie als Indikatoren für die Verlässlichkeit dieser vergangenen Daten eingeordnet, nicht als Versprechen dafür, wie die Strategie in einem echten, künftigen Markt abschneidet.
Diese Einschränkung prägt die ganze Methode. Wer eine Strategie baut, testet sie an der Vergangenheit, weil es keine andere Datenquelle gibt. Was die Prüfung zeigt, ist, wie stabil sich das Ergebnis unter kleinen Veränderungen verhält. Über das, was als Nächstes am Markt passiert, sagt sie nichts.
Was die Methode sagen kann, und was nicht
Algo Trading, so wie es hier beschrieben ist, besteht aus Regeln, ihrer Prüfung an vergangenen Daten und ihrer automatisierten Ausführung. Data Mining zur Regelfindung, die Prüfung des Optimierungsprofils, die System Parameter Permutation und die Monte-Carlo-Analyse zeigen, wie stabil eine Strategie unter Variation von Daten und Parametern war. Sie zeigen nicht, wie sich diese Strategie in einem Markt verhält, der noch nicht stattgefunden hat.
Wer mit diesen Werkzeugen arbeitet, sollte diese Grenze bei jeder neuen Prüfung im Kopf behalten. Eine bestandene Robustheitsprüfung ist ein Hinweis, kein Beleg.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse, auch aus Backtests, sind keine Garantie für zukünftige Ergebnisse. Der Handel mit Finanzinstrumenten ist mit Risiken verbunden, du kannst Geld verlieren.
Dieser Beitrag dient der Bildung und ist keine Anlageberatung. Vergangene Ergebnisse garantieren nichts für die Zukunft.
Wie machst du das? Erzähl es in der Community. Kostenlos, in deiner Sprache.
Kostenlos anmelden